

NISAという言葉は聞いたことがあり、なんとなく仕組みも知っている。
それでも、口座を開いていなかったり、開いたまま使っていなかったりする人は少なくないのではないでしょうか。
金融庁の調査では、2026年6月末時点のNISA口座数は3048万850口座にのぼります。
一方で、投資には値下がりのリスクがあり、「損をするくらいなら預金のままでいい」と考えるのも自然なことです。
この記事では、NISAの非課税の仕組みを確認したうえで、毎月の少額積立を20年続けた場合の試算と、値下がりした場合のケース、物価の上昇が預金に与える影響を数字で示し、利用を考える前に知っておきたいリスクと注意点を解説します。
NISAは「投資で得た利益に税金がかからない」制度
まずは、NISAがどのような制度なのかを、課税口座と比べながら整理します。
通常は利益の約20%が税金に
株式や投資信託を売って得た利益(譲渡益)や配当金には、通常、所得税と復興特別所得税、住民税を合わせて20.315%の税金がかかります。
たとえば、投資信託を売って10万円の利益が出た場合、課税口座では約2万円が税金として差し引かれます。
NISA口座で買った商品から得た利益や配当金には、この税金がかかりません。
年間360万円、生涯1800万円までが非課税の枠
NISAには「つみたて投資枠」と「成長投資枠」の2つの枠があります。
- つみたて投資枠:年間120万円まで。長期の積立・分散投資に適した一定の投資信託が対象
- 成長投資枠:年間240万円まで。上場株式や投資信託などが対象
- 非課税保有限度額:2つの枠を合わせて1800万円(成長投資枠はそのうち1200万円まで)
非課税で保有できる期間に期限はなく、売却した場合は、売った商品の買付時の金額分だけ、翌年以降に枠が復活します。
利用できるのは、利用する年の1月1日時点で18歳以上の方です。
毎月の少額積立を20年続けたら?シミュレーションで確認
NISAの非課税の効果がどのくらいになるのか、毎月一定額を20年間積み立てた場合を試算してみます。
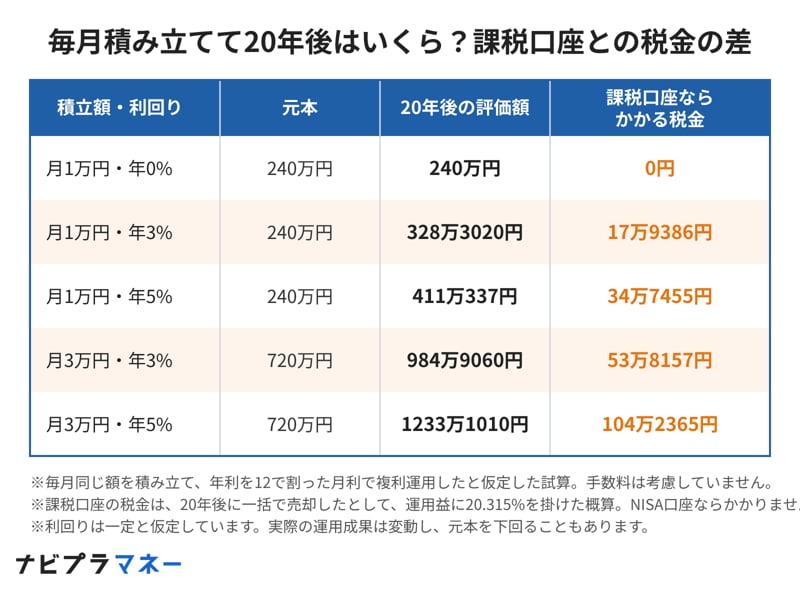
毎月積み立てて20年後はいくら?課税口座との税金の差
月1万円の場合
毎月1万円を20年間積み立てると、元本は240万円です。
年3%で運用できたと仮定すると、20年後の評価額は328万3020円で、運用益は88万3020円になります。
この利益に課税口座でかかる税金は17万9386円ですが、NISA口座であればかかりません。
年5%で運用できたと仮定した場合は、評価額が411万337円、課税口座でかかる税金は34万7455円です。
月3万円の場合
毎月3万円を20年間積み立てると、元本は720万円です。
年3%なら評価額は984万9060円で課税口座の税金は53万8157円、年5%なら評価額は1233万1010円で税金は104万2365円になります。
積立額や運用益が大きくなるほど、非課税の効果も大きくなることがわかります。
運用益が出なければ、非課税の効果もない
一方で、利回りが0%だった場合は、20年後の評価額は元本と同じ240万円で、税金の差もありません。
非課税の仕組みは、利益が出たときに初めて効果が生まれるものだという点を押さえておきましょう。
なお、この試算は毎月同じ額を積み立て、年利を12で割った月利で複利運用できたと仮定したもので、手数料は考慮していません。
投資には値下がりのリスクがある
シミュレーションの利回りはあくまで仮定で、実際の値動きは毎年変わります。
値下がりのタイミングによっては元本を下回る
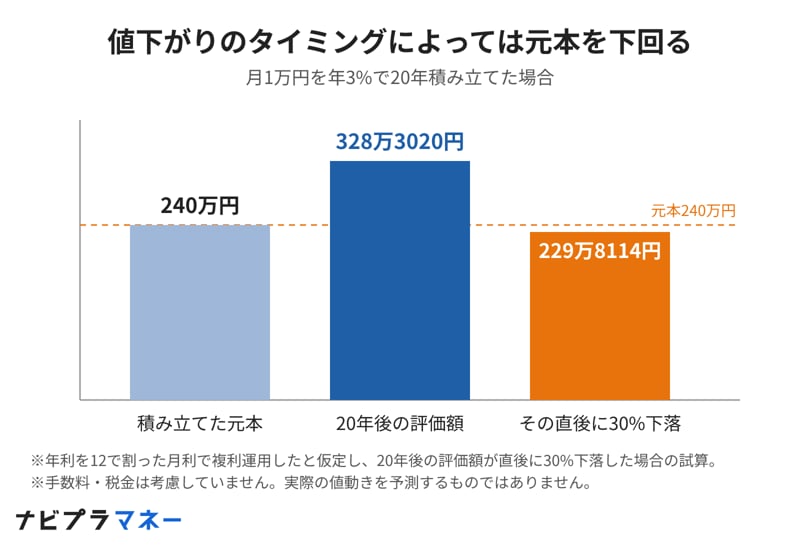
使う直前に値下がりすると、元本を下回ることも
月1万円を年3%で20年積み立て、評価額が328万3020円になったとしても、その直後に30%値下がりすると、評価額は229万8114円になります。
この場合、積み立てた元本の240万円を約10万円下回ります。
特に、お金を使う時期が近づいたタイミングで大きく値下がりすると、回復を待つ時間が取れないこともあります。
NISAの損失は、ほかの口座の利益と相殺できない
課税口座では、ある取引で出た損失を、別の取引の利益と相殺(損益通算)して税金を減らせる場合があります。
しかし、NISA口座で出た損失は、特定口座や一般口座の利益と損益通算することはできず、損失を翌年以降に繰り越すこともできません。
利益に税金がかからない一方で、損失が出たときの税制上の扱いは課税口座より不利になる面がある点も知っておきましょう。
ここからは、預金にお金を置いておく場合の物価上昇の影響と、少額から積み立てる方法の特徴、NISAを使うか考える前に確認したいことを見ていきます。
物価が上がると、預金の価値は目減りする
投資にリスクがある一方で、お金を預金に置いておく場合にも、物価の上昇という見えにくい影響があります。
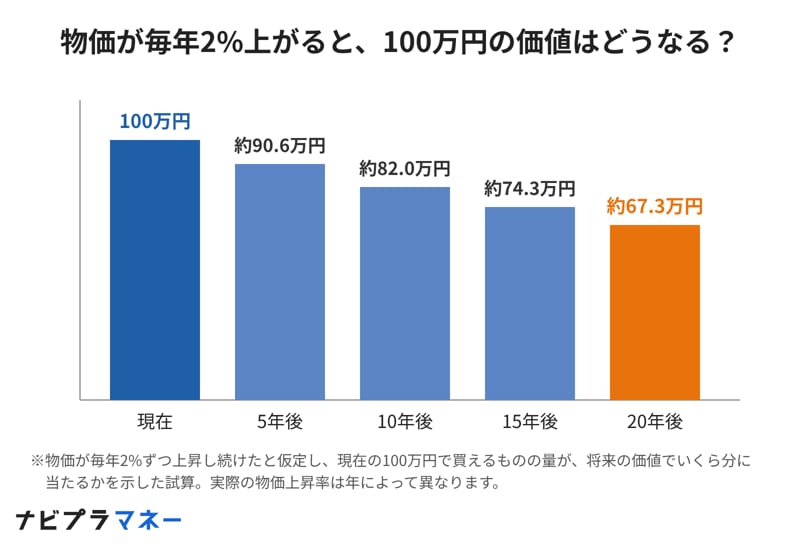
物価が毎年2%上がると、100万円の価値はどうなる?
2025年の物価は前年より3.2%上昇
総務省統計局の消費者物価指数では、2025年平均の総合指数は前年比で3.2%上昇しました。
物価が上がると、同じ金額で買えるものの量は減っていきます。
年2%の物価上昇が20年続くと、100万円は約67.3万円分に
仮に物価が毎年2%ずつ上がり続けたとすると、現在の100万円で買えるものは、5年後には約90.6万円分、10年後には約82.0万円分、20年後には約67.3万円分の価値になる計算です。
預金は元本が保証されている安心感がある一方で、物価の上昇には追いつきにくい面があります。
預金と投資のどちらがよいかではなく、それぞれの特徴を知ったうえで、お金の置き場所を考えることが大切です。
少額から積み立てる方法の特徴
投資の値下がりリスクを抑える工夫の一つが、毎月決まった金額で少しずつ買い続ける方法です。
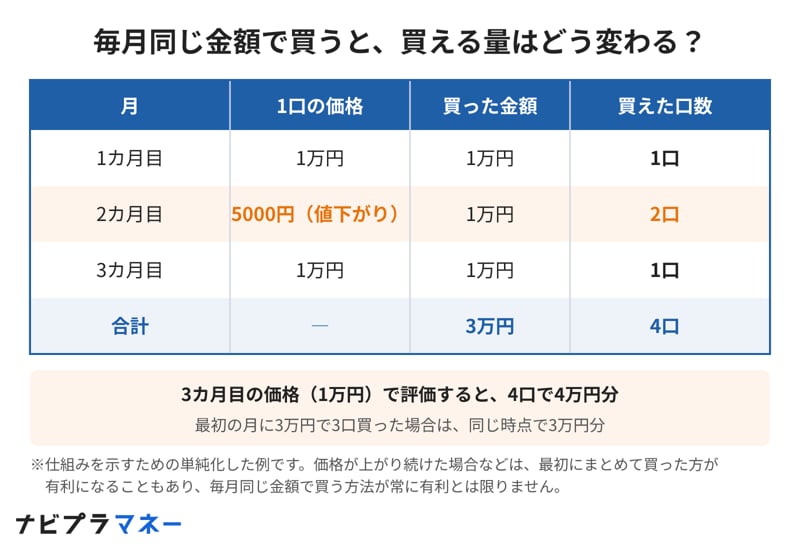
毎月同じ金額で買うと、買える量はどう変わる?
価格が下がった月は多く買える
毎月1万円ずつ買う場合、1口1万円の月は1口、5000円に値下がりした月は2口買えます。
3カ月で3万円を投じて4口を買えた場合、3カ月目の価格(1万円)で評価すると4万円分になり、最初の月に3万円で3口をまとめて買った場合(3万円分)を上回ります。
このように、買う時期を分けることで、高い時期にまとめて買ってしまうリスクを和らげられるのが特徴です。
常に有利になるとは限らない
ただし、価格が上がり続けた場合などは、最初にまとめて買った方が結果的に有利になることもあります。
毎月同じ金額で買う方法は、値下がりのリスクをなくすものではなく、買う時期を分散してリスクを和らげる方法だと理解しておきましょう。
月1万円などの少額から始められるため、生活に影響しない範囲で、値動きに慣れながら続けやすい点もメリットといえます。
NISAを使うか考える前に確認しておきたい3つのこと
NISAを使うかどうかは、制度の有利さだけでなく、自分の家計やお金の使い道に合っているかで考えることが大切です。
生活費の備えを先に確保しているか
投資に回すお金は、当面使う予定のないお金に限るのが基本です。
病気や失業など急な出費に備えるお金は、すぐに引き出せる預金などで確保しておくと、値下がりした時期に売らざるを得ない状況を避けやすくなります。
そのお金を使う時期はいつか
使う時期が近いお金ほど、値下がりから回復するのを待つ時間が取れません。
数年以内に使う予定があるお金と、10年以上先に使うお金を分けて考えると、投資に回せる金額の目安がつかみやすくなります。
商品の中身とコストを理解しているか
NISAで買える商品にも、値動きの大きさや手数料(信託報酬など)の違いがあります。
何に投資する商品で、どのくらい値動きがあり、どれだけのコストがかかるのかを確かめたうえで判断することが大切です。
まとめ:NISAの仕組みとリスクを知ったうえで判断を
NISAは、投資で得た利益や配当金にかかる約20%の税金が非課税になる制度で、毎月1万円を年3%で20年積み立てたと仮定した場合、課税口座と比べて約18万円の税金がかからない計算になります。
一方で、投資には値下がりのリスクがあり、使う直前の値下がりで元本を下回ることもあるほか、NISA口座の損失はほかの口座の利益と相殺できません。
物価の上昇で預金の価値が目減りする可能性も踏まえながら、生活費の備えやお金を使う時期を整理し、NISAを使うかどうか、使う場合はいくらまでにするかを考える材料にしてみてください。

一種外務員資格(証券外務員一種)。三菱UFJ銀行や三井住友信託銀行にて、資産運用アドバイザーとして10年以上の経験を持ち、現役世代から富裕層まで延べ1000名以上のコンサルティングに携わる。現在は株式会社モニクルリサーチが運営する複数のWebメディアで金融関連記事を企画・執筆・監修を行う。