
令和8年度税制改正で、給与所得控除の最低額が65万円から74万円に引き上げられます。
改正は2026年12月1日に施行され、2026年分と2027年分の所得に適用されます。
年金を受け取りながらパートで働く人にとっては、確定申告がいらないかどうかの判定に関わる改正です。給与の額が同じでも、2026年分は確定申告がいらなくなる人が出てきます。
この記事では、確定申告不要制度の条件と、2026年分はパート収入が月いくらまでなら申告がいらないのかを確認します。
年金をもらいながら働く人の確定申告不要制度
まずは、確定申告がいらなくなる条件から見ていきます。
400万円と20万円の2つの条件
年金を受け取っている人には、確定申告の負担を減らすための「確定申告不要制度」があります。次の2つの条件をどちらも満たすと、所得税の確定申告はいりません。
- 公的年金等の収入が年400万円以下
- 公的年金等の所得以外の所得が年20万円以下
どちらか1つでも外れると、確定申告が必要です。
企業年金も400万円に含めて数える
400万円に含める「公的年金等」には、国民年金や厚生年金のほか、勤めていた会社から受け取る年金や確定給付企業年金も入ります。源泉徴収票が複数届く人は、すべての金額を足して確かめましょう。
なお、外国の制度から受け取る年金は源泉徴収の対象にならないため、受け取っている人はこの制度を使えません。
パートの給与は「給与所得」で判定する
20万円の判定に使うのは、パートの給与の額そのものではありません。給与から給与所得控除を差し引いた「給与所得」で見ます。
給与所得控除は、会社員やパートの必要経費にあたるものとして、給与の額に応じて決まっている控除です。この控除の最低額が、2026年分から上がります。
2026年分から給与所得控除の最低額が74万円に
給与所得控除の最低額は、給与の額が少ない人ほど大きく効きます。
65万円から74万円へ
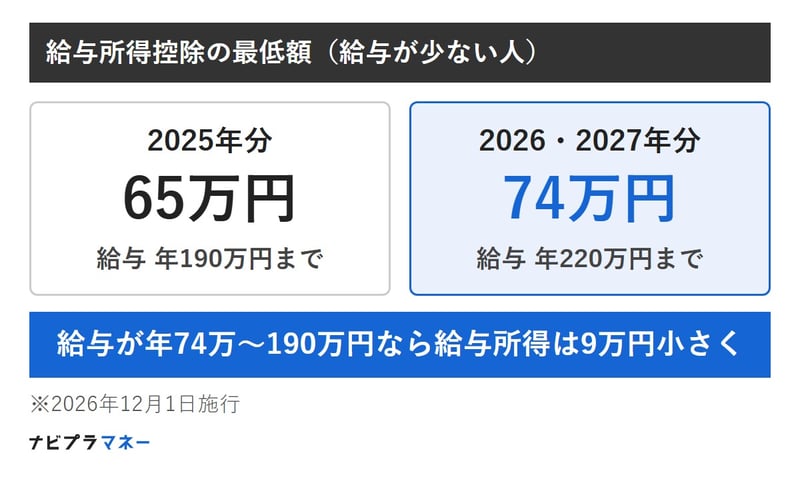
2025年分の給与所得控除の最低額は65万円で、給与が年190万円までの人に使われていました。
2026年分と2027年分は74万円になり、給与が年220万円までの人に使われます。
給与所得控除の最低額(給与が少ない人)
出所:国税庁「No.1410 給与所得控除」をもとにナビプラマネー編集部作成
- 2025年分:65万円(給与年190万円まで)
- 2026年分・2027年分:74万円(給与年220万円まで)
給与所得が9万円小さくなる人も
給与が年74万円から190万円までの人は、控除が9万円大きくなる分、給与所得も9万円小さくなります。
2025年分では20万円をわずかに超えていた人も、2026年分は20万円以下に収まることがあるのです。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。
関連タグ
RELATED ARTICLES関連記事