
子どもの教育費や住宅ローンの返済が終わり、60歳になってようやくお金を運用に回すゆとりが出てきたという方もいるでしょう。NISAは年齢の上限がないため、60歳からでも始められます。
ただ、60歳から始める場合は、20歳代や30歳代から始めるのに比べて、積み立てられる期間が限られます。そのため、いつまで積み立てて、いつから取り崩すのかという「出口」を先に決めておくと、毎月いくら積み立てればよいかが見えてきます。
この記事では、年金だけでは足りない生活費を目安に、60歳からNISAを始める人の積立額と取り崩し方を、取り崩しを始める年齢別に試算します。使い切れずに残った場合の相続での扱いもあわせて確認します。
出口の目安は「年金だけでは足りない分」
取り崩す額の目安になるのが、年金生活で毎月不足する金額です。総務省の家計調査(2025年)によると、65歳以上の夫婦のみの無職世帯では、毎月の家計は次のとおりです。
- 可処分所得(年金などの収入から税金や社会保険料を引いた額):22万1544円
- 消費支出:26万3979円
- 不足額:約4.2万円
毎月約4.2万円の不足を90歳まで補えるかどうかを、NISAの出口のひとつの目安として考えてみます。
月5万円・月10万円を積み立てると、65歳・70歳でいくら?
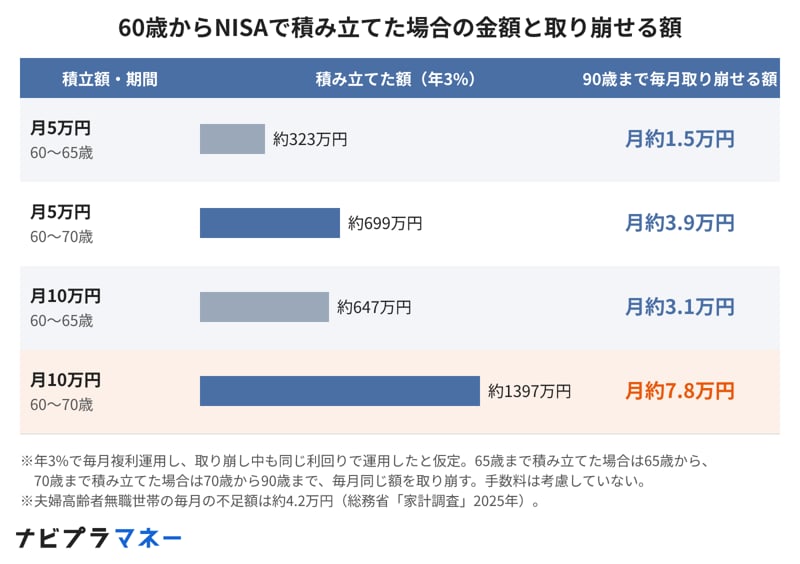
60歳から毎月積み立て、年3%で運用できた場合に、65歳と70歳でいくらになるかを計算しました。あわせて、そのお金を90歳まで毎月同じ額ずつ取り崩した場合の、毎月の額も示しています(取り崩している間も年3%で運用を続けると仮定)。
- 月5万円を65歳まで:約323万円。65歳から90歳まで取り崩すと毎月約1.5万円
- 月5万円を70歳まで:約699万円。70歳から90歳まで取り崩すと毎月約3.9万円
- 月10万円を65歳まで:約647万円。65歳から90歳まで取り崩すと毎月約3.1万円
- 月10万円を70歳まで:約1397万円。70歳から90歳まで取り崩すと毎月約7.8万円
月5万円を70歳まで積み立てると、毎月の不足額(約4.2万円)にあと少しで届きます。一方、65歳まで積み立ててすぐに取り崩し始めると、月10万円を積み立てても毎月約3.1万円で、不足額には届きません。
60歳から積み立てた場合の金額と、90歳まで毎月取り崩せる額
出所:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」をもとにナビプラマネー編集部作成
不足額から逆算すると、毎月いくら積み立てればいい?
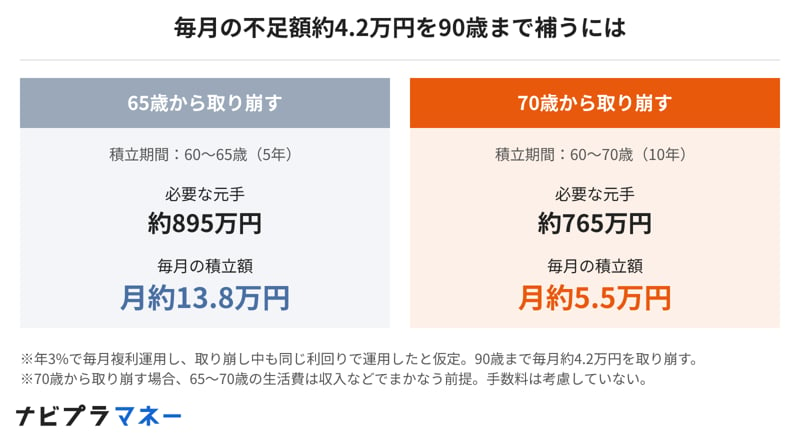
反対に、毎月約4.2万円の不足を90歳まで補うには、60歳から毎月いくら積み立てればよいのかを逆算しました。取り崩しを65歳から始める場合と、70歳から始める場合を比べています。
- 65歳から取り崩す(60〜65歳に積立):必要な元手は約895万円。積立額は月約13.8万円
- 70歳から取り崩す(60〜70歳に積立):必要な元手は約765万円。積立額は月約5.5万円
積立を5年長く続けて取り崩しを5年遅らせると、毎月の積立額は約4割で済む計算です。積み立てる期間が延びるだけでなく、取り崩す期間が短くなり、運用で増える分も大きくなるためです。
なお、70歳から取り崩す場合は、65歳から70歳までの生活費を、働いて得る収入などでまかなえることが前提になります。
70歳から取り崩すなら、必要な積立額は月約5.5万円
出所:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」をもとにナビプラマネー編集部作成
取り崩すときに押さえておきたい3つのこと
取り崩しを始めてからも、次の3つを意識しておくと、お金を長持ちさせやすくなります。
- 取り崩し方を決める:毎月同じ額を売る「定額」と、残高の一定割合を売る「定率」がある。定率は相場が下がったときに売る額も減る
- 売った分の枠は翌年に戻る:NISAで売ると、買ったときの金額の分だけ、生涯の枠(1800万円)が翌年に空く
- 現金も手元に置いておく:相場が大きく下がった年に売らずに済むよう、1〜2年分の生活費の不足分ほどを預貯金で持っておく方法もある
使い切れずに残ったら?相続ではNISAの非課税は引き継がれない
取り崩しの途中で亡くなった場合、NISA口座に残った株や投資信託はどうなるのでしょうか。日本証券業協会のQ&Aによると、相続人は、亡くなった人のNISA口座がある金融機関に「非課税口座開設者死亡届出書」を出す必要があります。
相続した株や投資信託は、相続人のNISA口座には入れられず、特定口座か一般口座で受け取ります。このとき、取得価額は相続が発生した日の時価になります。相続した後に値上がりして売った場合、その利益には税金がかかります。家族に残したい分がある場合は、NISAのまま残すのか、生前に取り崩して使うのかも考えておきましょう。
まとめ
60歳からNISAを始める場合、出口を何歳にするかで、必要な積立額は大きく変わります。年金だけでは足りない毎月約4.2万円を90歳まで補うには、65歳から取り崩すなら月約13.8万円、70歳から取り崩すなら月約5.5万円の積立が必要な計算です。
まずは、何歳まで働くか、年金の不足がいくらになりそうかを夫婦で確認し、取り崩しを始める年齢を決めてみましょう。そこから逆算すれば、今から毎月いくら積み立てればよいかが見えてきます。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

一種外務員資格(証券外務員一種)。三菱UFJ銀行や三井住友信託銀行にて、資産運用アドバイザーとして10年以上の経験を持ち、現役世代から富裕層まで延べ1000名以上のコンサルティングに携わる。現在は株式会社モニクルリサーチが運営する複数のWebメディアで金融関連記事を企画・執筆・監修を行う。