
繰下げ受給の待機中は給付金を受け取れない
繰下げ受給は、65歳で年金を受け取らずに66歳以降75歳までの間に受け取り始め、そのぶん年金を増やす仕組みです。増える割合は1か月あたり0.7%で、70歳まで待つと42%増えます。
増えた年金は一生続くため、長生きに備える方法として考える人もいます。ただし、待っている間は年金生活者支援給付金にも影響が出ます。
給付金の対象は「年金を請求した人」
年金生活者支援給付金の支給に関する法律では、老齢基礎年金を受ける権利がある人のうち、年金の請求(裁定の請求)をした人を給付金の対象にしています。繰下げで待っている間は、まだ年金を請求していないため、給付金も受け取れないのです。
日本年金機構の繰下げ受給の案内にも、繰り下げると年金生活者支援給付金に影響する場合があるとの注意が書かれています。請求書が届いたら、年金の受け取り方と給付金をセットで考えることが大切です。
待った期間の分はさかのぼらない
給付金の支給は、原則として請求した月の翌月分から始まります。繰下げの申出をした人は、申出の日から3か月以内に給付金を請求すれば、申出の日に請求したものとして扱われます。
つまり、給付金を受け取り始めるのは、繰下げの申出をした月の翌月分からです。65歳から待っていた期間の給付金が、あとからまとめて支払われるわけではありません。
基礎年金と厚生年金は別々に繰り下げられる
老齢基礎年金と老齢厚生年金は、別々に繰り下げることができます。給付金の要件にかかわるのは、このうち老齢基礎年金を受け取っているかどうかです。
老齢厚生年金だけを繰り下げ、老齢基礎年金は65歳から受け取る選び方なら、「老齢基礎年金を受け取っている」という要件は満たせます。もちろん、給付金を受け取れるかは世帯や所得の要件でも決まるため、年金事務所で確かめておくと安心です。
【試算】保険料30年の人が70歳まで待つと「25万2900円」
では、繰下げで待った期間に受け取らない給付金はいくらになるのでしょうか。保険料を30年納めた人を例に計算してみます。
試算の前提
- 1956年(昭和31年)4月2日以後に生まれ、世帯全員が非課税などほかの要件を満たしている
- 保険料を納めた期間は30年(360月)、未納が10年で、免除を受けた期間はない
- 老齢基礎年金は、65歳から受け取ると年63万5475円(2026年度の額)
- 給付金は月額4215円(2026年度の基準額で計算し、待機中も額は変わらないと仮定)
待った年数ごとの額
給付金は1年で12か月分、5万580円になります。待つ年数が延びるほど、受け取らない額も積み上がっていきます。
- 66歳まで待つ(1年):5万580円
- 67歳まで待つ(2年):10万1160円
- 68歳まで待つ(3年):15万1740円
- 69歳まで待つ(4年):20万2320円
- 70歳まで待つ(5年):25万2900円
70歳まで待つと、受け取らない給付金は25万2900円になります。そのかわり、老齢基礎年金は42%増えて年90万2375円になります。
増える年金と並べて見る
68歳まで待つ場合、受け取らない給付金は15万1740円です。このとき老齢基礎年金は年79万5615円となり、65歳から受け取る場合より年16万140円多くなります。
受け取らなかった給付金の分は、増えた年金でおよそ1年あれば埋まる計算です。とはいえ、どちらが有利かは何歳まで受け取るかで変わるため、金額だけで決められるものではありません。
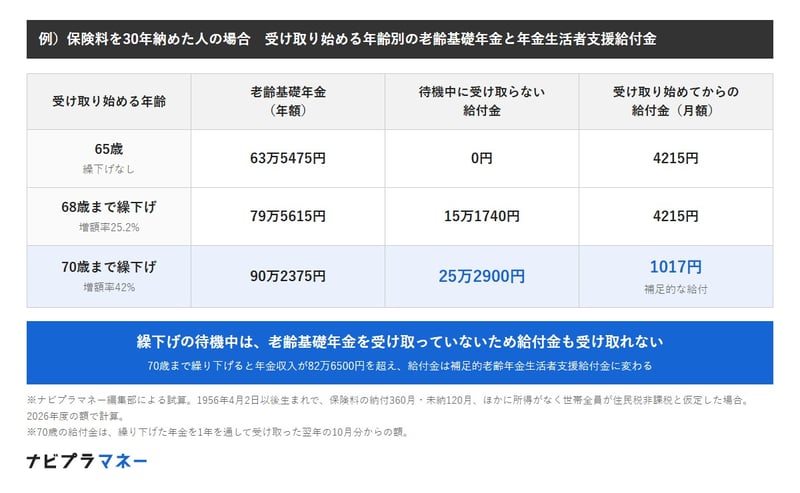
例)保険料を30年納めた人の場合 受け取り始める年齢別の老齢基礎年金と年金生活者支援給付金
出所:日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」、日本年金機構「年金の繰下げ受給」をもとにナビプラマネー編集部作成
- 65歳(繰下げなし):老齢基礎年金 年63万5475円/待機中に受け取らない給付金 0円/受け取り始めてからの給付金 月額4215円
- 68歳まで繰下げ(増額率25.2%):老齢基礎年金 年79万5615円/待機中に受け取らない給付金 15万1740円/受け取り始めてからの給付金 月額4215円
- 70歳まで繰下げ(増額率42%):老齢基礎年金 年90万2375円/待機中に受け取らない給付金 25万2900円/受け取り始めてからの給付金 月額1017円(補足的な給付)

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。
関連タグ
RELATED ARTICLES関連記事