
文部科学省の調査によると、2025年度に私立大学へ入学した人の初年度の納付金は、平均で150万7647円でした。子どもが中学3年生なら、このお金を払うのは3年余り先です。
手元に500万円あるなら、NISAで運用して少しでも増やしたいと考える方もいるかもしれません。年7%で増えれば3年で100万円以上になりますが、3年後に必ず使うお金を、値動きのある投資信託に置いて大丈夫なのでしょうか。
この記事では、大学資金500万円を3年運用した場合を、毎年同じ率で増えたときと、実際の株価の動きをたどったときで比べ、使う時期が近いお金の置き場所を考えます。
私立大学の入学から卒業までにいくらかかる?初年度は平均150万7647円
文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」によると、私立大学(学部)の初年度の納付金は次のとおりです。
- 【授業料】96万8069円
- 【入学料】24万365円
- 【施設設備費】17万2550円
- 【実験実習料などを含む総計】150万7647円
総計は前回調査(令和5年度)より2.1%増えました。授業料と施設設備費が4年間同じ額だとすると、入学料と合わせて4年で約480万円です。
大学資金として500万円を用意しているなら、ほぼ4年分にあたります。入学時に一度にかかる分だけでなく、2年目以降も授業料と施設設備費だけで毎年114万619円の支払いが続くことになります。
500万円を3年運用すると?年7%なら約612万5000円、年3%なら約546万4000円
500万円をNISAの投資信託で運用し、毎年同じ率で増え続けたと仮定して試算しました。
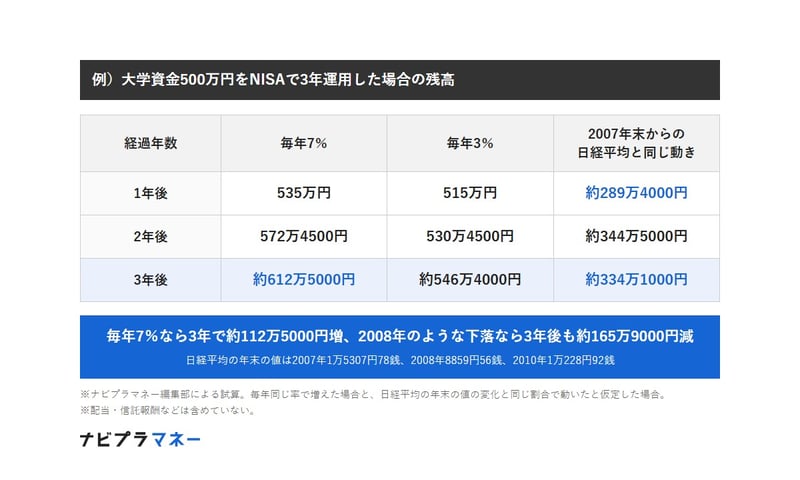
例)大学資金500万円をNISAで3年運用した場合の残高
出所:日経平均プロフィル「ヒストリカルデータ」をもとにナビプラマネー編集部作成
- 【毎年7%】1年後535万円、2年後572万4500円、3年後約612万5000円
- 【毎年3%】1年後515万円、2年後530万4500円、3年後約546万4000円
毎年7%で増え続ければ、3年で約112万5000円増えます。NISAなら増えた分に税金はかからないため、増えた分をそのまま学費に回せます。
同じ運用を課税される口座でした場合は、売ったときに利益の20.315%が差し引かれます。約112万5000円の利益なら、約22万9000円が税金になる計算です。
ただし、毎年7%や3%は、約束された数字ではありません。株式の投資信託は年によって大きく上下し、3年という短い期間では、下がった年を取り戻せないまま使う時期が来ることもあります。
株価が下がった場合は?2007年末からの日経平均と同じ動きなら3年後に約334万1000円
日経平均プロフィルの年次データで、2007年末から3年間の日経平均の年末の値を見ると、次のとおりです。
- 【2007年末】1万5307円78銭
- 【2008年末】8859円56銭
- 【2009年末】1万546円44銭
- 【2010年末】1万228円92銭
500万円が、この日経平均と同じ割合で動いた場合を試算しました。
- 【1年後】約289万4000円(約210万6000円減)
- 【2年後】約344万5000円(約155万5000円減)
- 【3年後】約334万1000円(約165万9000円減)
1年目で4割以上減り、3年たっても500万円には戻りません。この場合、入学時に払う初年度分は用意できても、2年目以降の学費が足りなくなる計算です。
※試算の前提:500万円が日経平均の年末の値の変化と同じ割合で動いたものとして計算しています。配当や投資信託の信託報酬などは考えていません。
3年後に使うお金はどこに置く?初年度分は預金、残りだけ運用すると
使う時期と金額が決まっているお金ほど、値下がりしたときに待つことができません。筆者が銀行で投資信託を扱っていた頃も、学費のように支払う時期が決まっているお金は、運用に回すお金と分けて考えることを大切にしていました。
そこで、入学時に払う初年度分の150万7647円は預金に残し、残りの349万2353円だけを運用した場合を試算しました。
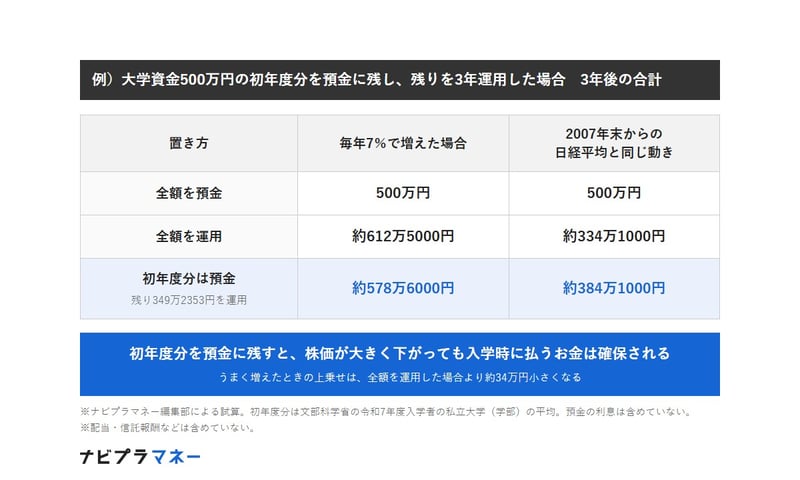
例)大学資金500万円の初年度分を預金に残し、残りを3年運用した場合 3年後の合計
出所:文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」、日経平均プロフィル「ヒストリカルデータ」をもとにナビプラマネー編集部作成
- 【全額を預金】500万円
- 【全額を運用・毎年7%】約612万5000円
- 【全額を運用・2007年末からの日経平均と同じ動き】約334万1000円
- 【初年度分は預金・残りを運用・毎年7%】約578万6000円
- 【初年度分は預金・残りを運用・2007年末からの日経平均と同じ動き】約384万1000円
初年度分を預金に残すと、うまく増えたときの上乗せは約34万円小さくなります。その代わり、株価が大きく下がったときも、入学時に払うお金は確保されたままです。
2年目以降の学費も、払う時期が近づいた分から順に預金へ移していくと、値下がりの影響を受ける金額を少しずつ減らせます。
NISAで運用した学資を引き出すときは?売った利益は非課税、枠は翌年以降に戻る
金融庁によると、NISAで買った投資信託を売って得た利益には税金がかかりません。また、売った商品の簿価(買ったときの金額)の分の非課税の枠は、翌年以降に再び使えるようになります。
ただし、NISAで出た損失は、ほかの口座の利益と相殺できません。値下がりしたまま学費のために売ると、その損失は税金の計算にも使えないまま確定します。
3年後に使う大学資金は、初年度分を預金に残して運用する額を決める
私立大学の初年度の納付金は平均150万7647円で、4年間では約480万円かかる計算です。500万円を3年運用すると、毎年7%なら約612万5000円になりますが、2007年末からの日経平均と同じ動きなら約334万1000円まで減ります。
使う時期が近いお金ほど、増やすことよりも、必要なときに必要な額があることを優先して置き場所を決めるとよいでしょう。迷うときは、利用している金融機関の窓口や、独立した立場のファイナンシャルプランナーに相談してみてください。
※本記事の試算は一定の前提に基づく概算で、将来の運用成果を示すものではありません。学費は大学や学部によって異なります。投資にあたっては、商品の内容やリスクを確かめたうえでご判断ください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

三菱UFJ銀行出身。FP2級。メガバンク窓口およびリテール営業として資産運用コンサルティングに従事し、全国表彰を多数受賞。現在はNISAや投資信託に関する記事を多数執筆。実務経験に基づく解説に定評があり、Yahoo!ニュース経済カテゴリでアクセスランキング1位を多数獲得。