
2026年11月6日、日経平均株価は前日より3643円13銭安い5万7434円77銭で取引を終え、6万円を割り込みました。NISAで投資信託を積み立てている方の中には、評価額を見て驚いた方もいるのではないでしょうか。
値動きのある商品なので、下がる日があること自体は珍しくありません。ただ、1日で5%を超える下落は、NISAで持っているお金にどのくらい響くのかが気になるところです。
この記事では、11月6日の下落幅と、日経平均と同じ動きをする投資信託の評価額がいくら減ったかを試算し、過去の大きな下落のあとの動きもあわせて見ていきます。
11月6日の日経平均はいくら下がった?3643円13銭安・5.96%安で6万円割れ
日経平均プロフィルのヒストリカルデータによると、11月の日経平均の終値は次のとおりです。
- 【11月2日】6万3081円86銭
- 【11月4日】6万2188円63銭
- 【11月5日】6万1077円90銭
- 【11月6日】5万7434円77銭(前日比3643円13銭安)
- 【11月9日】5万8775円50銭(前日比1340円73銭高)
11月6日の下落率は5.96%です。報道によると、前日の米国市場でAI・半導体関連株が大きく売られた流れを受け、東京市場でも同じ分野の銘柄を中心に値を下げました。
10月30日の終値6万3290円11銭と比べると、1週間で5855円34銭、9.25%下がった計算です。11月9日には1340円73銭戻しましたが、10月末の水準にはまだ届いていません。
NISAの評価額はいくら減った?日経平均と同じ動きなら1000万円で約59万6000円
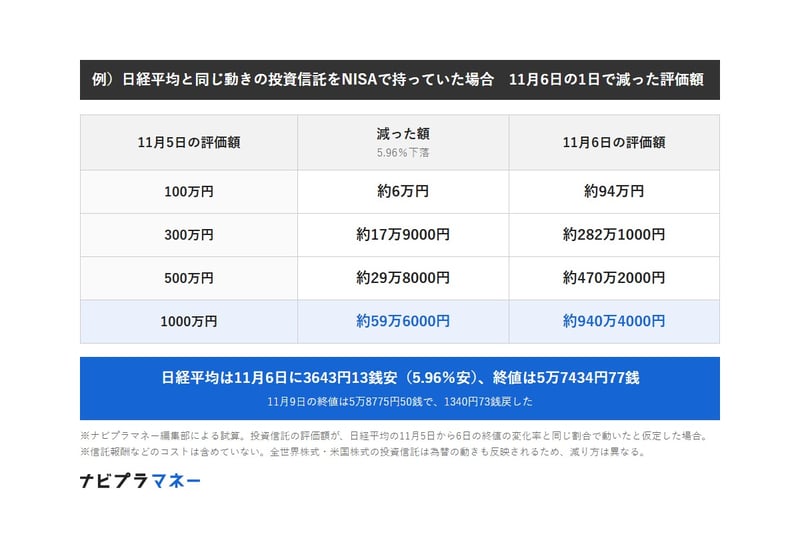
日経平均と同じ値動きをめざす投資信託を、NISAで持っていた場合を考えます。11月5日の評価額が同じ割合で5.96%下がったとすると、減った額は次のとおりです。
例)日経平均と同じ動きの投資信託をNISAで持っていた場合 11月6日の1日で減った評価額
出所:日経平均プロフィル「ヒストリカルデータ」をもとにナビプラマネー編集部作成
- 【100万円】約6万円減って約94万円
- 【300万円】約17万9000円減って約282万1000円
- 【500万円】約29万8000円減って約470万2000円
- 【1000万円】約59万6000円減って約940万4000円
全世界株式や米国株式の投資信託では、海外の株価に加えて為替の動きも反映されるため、減り方は日経平均と同じにはなりません。ご自身の投資信託の値動きは、運用会社が毎日公表する基準価額で確認できます。
※試算の前提:投資信託の評価額が、日経平均の11月5日から6日の終値の変化率(5.96%下落)と同じ割合で動いたものとして計算しています。信託報酬などのコストは考えていません。
過去の急落のあとは?2024年8月5日の4451円安は、8月13日に前日の終値を上回った
日経平均プロフィルのデータで、今回より下落幅が大きかった日を探すと、2024年8月5日の4451円28銭安と、1987年10月20日の3836円48銭安があります。
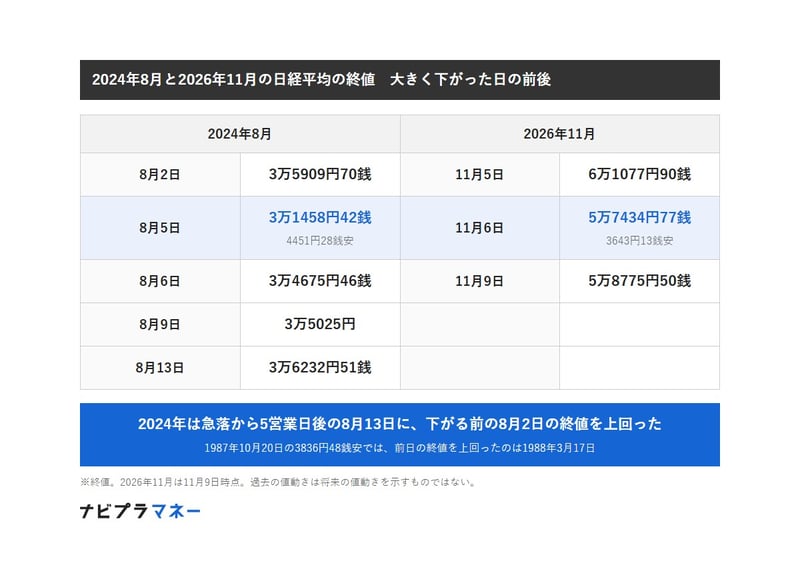
新しいNISAが始まった2024年の8月5日は、日経平均が1日で12.40%下がりました。その後の終値は次のように動いています。
2024年8月と2026年11月の日経平均の終値 大きく下がった日の前後
出所:日経平均プロフィル「ヒストリカルデータ」をもとにナビプラマネー編集部作成
- 【8月2日】3万5909円70銭
- 【8月5日】3万1458円42銭(4451円28銭安)
- 【8月6日】3万4675円46銭
- 【8月9日】3万5025円
- 【8月13日】3万6232円51銭
2024年は、急落から5営業日後の8月13日に、下がる前の8月2日の終値を上回りました。一方、1987年10月20日の下落では、前日の終値を上回ったのは翌1988年3月17日で、5カ月近くかかっています。
過去に早く戻ったからといって、今回も同じように戻るとは限りません。下がった日の数字だけでなく、そのお金をどのくらいの期間置いておけるかを合わせて考える必要があります。
NISAの積立は続ける?同じ月5万円でも、下がった価格なら買える量は約6.3%増える
毎月決まった額を積み立てている場合、価格が下がった月は、同じ金額でより多くの量を買うことになります。価格が5.96%下がると、同じ5万円で買える量は約6.3%増える計算です。
積立を止めると、安くなった価格で買う機会も止めることになります。一方で、生活費が足りなくなりそうなときまで積立を続ける必要はありません。家計に合わせて、金額を下げて続ける方法もあります。
急落の日にNISAで売る前に確かめたい3つ
評価額が大きく減ると、これ以上減る前に売りたくなるかもしれません。売るかどうかを決める前に、次の3つを先に見ておくと判断しやすくなります。
そのお金をいつ使う予定か
数年以内に使う予定のお金なら、値下がりしたまま使う時期が来るおそれがあります。10年以上使う予定がないお金なら、1日の値動きで判断を急ぐ必要は小さくなります。
筆者が銀行で投資信託を扱っていた頃も、相場が大きく動いたときこそ、売るかどうかは、そのお金を使う時期から考えることを大切にしていました。
取り崩しを始めているか
すでにNISAから生活費を取り崩している場合は、値下がりした時期に売る量が増えると、残高の減り方が早くなります。取り崩す額をあらかじめ決めておき、下がった月は預金から出すなど、売る時期を選べるようにしておく方法があります。
NISAで売ったときの損失と枠の扱い
金融庁の資料によると、NISAで出た損失は、特定口座や一般口座の利益と損益通算できず、翌年以降に繰り越すこともできません。下がったところで売ると、その損失は税金の計算にも使えないまま確定します。
また、金融庁によると、NISAで売った商品の簿価(買ったときの金額)の分の枠は、翌年以降に再び使えるようになります。ただし、枠が戻るのは売った年の翌年以降で、売った年のうちに戻るわけではありません。
日経平均の3643円安でNISAの評価額は1日で5.96%減、売る前に使う時期を見直す
11月6日の日経平均は3643円13銭安で、日経平均と同じ動きの投資信託なら、評価額1000万円で約59万6000円減った計算です。2024年8月の4451円安のあとは5営業日で下がる前の水準を上回りましたが、いつも同じように戻るとは限りません。
NISAは、長く持ち続けるほど非課税の効果を生かしやすい制度です。値動きが大きい時期ほど、そのお金をいつ使うかを先に見直し、迷うときは利用している金融機関の窓口や、独立した立場のファイナンシャルプランナーに相談してみてください。
※本記事は2026年11月9日時点の情報をもとにしています。試算は一定の前提に基づく概算で、将来の運用成果を示すものではありません。投資にあたっては、商品の内容やリスクを確かめたうえでご判断ください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

三菱UFJ銀行出身。FP2級。メガバンク窓口およびリテール営業として資産運用コンサルティングに従事し、全国表彰を多数受賞。現在はNISAや投資信託に関する記事を多数執筆。実務経験に基づく解説に定評があり、Yahoo!ニュース経済カテゴリでアクセスランキング1位を多数獲得。