
2026年12月から、iDeCoの掛金の上限が上がります。定年まであと数年という50歳代後半の会社員にとっては、いまから掛金を増やしても間に合うのか、増やす意味があるのかが気になるところです。
確定拠出年金の講師をしていた経験からお伝えすると、掛金を増やす意味は「増やした掛金を、あと何年、給与のあるうちに出せるか」で大きく変わります。ここでは、厚生労働省と国民年金基金連合会の資料をもとに、上限の変わり方と掛金を変えられる時期を確認します。
あわせて、58歳の会社員が掛金を月2.3万円から月6.2万円に増やした場合に、税金が軽くなる額を試算します。60歳でやめる場合と、65歳まで続ける場合で比べます。
※月2.3万円は、国民年金基金連合会「加入希望者の方へ」の、会社に企業年金がない会社員のいまの上限です。月6.2万円は、厚生労働省「2025年の制度改正」の改正後の上限です。
定年まであと数年でもiDeCoの掛金を増やせる?12月分から会社員の上限は月6.2万円、変更は1年に1回
厚生労働省「2025年の制度改正」によると、2026年12月1日から、会社員(第2号加入者)のiDeCoの上限は、勤務先の企業年金の有無などによる差をなくし、企業年金と共通の月6.2万円に一本化される予定です。
- 【会社に企業年金がない会社員】いまは月2.3万円、改正後は月6.2万円
- 【会社に企業年金がある会社員】改正後は、企業年金の掛金と合わせて月6.2万円
掛金を増やす時期にも決まりがあります。国民年金基金連合会「iDeCoの加入資格・掛金・受取方法等」によると、掛金額は、12月分から翌年11月分までの1年の間に1回だけ変えられます。
定年前にiDeCoの掛金を増やすと税金はいくら軽くなる?増額分の月3.9万円で年約7.1万〜9.5万円
iDeCoの掛金は全額が所得控除の対象で、掛金を増やすと、その分だけ所得税と住民税が軽くなります。掛金を月2.3万円から月6.2万円に増やすと、増える掛金は月3.9万円、年46.8万円です。
- 【所得税率10%の場合】増額分で軽くなる税金は年約9.5万円(所得税 約4.8万円、住民税 約4.7万円)
- 【所得税率5%の場合】増額分で軽くなる税金は年約7.1万円(所得税 約2.4万円、住民税 約4.7万円)
※試算の前提:所得税率は国税庁「No.2260 所得税の税率」の5%と10%の2通り(復興特別所得税を含め5.105%と10.21%)、住民税は所得割の税率10%。増やした掛金を差し引いても税率が変わらない場合で計算した。
iDeCoの掛金を増やした効果は何年続く?58歳なら60歳でやめれば約18.9万円、65歳まで続ければ約54.3万円
税金が軽くなるのは、掛金を出している年だけです。会社員(国民年金の第2号被保険者)は原則として65歳になるまでiDeCoに加入できるため、60歳で定年を迎えても、再雇用などで厚生年金に入って働き続ければ掛金を出せます。
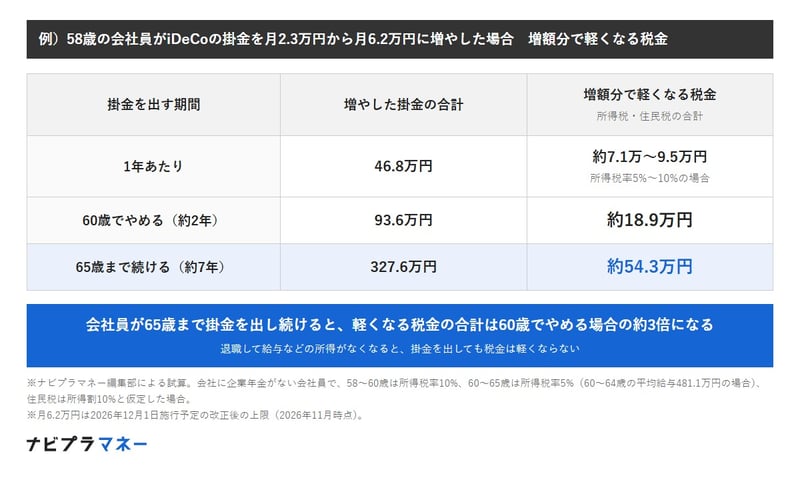
- 【60歳でやめる(約2年)】増額分で軽くなる税金は合計約18.9万円、増やした掛金の合計は93.6万円
- 【65歳まで続ける(約7年)】増額分で軽くなる税金は合計約54.3万円、増やした掛金の合計は327.6万円
※試算の前提:58歳から60歳までの約2年は所得税率10%、60歳から65歳までの約5年は所得税率5%とした。5%は、国税庁「令和7年分 民間給与実態統計調査」の60〜64歳の平均給与481.1万円で、給与だけの単身の会社員の場合(社会保険料が年約42万円以上のとき)の税率。
例)58歳の会社員がiDeCoの掛金を月2.3万円から月6.2万円に増やした場合 増額分で軽くなる税金
出所:厚生労働省「2025年の制度改正」、国税庁「No.2260 所得税の税率」、国税庁「令和7年分 民間給与実態統計調査」をもとにナビプラマネー編集部作成
60歳以降も続けると、軽くなる税金の合計は約3倍になります。一方で、増やした掛金も3倍以上になり、受け取りを始めるまで引き出せない点は変わりません。
定年後にiDeCoの掛金を出しても税金は軽くなる?給与などの所得がなければ軽くならない
厚生労働省「2025年の制度改正」によると、2026年12月1日からは、老齢基礎年金を受け取っていないなどの要件を満たせば、60歳以上70歳未満で国民年金の被保険者ではない人もiDeCoに加入できる予定です。退職して会社員でなくなっても、掛金を出し続けられる人が出てきます。
ただし、所得控除で軽くなるのは、給与などの所得にかかる税金です。退職して所得がなくなれば、掛金を出しても軽くなる税金はありません。定年後も掛金を出すかは、税金が軽くなるかどうかとは分けて考える必要があります。
また、国民年金基金連合会「給付について」によると、60歳から受け取るには、iDeCoなどに加入していた期間(通算加入者等期間)が10年以上必要です。期間が短い人は、受け取りを始められる年齢が61歳から65歳までの間に後ろへずれます。
【元DC講師の視点】検証
今回の試算では、58歳から65歳まで掛金を増やすと、軽くなる税金は合計約54.3万円で、増やした掛金は327.6万円でした。増やした掛金に対して、税金で戻ってくるのは約17%です。
この約17%は、運用で増えるかどうかとは別に、掛金を出した年に決まる効果です。定年が近いと運用期間の短さが気になりますが、増額の意味は運用益だけで測らなくてよいと考えています。
一方で、327.6万円は受け取りを始めるまで動かせません。60歳前後は、住宅ローンの繰上返済や子どもの学費、退職後の生活費など、まとまったお金が出ていきやすい時期でもあります。
iDeCoは制度のシンプル化が進んでおり、今回の改正で会社員の上限が企業年金の有無にかかわらず一本化されるのも、その流れだと感じています。上限が上がったからといって上限まで出す必要はなく、出せる額と出したい額は分けて考えたいところです。
まずは、勤務先に企業年金があるか、60歳以降の働き方と給与の見込みを確認しましょう。そのうえで、12月分からの掛金をいくらにするかを、1年に1回の変更の機会に合わせて決めると進めやすくなります。
まとめ
定年まであと数年でも、iDeCoの掛金を増やすと、掛金を出した年ごとに税金が軽くなります。58歳の会社員が月6.2万円に増やした場合、増額分で軽くなる税金は、60歳でやめれば約18.9万円、65歳まで続ければ約54.3万円の試算です。
ただし、退職して所得がなくなると、掛金を出しても税金は軽くなりません。増やした掛金は受け取りまで引き出せないため、60歳以降の働き方とお金の出入りをあわせて確かめておきましょう。
※本記事の試算は一定の前提に基づく概算です。実際の税額は、収入や控除、お住まいの自治体によって変わります。掛金の上限や加入の要件は、厚生労働省や国民年金基金連合会の最新の情報でご確認ください。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。
関連タグ
RELATED ARTICLES関連記事