
NISAの積立をクレジットカード払いにすると、積立額に応じてポイントが貯まります。「どうせ積み立てるならポイントが貯まるほうがお得」と考える方もいれば、「現金で積み立てるのとそれほど変わらないのでは」と感じる方もいるでしょう。
クレジットカードで積み立てても、買える投資信託や運用の成果は現金で積み立てた場合と同じです。違いは、貯まるポイントの分だけです。
この記事では、NISAの積立をクレジットカード払いにした場合に、現金で積み立てる場合と比べてどれくらい差が出るのかを、積立額と還元率別に試算します。
クレジットカードで積み立てられるのは月10万円まで
投資信託をクレジットカードで買うことは、法令で一定の条件のもとでだけ認められています。金融庁の資料によると、主な条件は次の3つです。
- 翌月一括払いであること
- カード会社が立て替える額(信用の供与)が10万円を超えないこと
- 累積投資契約(毎月など定期的に積み立てる契約)であること
金融庁によると、法令上の上限は月10万円ですが、これまでカード会社の決済のサイクルに合わせて、実務上は月5万円までとする扱いが定着していました。金融庁は2023年12月に、つみたて投資枠の月10万円に合わせて積み立てられるよう、内閣府令の改正案を公表しています。
実際にいくらまでカードで積み立てられるかは、証券会社とカード会社の組み合わせによって異なります。
現金積立との差は「ポイントの分だけ」
クレジットカードで積み立てても、現金で積み立てても、同じ投資信託を同じ額だけ買うことに変わりはありません。そのため、運用の成果は同じで、差が出るのは貯まるポイントだけです。
貯まるポイントは、毎月の積立額にカードの還元率をかけた額です。還元率はカードの種類や年間の利用額などの条件で変わり、0.5%や1%のほか、条件を満たすとそれ以上になるカードもあります。
月5万円・還元率1%なら、20年で12万円
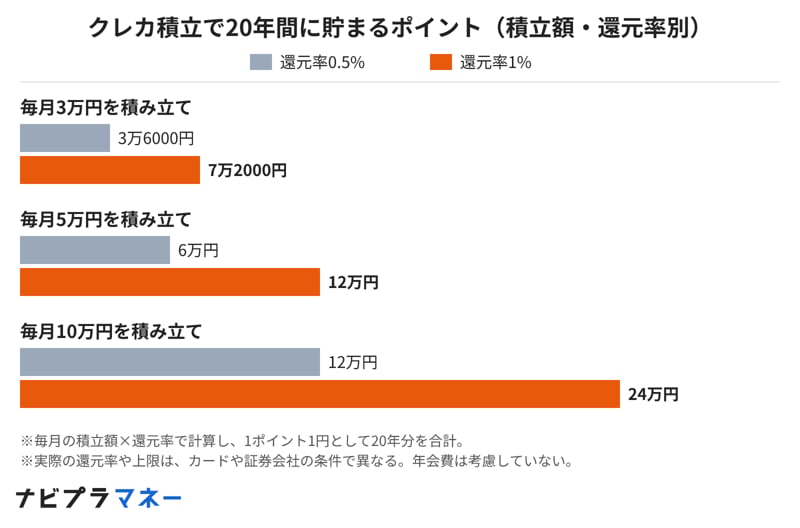
毎月の積立額と還元率別に、20年間で貯まるポイントを計算しました(1ポイント1円として計算)。
- 月3万円:還元率0.5%なら3万6000円、1%なら7万2000円
- 月5万円:還元率0.5%なら6万円、1%なら12万円
- 月10万円:還元率0.5%なら12万円、1%なら24万円
月5万円・還元率1%なら、20年で12万ポイント
出所:金融庁「事務局説明資料」(2023年10月3日)などをもとにナビプラマネー編集部作成
ポイントも運用に回せば、20年で約20万円に
貯まったポイントで投資信託を買える証券会社もあります。ポイントも毎月投資に回して、年5%で運用できたとすると、20年後の金額は次のとおりです。
- 月5万円・還元率1%(毎月500ポイント):約20万6000円
- 月10万円・還元率1%(毎月1000ポイント):約41万1000円
ポイントをそのまま使うより、運用に回したほうが、20年後には8万円以上多くなる計算です。
20年後の評価額から見ると、差は約1%
一方で、積立全体から見るとどうでしょうか。月5万円を20年間、年5%で運用できた場合、20年後の評価額は約2055万円です。還元率1%で貯めたポイントを運用した約20.6万円は、その約1%にあたります。
差がないわけではありませんが、運用の成果に比べると小さい額です。ポイントの多さだけで証券会社やカードを選ぶより、信託報酬の低い投資信託を選び、長く積み立て続けることのほうが、20年後の金額には大きく影響します。
年会費がかかるカードは、差がほとんどなくなることも
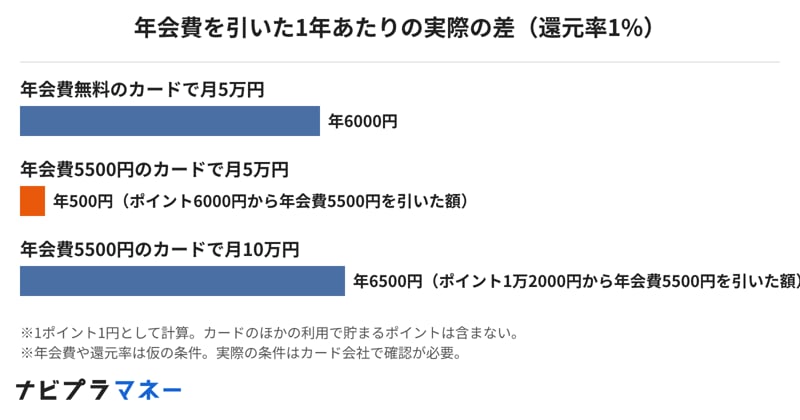
還元率の高いカードの中には、年会費がかかるものもあります。年会費を引いた1年あたりの実際の差を計算すると、次のようになります。
- 年会費無料・還元率1%で月5万円:年6000円
- 年会費5500円・還元率1%で月5万円:年500円
- 年会費5500円・還元率1%で月10万円:年6500円
年会費5500円のカードで月5万円なら、実際の差は年500円
出所:金融庁「大臣閣議後記者会見の概要(令和6年1月26日)」などをもとにナビプラマネー編集部作成
年会費がかかるカードは、積立額が少ないと、ポイントの多くが年会費で消えてしまいます。ふだんの買い物でもそのカードを使うかどうかも含めて考えましょう。
カードを選ぶ前に確認したいこと
- 還元率の条件:カードの種類、年間の利用額、ポイントがつく上限額
- ポイントの有効期限:期限が切れると使えなくなる
- 積立日と引き落とし日:カードの引き落としは翌月になるため、口座の残高を確認しておく
- 証券会社とカード会社の組み合わせ:使えるカードは証券会社ごとに決まっている
まとめ
NISAの積立をクレジットカード払いにしても、運用の成果は現金で積み立てる場合と同じで、差が出るのはポイントの分だけです。月5万円を還元率1%で20年間積み立てると12万円、ポイントも年5%で運用すれば約20.6万円になる計算です。
ただし、20年後の評価額(約2055万円)に対しては約1%で、年会費がかかるカードでは差がほとんどなくなることもあります。
すでにクレジットカードで積み立てている方は、まず、使っているカードの還元率と年会費、ポイントの使い道を確かめてみましょう。これから始める方は、ポイントだけで選ばず、証券会社で選べる投資信託の信託報酬もあわせて比べることが大切です。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

一種外務員資格(証券外務員一種)。三菱UFJ銀行や三井住友信託銀行にて、資産運用アドバイザーとして10年以上の経験を持ち、現役世代から富裕層まで延べ1000名以上のコンサルティングに携わる。現在は株式会社モニクルリサーチが運営する複数のWebメディアで金融関連記事を企画・執筆・監修を行う。