
2026年度の年金額は、4月分から国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%引き上げられました。厚生労働省が示す標準的な夫婦の年金額は月23万7279円で、前年度より4495円増えています。
年金が増えると、住民税非課税だった世帯が課税に変わることはないのでしょうか。そもそも年金だけで暮らす場合、単身と夫婦でそれぞれいくらまでなら非課税なのでしょうか。
この記事では、区の案内と厚生労働省の資料で、年金収入だけの人が住民税非課税になる線を確かめます。2026年度の標準的な夫婦の年金額をこの線に当てはめ、どこまで余裕があるかも試算しました。
年金だけで住民税非課税になるのは?65歳以上の単身は155万円、妻を扶養する夫は211万円
江戸川区の資料は、年金収入のみの例として、65歳以上の単身者で年収155万円以下なら住民税が非課税になると示しています。この155万円は、東京23区など1級地の基準をもとにした目安です。
妻を扶養している夫婦では、夫の非課税の線が上がります。1級地の基準で計算すると、65歳以上の夫の年金が211万円以下で夫が非課税になり、妻も年金が155万円以下なら夫婦とも非課税です。
65歳以上で年金収入だけの場合、1級地の非課税の線は単身155万円、妻を扶養する夫は211万円です
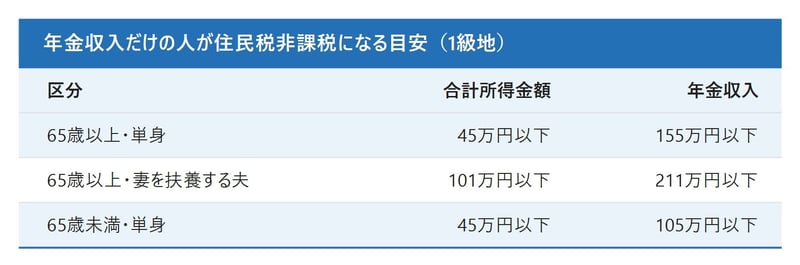
出所:中央区「住民税がかからない方」、江戸川区「住民税非課税世帯とは(令和7年度)」をもとにナビプラマネー編集部作成
- 【65歳以上・単身】年金収入155万円以下(合計所得金額45万円以下)
- 【65歳以上・妻を扶養する夫】年金収入211万円以下(合計所得金額101万円以下)
- 【65歳未満・単身】年金収入105万円以下(合計所得金額45万円以下)
65歳以上と65歳未満で線が50万円違うのは、年金から差し引く公的年金等控除の額が違うためです。65歳以上で年金が330万円以下なら110万円、65歳未満で130万円以下なら60万円を差し引きます。
※試算の前提:収入は公的年金だけ。妻を扶養する夫の線は、中央区が示す「35万円×(同一生計配偶者+扶養親族数+1)+10万円+21万円」に、妻1人を当てはめた額(101万円)に公的年金等控除110万円を加えています。遺族年金と障害年金は住民税の対象とならない所得のため、ここでの年金収入に含みません。
なぜ年金155万円が線になる?非課税の線は「合計所得金額」で決まり、年金収入に直すには控除を足す
中央区「住民税がかからない方」によると、扶養する家族がいない人は、前年の合計所得金額が45万円(35万円+10万円)以下なら、均等割と所得割の両方がかかりません。家族を扶養している人は、扶養の人数に応じて線が上がります。
年金収入だけの人の合計所得金額は、年金収入から公的年金等控除を差し引いた額です。そのため、非課税の線を年金収入に直すと、45万円に110万円を足した155万円になります。
夫婦の場合、夫の線を引き上げるのは、妻が同一生計配偶者に当たるときです。妻の年金が155万円以下なら、妻の合計所得金額は45万円以下で、同一生計配偶者の所得の要件も満たします。
標準的な夫婦の夫は非課税の線の内側?2026年度は年金200万52円で、211万円まで約11万円の余裕
厚生労働省「令和8年度の年金額改定についてお知らせします」は、標準的な夫婦の年金額を月23万7279円としています。平均的な収入で40年間働いた夫の老齢厚生年金と、夫婦2人分の老齢基礎年金(満額)を合わせた額です。
老齢基礎年金の満額は1人月7万608円です。これを差し引くと、夫の年金は月16万6671円、年200万52円になります。妻は老齢基礎年金だけで年84万7296円です。
標準的な夫婦の夫の年金200万52円は、妻を扶養する場合の線211万円を下回り、単身の線155万円は上回ります
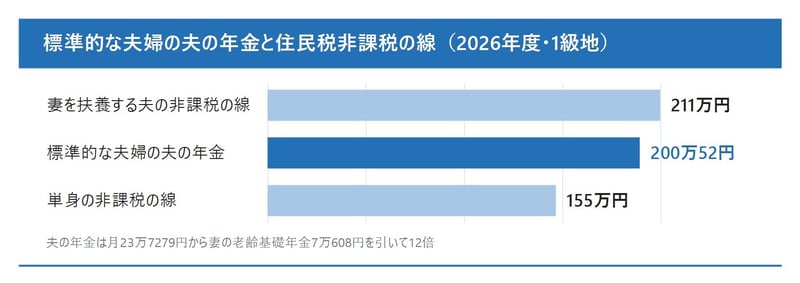
出所:厚生労働省「令和8年度の年金額改定についてお知らせします」、中央区「住民税がかからない方」をもとにナビプラマネー編集部作成
- 【妻を扶養する夫の非課税の線】211万円
- 【標準的な夫婦の夫の年金(2026年度)】200万52円
- 【単身の非課税の線】155万円
夫の年金は、妻を扶養する場合の線まで10万9948円、月にして約9100円の余裕があります。妻の年84万7296円も155万円を下回るため、1級地の基準では、この夫婦は2人とも住民税非課税の水準です。
一方、同じ200万52円を単身で受け取る場合は、155万円を45万52円上回り、住民税が課税される水準になります。同じ年金額でも、扶養している家族がいるかどうかで扱いが分かれます。
※試算の前提:65歳以上・収入は公的年金だけ・1級地。夫の年金は標準的な夫婦の年金額(月23万7279円)から妻の老齢基礎年金(満額・月7万608円)を差し引いた額を12倍しました。
住む地域で線は変わる?3級地なら夫の線は192万8000円に下がる
非課税の線は全国一律ではありません。地方税法施行令は、35万円の基本の部分と21万円の加算の部分を、生活保護の級地区分に応じた率を勘案して市区町村が定めるとしています。10万円の部分には率がかかりません。
3級地の率(0.8)で計算すると、65歳以上の単身の線は148万円、妻を扶養する夫の線は192万8000円です。2026年度の標準的な夫婦の夫の年金200万52円は、3級地では夫の線を7万2052円上回ります。
自分の市区町村の線は、住民税の案内ページや窓口で確かめられます。級地は、同じ都道府県の中でも市区町村によって違います。
判定に使うのは1年間に受け取った年金、2026年中の夫の受取額は198万7272円
公的年金の政策を取材していた経験からお伝えすると、年金額の改定と住民税の判定は、数える期間がずれている点に注意が要ります。年金額は4月分から年度単位で変わりますが、住民税は1月から12月に受け取った年金で判定します。
年金は偶数月に前の2か月分が支払われます。2026年2月と4月に受け取るのは2025年度の額で、6月から12月に受け取る分が2026年度の額です。2027年度の住民税は、この2026年中の受取額で判定されます。
標準的な夫婦の夫で計算すると、2025年度の月16万3476円を4か月分、2026年度の月16万6671円を8か月分受け取り、2026年中の年金収入は198万7272円になります。2026年度の年額200万52円より1万2780円少ない額です。
年金の振込額は、介護保険料などが天引きされた後の金額です。判定に使うのは天引き前の年金額なので、1月ごろに届く公的年金等の源泉徴収票の「支払金額」で確かめるのが確実です。
年金だけの非課税の線は単身155万円・夫211万円、扶養と住む場所で変わる
65歳以上で年金収入だけの人は、1級地なら単身155万円以下、妻を扶養する夫は211万円以下が住民税非課税の目安です。2026年度の標準的な夫婦の夫の年金200万52円は、この線の内側にあります。
ただし、3級地では夫の線が192万8000円に下がり、単身なら同じ年金でも課税の水準です。源泉徴収票の金額と住んでいる市区町村の基準を見比べ、迷うときは市区町村の税務の窓口で確かめてください。
※本記事の試算は一定の前提に基づく概算です。住民税の非課税基準は市区町村や世帯の状況によって異なります。実際の課税・非課税は、お住まいの市区町村でご確認ください。

元厚労省担当の専門紙の新聞記者。公的社会保障(年金・医療・介護)やNISA・iDeCoを横断分析。難解な一次データを生活者視点に翻訳し、知っておきたい家計防衛の知見と、安全で実用的な情報を提供。
関連タグ
RELATED ARTICLES関連記事