
NISAで積み立ててきたお金は、いつか使うためのものです。ただ、いざ年金生活に入ると「売ってしまうと非課税の枠がもったいない」「毎月いくらずつ売れば、何歳まで持つのか」と迷う方も多いのではないでしょうか。
この記事では、65歳時点でNISAに1000万円ある場合に、毎月いくらずつ取り崩すと何歳まで持つかを、利回り別に試算します。特定口座にも資産がある場合に、同じ金額をどちらの口座から売るかで手取りがいくら変わるかもあわせて見ていきましょう。
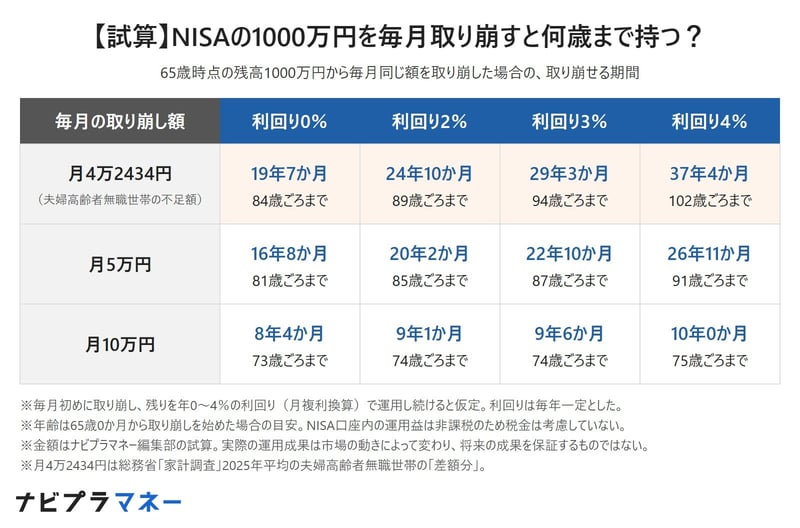
【試算】NISAの1000万円を毎月取り崩すと何歳まで持つ?
毎月いくらずつ取り崩すと、何歳まで持つのでしょうか。目安として、総務省「家計調査(家計収支編)2025年平均」の夫婦高齢者無職世帯(65歳以上の夫婦のみの無職世帯)の毎月の不足額である4万2434円も取り上げます。
ここでは、65歳時点でNISAに1000万円あり、毎月同じ金額を取り崩し、残りは年0%~4%の利回りで運用を続けると仮定しました。
【試算】NISAの1000万円を毎月取り崩すと何歳まで持つ?
出所:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」などをもとにナビプラマネー編集部作成
毎月4万2434円・5万円ずつ取り崩す場合
毎月4万2434円ずつ取り崩す場合、取り崩せる期間は次のとおりです。
- 利回り0%:19年7か月(84歳ごろまで)
- 利回り2%:24年10か月(89歳ごろまで)
- 利回り3%:29年3か月(94歳ごろまで)
- 利回り4%:37年4か月(102歳ごろまで)
毎月5万円ずつの場合は、利回り0%で16年8か月(81歳ごろまで)、利回り3%で22年10か月(87歳ごろまで)でした。
毎月10万円ずつ取り崩す場合
- 利回り0%:8年4か月(73歳ごろまで)
- 利回り2%:9年1か月(74歳ごろまで)
- 利回り3%:9年6か月(74歳ごろまで)
- 利回り4%:10年0か月(75歳ごろまで)
毎月の取り崩し額が少ないほど、運用を続ける部分が多く残るため、利回りによる差が大きくなります。反対に、毎月10万円ずつ取り崩すと、利回りが4%でも10年ほどで尽きる計算です。
特定口座にも資産があるときは、どちらから売る?
NISAのほかに、特定口座でも投資信託や株式を持っている方もいるでしょう。同じ金額を売っても、どちらの口座から売るかで、手取りと翌年の枠の戻り方が変わります。
特定口座で利益が出ている商品を売ると税金がかかる
特定口座で値上がりした商品を売ると、売却益に20.315%(所得税・復興特別所得税15.315%、住民税5%)の税金がかかります。NISA口座で値上がりした商品を売った場合は、売却益に税金はかかりません。
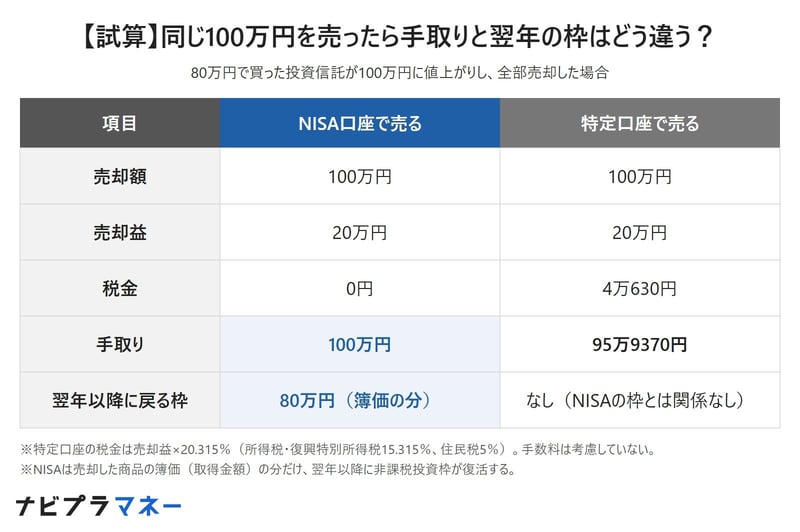
【試算】80万円で買って100万円になった商品を売ると
80万円で買った投資信託が100万円に値上がりし、全部売った場合を比べてみます。
【試算】同じ100万円を売ったら手取りと翌年の枠はどう違う?
ナビプラマネー編集部作成
- NISA口座で売った場合:税金0円、手取り100万円。翌年以降、簿価の80万円分の枠が戻る
- 特定口座で売った場合:売却益20万円に4万630円の税金がかかり、手取り95万9370円
なお、金融庁のNISA特設ウェブサイトによると、NISAで売却した場合は、翌年以降、売却した商品の簿価(取得金額)の分だけ非課税投資枠が復活します。この例で翌年以降に戻る枠は、売却額の100万円ではなく80万円です。
NISA口座で売れば税金はかかりませんが、NISAで持ち続けていれば、その後の値上がり益も非課税で受け取れたことになります。どちらから売るかは、それぞれの口座の含み益や、今後も運用を続けたい金額によって変わります。
NISAで損失が出ている商品を売るときの注意点
NISA口座で値下がりした商品を売って損失が出ても、その損失は特定口座などの利益と損益通算できず、繰越控除もできません。値下がりしている商品をNISAで売る場合は、この点も知っておきましょう。
NISAを取り崩す前に確認しておきたいこと
実際に取り崩しを始める前に、次の点も確認しておくと安心です。
急な出費に備えるお金は預金で分けておく
投資信託や株式は、値下がりしているときに売ると、思ったより少ない金額しか受け取れないことがあります。病気や家の修繕など、急に必要になるお金は預金で確保しておき、NISAは計画的に取り崩す分と分けて考えると、値下がりのときに慌てて売らずに済みます。
売却から受け取りまでには日数がかかる
投資信託や株式を売却しても、代金はすぐに受け取れるわけではなく、数営業日かかるのが一般的です。毎月の生活費に充てる場合は、受け取りまでの日数も考えて売却の時期を決めておきましょう。金融機関によっては、投資信託を毎月一定額や一定率で自動的に売却する「定期売却」のサービスもあります。
まとめ:毎月の不足額と口座ごとの手取りから取り崩し方を考えよう
試算では、NISAの1000万円から夫婦高齢者無職世帯の毎月の不足額と同じ4万2434円ずつ取り崩すと、利回り0%で84歳ごろまで、利回り3%なら94歳ごろまで持つ計算になりました。毎月10万円ずつだと、利回りにかかわらず10年ほどで尽きます。
特定口座にも資産がある場合は、どちらから売るかで手取りが変わります。80万円で買って100万円になった商品を売ると、特定口座では4万630円の税金がかかり、NISAなら手取りは100万円のままです。なお、試算は利回りが毎年一定と仮定したもので、実際の運用成果は市場の動きによって変わります。
まずは、わが家の年金収入と生活費から毎月の不足額を計算し、NISAと特定口座のそれぞれから、いくらずつ取り崩せばよいかを考えてみませんか。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

一種外務員資格(証券外務員一種)。三菱UFJ銀行や三井住友信託銀行にて、資産運用アドバイザーとして10年以上の経験を持ち、現役世代から富裕層まで延べ1000名以上のコンサルティングに携わる。現在は株式会社モニクルリサーチが運営する複数のWebメディアで金融関連記事を企画・執筆・監修を行う。
関連タグ
RELATED ARTICLES関連記事