三石 由佳


勤め先に企業型確定拠出年金(企業型DC)がある会社員が自分でも掛金を上乗せしたいとき、方法は「マッチング拠出」と「iDeCo(個人型確定拠出年金)」の2つです。これまでマッチング拠出は「会社の掛金を超えられない」という制限があり、会社の掛金が少ない人はiDeCoを選ぶほうが多く積み立てられる場合がありました。
筆者は以前、銀行で確定拠出年金の講師をしていました。
その制限が2026年4月の法改正でなくなり、12月からは拠出限度額そのものも引き上げられます。上乗せできる金額の差が縮まるため、どちらを選ぶかは「いくら出せるか」以外の点で比べることになります。
この記事では、まずマッチング拠出の改正内容と新しい拠出限度額を確認し、次のページで、iDeCoとの違いを手数料や転職のときの扱いから見ていきます。
最初に、マッチング拠出の仕組みと、2026年の改正の中身を確認します。改正は4月と12月の2段階です。
企業型DCは、会社(事業主)が出した掛金を、従業員(加入者)が自分で商品を選んで運用する企業年金です。マッチング拠出は、この会社の掛金に加えて、加入者本人も規約で決められた範囲内で掛金を出せる仕組みです。
本人が出した掛金(加入者掛金)は、全額が所得控除(小規模企業共済等掛金控除)の対象になります。この点はiDeCoの掛金と同じです。
ただし、マッチング拠出は勤め先の企業型DCの規約に定めがある場合にだけ使えます。企業型DCがあっても、マッチング拠出を導入していない会社もあります。
これまで、マッチング拠出の加入者掛金は「事業主掛金の額を超えてはならない」と決められていました。たとえば会社の掛金が月5000円なら、自分で出せるのも月5000円までです。
2026年4月1日に施行された法改正で、この制限が撤廃されました。拠出限度額の範囲内であれば、会社の掛金より多い額を自分で出せるようになっています。
注意したいのは、勤め先の規約を変えないと制限が残ることです。厚生労働省の事務連絡(令和8年3月27日)では、4月1日より前から加入者掛金を出せる規約にしている会社が制限を撤廃しなかった場合、引き続き加入者掛金に制限が設けられることになると示されています。
2026年12月1日からは、企業型DCの拠出限度額が月5万5000円から月6万2000円に引き上げられます。確定給付企業年金(DB)なども実施している会社では、月6万2000円から他制度掛金相当額を差し引いた範囲が上限です。
マッチング拠出の上限も、この月6万2000円から会社の拠出額を差し引いた額になります。厚生労働省のリーフレットでは、会社の掛金が月2万5000円の場合、マッチング拠出は月3万7000円まで出せる例が示されています。
iDeCoも同じタイミングで変わります。企業年金がある会社員は、2026年12月分(2027年1月引き落とし分)から、iDeCoと企業年金等の合計で月6万2000円が上限です。企業年金がない会社員のiDeCoの上限は、月2万3000円から月6万2000円に上がります。
12月以降は、マッチング拠出もiDeCoも「月6万2000円から会社の拠出額を差し引いた額」が上限です。DBがなく会社の掛金が月2万5000円の人なら、どちらを選んでも上乗せできるのは月3万7000円までとなります。
一方で、2つは同時には使えません。厚生労働省のリーフレットでは、企業型DCの加入者がiDeCoに入る要件の1つとして「マッチング拠出を利用していないこと」が挙げられています。
次のページでは、枠の大きさ以外にどこで差が出るのかを、手数料や転職のときの扱いから確認します。
ここまで、マッチング拠出の上限規制がなくなったことと、12月からの拠出限度額を見てきました。上乗せできる枠が同じになるなら、比べるポイントは別のところにあります。
[図版:マッチング拠出とiDeCoの違い(2026年12月から)]
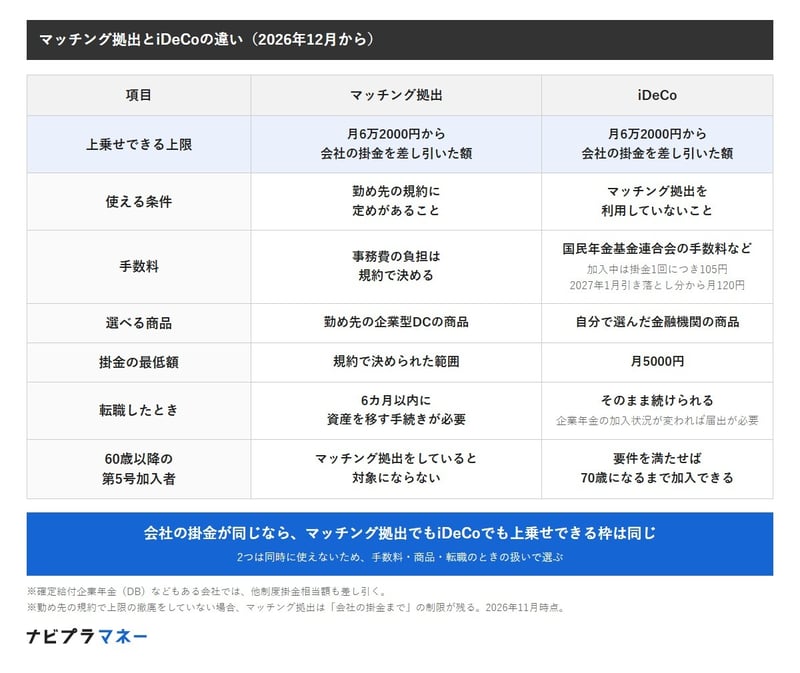
iDeCoでは、国民年金基金連合会・事務委託先金融機関・運営管理機関の3つの手数料がかかります。国民年金基金連合会の手数料は掛金から差し引かれ、新規加入時に2829円(初回のみ)、加入中は掛金を納めるたびに105円です。
この加入中の手数料は、2027年1月26日の口座引き落とし分の掛金から月120円に変わります。国民年金基金連合会の手数料だけで年1440円、20年続けると約2万8800円です。事務委託先金融機関と運営管理機関の手数料は、選ぶ金融機関によって異なります。
マッチング拠出は、勤め先の企業型DCの中で掛金を増やす形です。企業型DCの事務費を会社と加入者がどう負担するかは規約で決めることになっていて、会社が負担している場合は、上乗せしても加入者の手数料の負担が増えないこともあります。
マッチング拠出の掛金は、会社の掛金と同じ企業型DCの口座で運用します。選べるのは、勤め先の企業型DCに用意された商品の中からです。
iDeCoは、加入する運営管理機関(金融機関等)を自分で選びます。品ぞろえや手数料を見比べてから決められる反面、選ぶ手間がかかります。
法改正で上限規制はなくなりましたが、勤め先の規約が変わっていなければ、マッチング拠出は以前と同じ「会社の掛金まで」のままです。制度が変わったことと、自分の会社で使えることは別の話になります。
まずは規約の内容と、掛金を変えられる月を確かめましょう。そのうえでiDeCoと比べると、自分に合う上乗せの方法を選びやすくなります。
転職したとき:iDeCoはそのまま続けられる
iDeCoは個人で入る制度なので、転職しても同じ口座で続けられます。転職先で企業年金の加入状況が変わったときは、「加入者登録情報変更届(K-032)」を運営管理機関に出します。
マッチング拠出で積み立てた資産は、企業型DCの資産として扱われます。転職や退職で加入者の資格を失ったら、6カ月以内に転職先の企業型DCやiDeCoなどへ移す手続きが必要です。手続きをしないと国民年金基金連合会に自動移換され、運用されないまま管理手数料がかかります。
2026年12月から、60歳以上70歳未満で国民年金の被保険者でない人も、一定の要件を満たせばiDeCoに加入できるようになります。これが新設される「第5号加入者」です。
対象は、iDeCoの加入者、iDeCoの運用指図者、企業年金からiDeCoに資産を移す人のいずれかに当たる人です。そのうえで、老齢基礎年金やiDeCoの老齢給付金を受け取っていないこと、マッチング拠出を実施していないことなどが条件になります。
なお、2029年11月末までは、iDeCoの加入者や運用指図者などに当たらない人もiDeCoに加入できる経過措置があります。
iDeCoの掛金は、最低で月5000円です。マッチング拠出の掛金は、規約で定められた範囲・選択肢の中から決めます。
厚生労働省のリーフレットでは、拠出限度額や掛金を変えられる月が規約に定められている場合もあるとされています。思い立ったときにすぐ増やせるとは限りません。
マッチング拠出を検討するなら、最初に勤め先の企業型DCがマッチング拠出に対応しているかを確かめましょう。対応していても、上限撤廃の規約変更をしていなければ「会社の掛金まで」の制限が残っています。
iDeCoを選ぶ場合も、上限は会社の拠出額によって変わります。企業型DCの加入者は、加入者専用サイトでiDeCoの拠出可能見込み額を確かめられます。
DBもある会社では、他制度掛金相当額も勤め先に確認しましょう。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。