
2026年も残り2カ月となり、今年のNISAの年間投資枠をまだ使い切っていない方もいるかもしれません。特定口座で持っている投資信託を売って、NISAで買い直したほうが得なのでしょうか。
NISAで増えた分は非課税です。ただ、特定口座の投資信託を売ると、その時点の利益には税金がかかり、手元に残るお金はその分だけ減ります。
この記事では、評価額250万円(うち利益100万円)の投資信託を例に、売ったときの税金と、NISAで買い直した場合に残る額を、値上がりと値下がりの両方で比べます。
特定口座の投資信託を売ると税金はいくら?利益100万円なら20万3150円
国税庁によると、上場株式等の譲渡所得等は、売った金額から取得費と委託手数料等を差し引いて計算します。投資信託を売って出た利益にかかる税率は、所得税15%・住民税5%に、復興特別所得税を加えた20.315%です。
今回の例は、150万円で買った投資信託が、いま250万円になっている場合です。
- 【売った金額】250万円
- 【取得費】150万円
- 【利益】100万円
- 【税金(20.315%)】20万3150円
- 【手元に残る額】229万6850円
NISAで買い直せるのは、この229万6850円です。売った時点で、評価額250万円のうち20万円あまりが税金として差し引かれます。
NISAの口座では、増えた分にも分配金にも税金がかかりません。一方で、売ってNISAに移すには、いまある利益に対する税金を先に払うことになります。
売ってNISAで買い直すと10年後はいくら?年3%なら約10万5000円多い
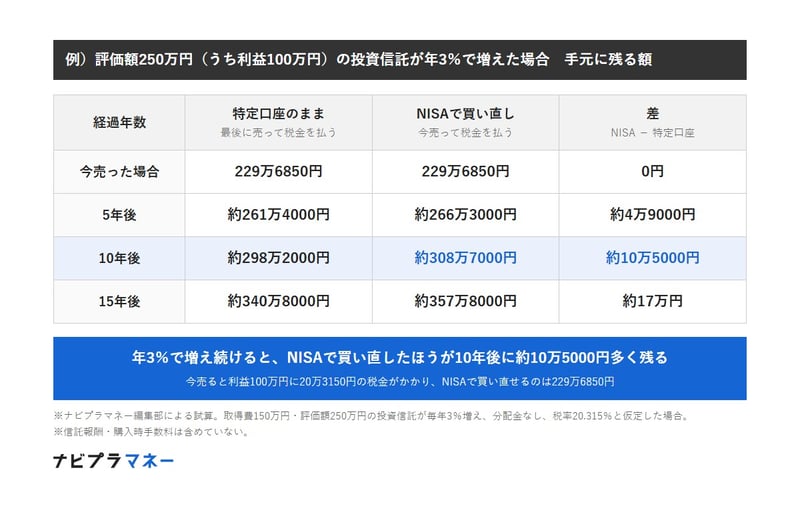
特定口座のまま持ち続けた場合と、売ってNISAで同じ投資信託を買い直した場合を比べました。どちらも年3%で増え、特定口座のほうは最後に売って税金を払うものとしています。
例)評価額250万円(うち利益100万円)の投資信託が年3%で増えた場合 手元に残る額
出所:国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」をもとにナビプラマネー編集部作成
- 【5年後】特定口座のまま約261万4000円、NISAで買い直し約266万3000円(差は約4万9000円)
- 【10年後】特定口座のまま約298万2000円、NISAで買い直し約308万7000円(差は約10万5000円)
- 【15年後】特定口座のまま約340万8000円、NISAで買い直し約357万8000円(差は約17万円)
売った直後は、どちらも229万6850円で差はありません。値上がりが続くほど、NISAで非課税になる分だけ差が開いていきます。
※試算の前提:評価額250万円(取得費150万円)の投資信託が毎年3%ずつ増え、分配金はなく、税率20.315%が変わらないものとして計算しています。信託報酬などの手数料は、どちらも同じ投資信託として差を考えていません。
値下がりしたら?直後に2割下がれば、特定口座のままのほうが約6万1000円多い
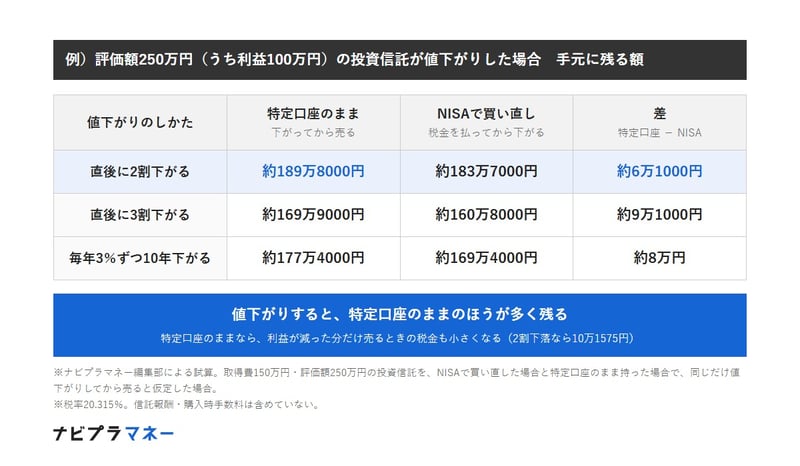
今度は、売ってNISAで買い直した直後に値下がりした場合を見ていきます。特定口座のまま持っていて、同じだけ値下がりしてから売った場合と並べました。
例)評価額250万円(うち利益100万円)の投資信託が値下がりした場合 手元に残る額
出所:国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」をもとにナビプラマネー編集部作成
- 【直後に2割下がって売る】特定口座のまま約189万8000円、NISAで買い直し約183万7000円(特定口座のままが約6万1000円多い)
- 【直後に3割下がって売る】特定口座のまま約169万9000円、NISAで買い直し約160万8000円(特定口座のままが約9万1000円多い)
- 【毎年3%ずつ10年下がって売る】特定口座のまま約177万4000円、NISAで買い直し約169万4000円(特定口座のままが約8万円多い)
特定口座のままなら、値下がりして利益が減った分だけ、売るときの税金も小さくなります。2割下がった場合、利益は100万円から50万円に減り、税金は10万1575円で済む計算です。
NISAで買い直した場合は、最初に20万3150円の税金を払ったあとで値下がりしています。そのため、値下がりした分を税金で取り戻す形にはなりません。
ただし、下がったあとに値を戻していけば、NISAの非課税の効果がまた効いてきます。直後に2割下がり、その後に年3%で10年増えた場合は、NISAで買い直したほうが約2万3000円多く残る計算です。
また、金融庁の資料では、NISAで出た損失は、特定口座や一般口座の利益と損益通算できず、翌年以降への繰越もできないとされています。
NISAで買い直せる額は?成長投資枠は年240万円まで
金融庁によると、NISAの年間投資枠は、つみたて投資枠が年120万円、成長投資枠が年240万円です。非課税で持てる上限は生涯で1800万円で、そのうち成長投資枠は1200万円までとなっています。
つみたて投資枠は、一定額を定期的に続けて買う仕組みです。売って受け取ったお金をまとめて買い直すなら、成長投資枠の年240万円の範囲になります。今回の229万6850円は、1年分の成長投資枠に収まる金額です。
ただし、成長投資枠でも買えない投資信託があります。金融庁の資料では、信託期間が20年未満のもの、毎月分配型のもの、デリバティブ取引を用いた一定の投資信託などが対象外とされています。
特定口座で持っている投資信託が毎月分配型であれば、同じ商品をNISAで買い直すことはできません。別の商品を選ぶことになり、試算のように「同じ投資信託を置き場所だけ替える」比べ方にはならない点に注意が必要です。
購入時手数料がかかると?2.2%ならNISAが上回るのは6年後
買い直すときに購入時手数料がかかる投資信託もあります。購入時手数料は商品や金融機関によって違い、かからない投資信託もあります。
筆者が銀行で投資信託を扱っていた頃も、購入時手数料は商品ごとに異なり、買う前に必ず確かめる項目の一つでした。売って買い直すと、この手数料をもう一度払うことになります。
仮に、税込み2.2%の購入時手数料がかかる場合で計算し直しました。229万6850円のうち約4万9000円が手数料になり、NISAで実際に投資できるのは約224万7000円です。
- 【5年後】特定口座のまま約261万4000円、NISAで買い直し約260万5000円(特定口座のままが約9000円多い)
- 【6年後】特定口座のまま、NISAで買い直しとも約268万3000円(ほぼ同じ)
- 【10年後】特定口座のまま約298万2000円、NISAで買い直し約302万円(NISAが約3万8000円多い)
年3%で増え続けた場合でも、NISAが特定口座のままを上回るのは6年後です。手数料がかからない場合の10年後の差(約10万5000円)と比べると、差は半分以下になります。
※試算の前提:購入時手数料を税込み2.2%とし、229万6850円から手数料を差し引いた額で買い付けたものとして計算しています。そのほかの前提は、年3%の試算と同じです。
特定口座からNISAへの買い直しは、税金・値動き・手数料の3つで考える
評価額250万円(うち利益100万円)の投資信託を売ってNISAで買い直すと、売った時点で20万3150円の税金がかかります。年3%で増え続ければ、10年後には特定口座のままより約10万5000円多く残る試算です。
一方、買い直した直後に2割下がった場合は、特定口座のままのほうが約6万1000円多く残ります。購入時手数料が2.2%かかると、NISAが上回るまでに6年かかります。
買い直すかどうかを考えるときは、次の3つを先に見ておくと判断しやすくなります。
- いま売ると、利益にいくら税金がかかるか(取引報告書や特定口座年間取引報告書で確認できます)
- そのお金を、値下がりしても10年ほど使わずに置いておけるか
- 同じ投資信託がNISAの対象か、買い直すときに購入時手数料がかかるか
税金の計算は国税庁のタックスアンサーで、NISAの制度は金融庁の「NISA特設ウェブサイト」で調べられます。商品が対象になるかや手数料は、利用している金融機関で確認してから進めてください。
※本記事の試算は一定の前提に基づく概算で、将来の運用成果を示すものではありません。税金の扱いはご自身の取引の状況によって異なります。投資にあたっては、商品の内容やリスクを確かめたうえでご判断ください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

三菱UFJ銀行出身。FP2級。メガバンク窓口およびリテール営業として資産運用コンサルティングに従事し、全国表彰を多数受賞。現在はNISAや投資信託に関する記事を多数執筆。実務経験に基づく解説に定評があり、Yahoo!ニュース経済カテゴリでアクセスランキング1位を多数獲得。
関連タグ
RELATED ARTICLES関連記事