
個人向け国債の金利が、年2%を超えるようになりました。2026年10月に募集された固定5年は年2.39%で、元本割れのリスクがないまま年2%台の利子を受け取れます。
「これだけ金利があるなら、値下がりするかもしれないNISAで投資をしなくてもいいのでは」。そう感じている方もいるのではないでしょうか。
たしかに、確実に年2%台で増える選択肢が出てきたのは大きな変化です。一方で、国債の利子には税金がかかり、NISAには非課税というメリットがあります。どちらが良いかは、そのお金をいつ使うかによって変わります。
この記事では、個人向け国債の最新の金利と税引後の利率、100万円を5年間預けた場合の国債とNISAの試算、そしてお金を使う時期ごとの使い分け方を整理します。
個人向け国債の金利は年2%超。税引後はいくら?
まずは、2026年10月に募集された個人向け国債の金利を確認しましょう。
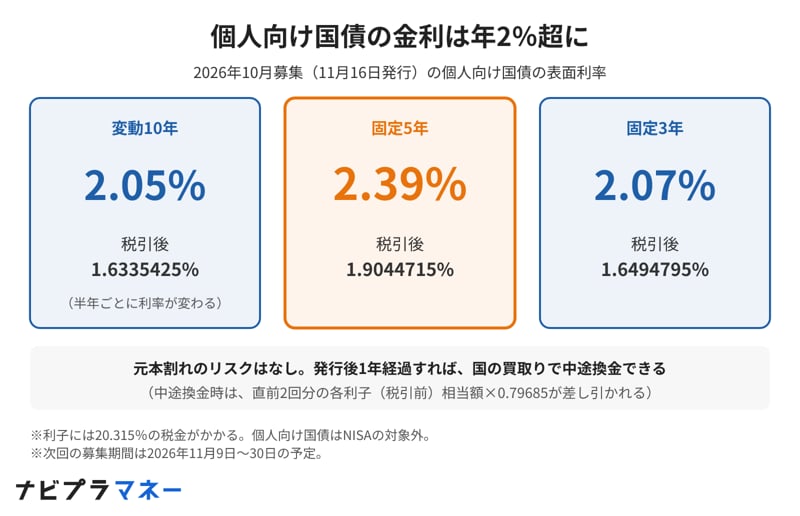
個人向け国債の金利は年2%超に
出所:財務省「現在募集中の個人向け国債・新窓販国債」をもとにナビプラマネー編集部作成
固定5年は年2.39%、変動10年と固定3年も2%超
2026年10月募集(11月16日発行)の個人向け国債の表面利率は、次のとおりです。
- 変動10年:年2.05%(税引後1.6335425%)
- 固定5年:年2.39%(税引後1.9044715%)
- 固定3年:年2.07%(税引後1.6494795%)
変動10年は半年ごとに利率が変わり、固定5年と固定3年は満期まで利率が変わりません。次回の募集期間は、2026年11月9日~30日の予定です。
元本割れのリスクはないが、利子には税金がかかる
個人向け国債は、発行後1年が経過すれば、国の買取りによっていつでも中途換金できます。中途換金のときは直前2回分の各利子(税引前)相当額×0.79685が差し引かれますが、元本割れのリスクはありません。
ただし、利子には20.315%の税金がかかります。表面利率が年2.39%でも、手元に残るのは年1.9044715%です。また、個人向け国債はNISAの対象ではないため、非課税で持つことはできません。
【試算】100万円を5年、国債とNISAで比べると?
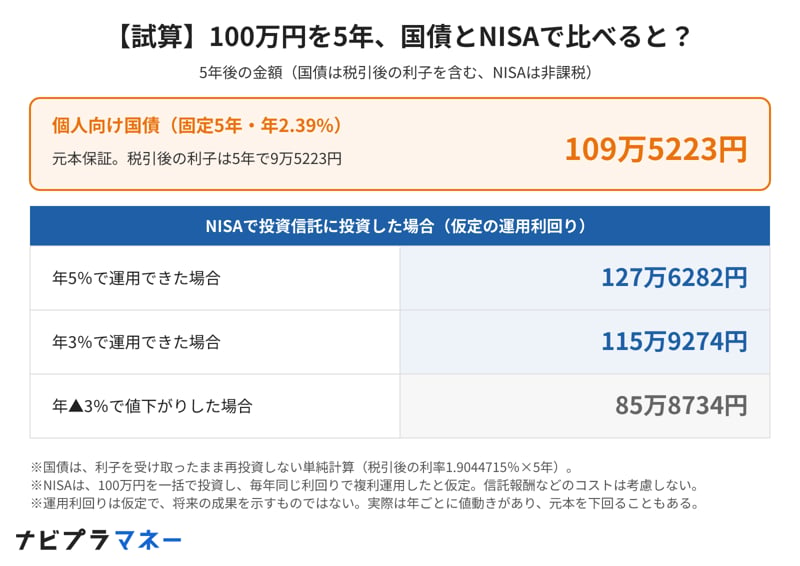
100万円を5年間、固定5年の個人向け国債で持った場合と、NISAで投資信託に投資した場合を比べてみます。NISAのほうは、運用利回りを仮定して計算しています。
【試算】100万円を5年、国債とNISAで比べると?
出所:財務省「現在募集中の個人向け国債・新窓販国債」、国税庁「No.1535 NISA制度」をもとにナビプラマネー編集部作成
国債なら5年後は109万5223円
固定5年(年2.39%)の個人向け国債を100万円分持つと、税引後の利子は5年で9万5223円です。元本と合わせて、5年後は109万5223円になります(利子を再投資しない単純計算)。
NISAは年3%なら115万9274円、値下がりすれば元本割れも
NISAで100万円を投資信託に投資し、毎年同じ利回りで運用できたと仮定すると、5年後の金額は次のとおりです。NISAの運用益は非課税のため、税金は差し引かれません。
- 年5%で運用できた場合:127万6282円
- 年3%で運用できた場合:115万9274円
- 年▲3%で値下がりした場合:85万8734円
年3%で運用できれば国債を6万円ほど上回りますが、値下がりが続けば元本を14万円ほど下回ります。実際の値動きは年ごとに上下するため、これらはあくまで仮定の数字です。
国債を上回るには、コスト込みで年2%台の運用が必要
国債の税引後の利率は年1.9044715%です。NISAで投資信託を持つ場合は、保有中に信託報酬などのコストがかかります。仮に信託報酬が年0.3%程度なら、コストを差し引いたうえで国債を上回るには、年2.2%程度の運用成果がひとつの目安になります。
年2.2%程度を確実に上回れる保証はありません。「確実に年1.9%」と「上振れも下振れもある運用」のどちらを選ぶかは、そのお金を使う時期と、値下がりに耐えられるかどうかで考えることになります。
国債・預金とNISA、どう使い分ける?
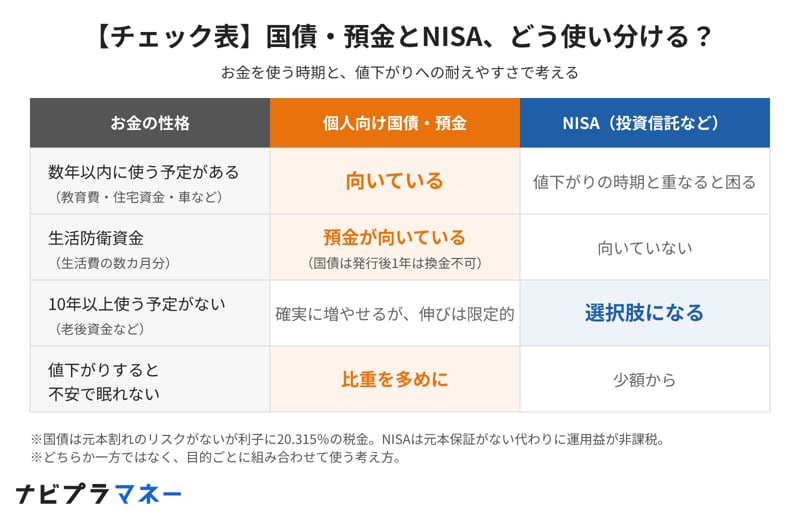
国債とNISAは、どちらか一方を選ぶものではありません。お金の性格ごとに分けて考えると、組み合わせ方が見えてきます。
【チェック表】国債・預金とNISA、どう使い分ける?
出所:財務省「現在募集中の個人向け国債・新窓販国債」、金融庁「NISAを知る」をもとにナビプラマネー編集部作成
数年以内に使うお金は、国債や預金で
教育費や住宅資金、車の買い替えなど、数年以内に使う予定があるお金は、元本割れのリスクがない国債や預金が向いています。NISAで投資していると、使いたいタイミングで値下がりしていることもあるためです。
ただし、個人向け国債は発行後1年間は原則として中途換金できません。生活費の数カ月分など、急な出費に備える生活防衛資金は、いつでも引き出せる預金に置いておくと安心です。
10年以上使わないお金は、NISAも選択肢に
老後資金のように10年以上使う予定がないお金は、値下がりしても回復を待つ時間があります。運用益が非課税になるNISAは、長く持つほどその効果が生きやすい仕組みです。
値下がりすると不安で眠れないという方は、国債や預金の比重を多めにして、NISAは少額から始めるのもひとつの方法です。
まとめ:金利2%超の今こそ、お金の使い道ごとに置き場所を分けよう
個人向け国債は、2026年10月募集で固定5年が年2.39%(税引後1.9044715%)と、元本割れのリスクがないまま年2%台の利子を受け取れるようになりました。100万円を5年持てば、5年後は109万5223円です。
一方、NISAは元本保証がない代わりに運用益が非課税です。年3%で運用できれば5年後は115万9274円になりますが、値下がりすれば元本を下回ることもあります。
まずは手元のお金を「数年以内に使うお金」と「10年以上使わないお金」に分け、それぞれに合った置き場所を考えるところから始めてみませんか。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

一種外務員資格(証券外務員一種)。三菱UFJ銀行や三井住友信託銀行にて、資産運用アドバイザーとして10年以上の経験を持ち、現役世代から富裕層まで延べ1000名以上のコンサルティングに携わる。現在は株式会社モニクルリサーチが運営する複数のWebメディアで金融関連記事を企画・執筆・監修を行う。