
iDeCoにいくらまで掛けられるのかは、自分がどの区分の加入者に当たるかで決まります。
厚生労働省が公表した資料によると、確定拠出年金の拠出限度額は令和8年12月から変わります。会社員の枠は勤め先に企業年金があってもなくても月額6.2万円になり、60歳以上70歳未満の方を対象にした区分が新しく設けられます。
この記事では第1号から第5号までの加入者区分ごとの限度額を確認したうえで、区分が変わる場面である転職のときに必要な手続きを見ていきます。
【iDeCo】令和8年12月からの拠出限度額。加入者区分ごとに上がり方が違う
限度額は1つの金額で決まっていません。まず区分の分け方から確かめます。
加入対象者は第1号から第5号までに分かれる
出発点は区分です。
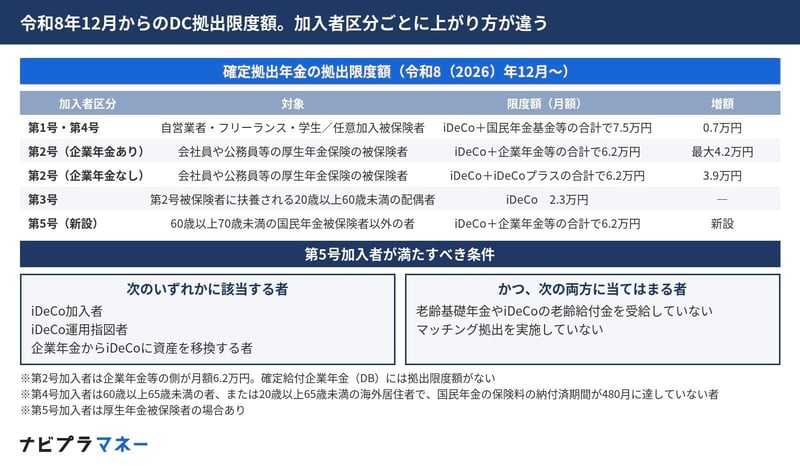
厚生労働省の資料は、iDeCoの加入対象者の区分として第1号加入者から第5号加入者までを挙げています。第1号加入者は国民年金第1号被保険者で、20歳以上60歳未満の自営業者とその家族、フリーランス、学生が該当します。
第2号加入者は国民年金第2号被保険者で、会社員や公務員等の厚生年金保険の被保険者です。第3号加入者は国民年金第3号被保険者で、国民年金第2号被保険者に扶養されている20歳以上60歳未満の配偶者が該当します。
出所:厚生労働省「確定拠出年金の拠出限度額」などをもとにナビプラマネー編集部作成
出所:厚生労働省「確定拠出年金の拠出限度額」などをもとにナビプラマネー編集部作成
第1号と第4号は合計で月額7.5万円になる
自営業やフリーランスの枠から見ます。
第1号加入者と第4号加入者の限度額は、iDeCoと国民年金基金等の合計で月額7.5万円です。資料には0.7万円の増額と示されています。
合計での判定なので、国民年金基金や付加保険料に回している分があれば、その分だけiDeCoに掛けられる額は減ります。枠を使い切るには、両方の合計を数える必要があります。
第4号は納付済期間480月が分かれ目になる
第4号加入者は年齢だけでは決まりません。
資料によると第4号加入者は国民年金任意加入被保険者で、60歳以上65歳未満の者、または20歳以上65歳未満の海外居住者で、国民年金の保険料の納付済期間が480月に達していない者が該当します。
480月は40年分に当たります。60歳を過ぎて任意加入できるかどうかは、それまでに納めた期間が満額に届いているかで変わります。
企業年金がある第2号は合計で月額6.2万円
会社員の枠は2つに分かれます。
企業年金がある第2号加入者の限度額は、iDeCoと企業年金等の合計で月額6.2万円です。資料には最大4.2万円の増額と示されています。企業年金等の側は月額6.2万円で、確定給付企業年金には拠出限度額がないと注記されています。
ここも合計での判定です。勤め先が企業型確定拠出年金にいくら拠出しているかが分からないと、自分がiDeCoに掛けられる額は出てきません。
企業年金がない第2号も到達点は月額6.2万円
もう一方の会社員の枠です。
企業年金がない第2号加入者の限度額は、iDeCoとiDeCoプラスの合計で月額6.2万円です。資料には3.9万円の増額と示されています。
到達点は企業年金がある場合と同じ6.2万円ですが、増額の幅は4.2万円と3.9万円で異なります。勤め先の制度によって、上がり方が変わる形です。
第3号は月額2.3万円
扶養されている配偶者の枠も示されています。
第3号加入者の限度額は、iDeCoが月額2.3万円です。資料のこの区分には、他の区分にあるような増額の表示がありません。
この区分に当たるのは、国民年金第2号被保険者に扶養されている20歳以上60歳未満の配偶者です。厚生年金保険の被保険者ではないため、枠の扱いも他の区分とは別になっています。
第5号が新しく設けられる
今回の見直しで区分が1つ増えます。
第5号加入者の限度額は、iDeCoと企業年金等の合計で月額6.2万円です。資料には新設と示され、厚生年金被保険者の場合ありという注記が付いています。
対象は60歳以上70歳未満の国民年金被保険者以外の者で、iDeCoを活用した老後の資産形成を継続しようとする者です。国民年金の被保険者ではなくなったあとも続けられる枠が用意される形になります。
第5号には受給していないことなどの条件がつく
この区分には満たすべき条件が並びます。
資料によると第5号加入者は、iDeCo加入者、iDeCo運用指図者、企業年金からiDeCoに資産を移換する者のいずれかに該当する者であって、老齢基礎年金やiDeCoの老齢給付金を受給していない者、マッチング拠出を実施していない者です。
すでに受け取り始めていると対象から外れます。60歳以降も続けるつもりがあるなら、受給の開始時期をどうするかとあわせて考える必要があります。
区分は働き方と年齢で動く
ここまでで区分ごとの限度額は分かります。
ただし区分は固定ではありません。会社員から自営業になれば第2号から第1号へ、扶養に入れば第3号へと変わり、勤め先に企業年金があるかどうかでも枠が動きます。
区分が変わる代表的な場面が転職です。掛けられる額が変わるだけでなく、それまで積み上げた資産の置き場所と、届け出ている情報の扱いも動きます。転職したときに何をしなければならないのかを確かめておきます。
区分が変わる転職のとき、何をしなければならないか
加入者区分は働き方で動きます。区分が変われば掛けられる額も変わりますが、それとは別に、積み上げた資産と届け出ている情報についての手続きが必要になります。
移管と住所変更は別の届出
まず届出が2つあることを押さえます。
iDeCoには資産の移管と、加入者情報としての住所変更という、性質の異なる2つの届出があります。片方だけ済ませてもう片方が漏れているケースは少なくありません。
見落としやすいのは、移管の申請書には現在の住所を記入する欄があるものの、この記載だけで住所情報が更新されるとは限らないという点です。運営管理機関によっては、移管と住所変更が別の処理として扱われることがあります。
転職を機に運営管理機関そのものを変更する場合は、移換先の機関に対して住所を改めて登録する必要があります。以前の機関に伝えていても、新しい機関にそのまま引き継がれるわけではありません。
6ヵ月を過ぎると資産が自動的に現金化される
移換には期限があります。
企業型確定拠出年金に加入していた人が退職・転職した場合、加入者の資格を失ってから6ヵ月以内に資産を移す手続きをしないと、資産は自動的に現金化されて国民年金基金連合会に移され、複数の手数料が発生します。この状態が自動移換と呼ばれます。
自動移換された時点で4348円の手数料が発生し、その後も一定の管理手数料が資産から差し引かれる仕組みになっています。手数料の具体的な金額や算定方法は、国民年金基金連合会の案内で随時見直されているため、最新の金額は運営管理機関に確認するのが確実です。
自動移換の期間は通算加入者等期間に算入されない
影響は手数料だけではありません。
手数料以上に見落とされやすいのが、自動移換されている期間は通算加入者等期間に算入されないという点です。iDeCo公式サイトでは、60歳から老齢給付金を受け取るためには60歳時点での通算加入者等期間が10年以上必要であり、10年に満たない場合は受給可能な年齢が繰り下がると案内されています。
自動移換の期間はこの通算加入者等期間にカウントされないため、放置していた期間が長いほど受給開始が想定より遅くなる可能性があります。手数料は数千円単位の話ですが、受給開始年齢の繰り下げは老後の資金計画そのものに関わってきます。
あとから気づいて移換手続きを行っても、自動移換されていた期間がさかのぼって通算加入者等期間に加算されるわけではありません。手続きを忘れた期間は、そのままカウントされない期間として残ります。
住所変更を忘れると控除の証明書が届かない
もう1つの届出にも実害があります。
住所変更をしていない場合、小規模企業共済等掛金払込証明書が手元に届かなくなる可能性があります。この証明書は、iDeCoの掛金にかかる所得控除である小規模企業共済等掛金控除を受ける際に必要な書類です。
証明書が届かなければ、年末調整や確定申告の際に控除の手続きを行うことができず、本来受けられるはずの控除を見送ることになります。再発行は運営管理機関に依頼すれば対応してもらえますが、郵送でのやり取りが基本となるため、依頼から手元に届くまでに一定の時間がかかります。
年末調整や確定申告の時期が近づいてから住所変更に気づくと、証明書の到着が申告のタイミングに間に合わないことも考えられます。
期限は転職パターンで違い、提出後に反映を確かめる
期限は1つではありません。
企業年金連合会からiDeCoへの移換については、iDeCo公式サイトのよくある質問で、iDeCoの加入者の資格を取得してから3ヵ月以内に移換元の企業年金連合会へ申し出るよう案内されています。企業年金連合会からの移換は3ヵ月、企業型確定拠出年金からの移換は6ヵ月と、期限の長さが異なる点は混同しやすいところです。
書類を提出した場合は、移換や住所変更の処理が実際に反映されているかを、運営管理機関に確認します。移換の手続きの完了までには時間がかかるため、提出から1ヵ月ほどたった時点で一度状況を確認しておくと、6ヵ月の期限に対して余裕を持って動くことができます。
また、資産の移換がない場合でも、被保険者の種別や勤め先の企業年金の有無が変わったときは変更の届出が、住所が変わったときは住所変更の届出が必要です。
枠の大きさと、区分が変わったときの届出を分けて確かめる
ここまで、令和8年12月からの拠出限度額と、区分が変わる転職時の手続きを見てきました。
限度額は、第1号加入者と第4号加入者がiDeCoと国民年金基金等の合計で月額7.5万円、企業年金がある第2号加入者がiDeCoと企業年金等の合計で月額6.2万円、企業年金がない第2号加入者がiDeCoとiDeCoプラスの合計で月額6.2万円、第3号加入者がiDeCoで月額2.3万円、新設される第5号加入者がiDeCoと企業年金等の合計で月額6.2万円です。
手続きの側では、移管と住所変更が別の届出であること、移管の期限は企業型確定拠出年金からが6ヵ月・企業年金連合会からが3ヵ月であること、期限を過ぎた自動移換の期間は通算加入者等期間に算入されないこと、住所変更が漏れると控除の証明書が届かなくなることの4点になります。
まずは自分がどの号の加入者に当たるかを、働き方と年齢、そして勤め先の企業年金の有無から確かめることになります。自分の限度額と、必要な届出書類や提出後の反映状況は、加入している運営管理機関のコールセンターにご確認ください。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。
関連タグ
RELATED ARTICLES関連記事