
資産運用をしながら死亡保障も確保できる変額保険への関心が高まっています。生命保険協会の統計では、2025年度の変額保険(終身型)の新契約は30万8457件となり、前年度比11.5%増と個人保険全体の伸びを大きく上回りました。変額保険の契約動向と、加入前に知っておきたい最低保証の仕組みを確認します。
変額保険(終身型)の新契約は30万8457件、前年度比11.5%増
まずは、生命保険協会の「生命保険事業概況」から、2025年度に新しく結ばれた変額保険の件数を確認します。
終身型は増え、定期型・有期型は減った
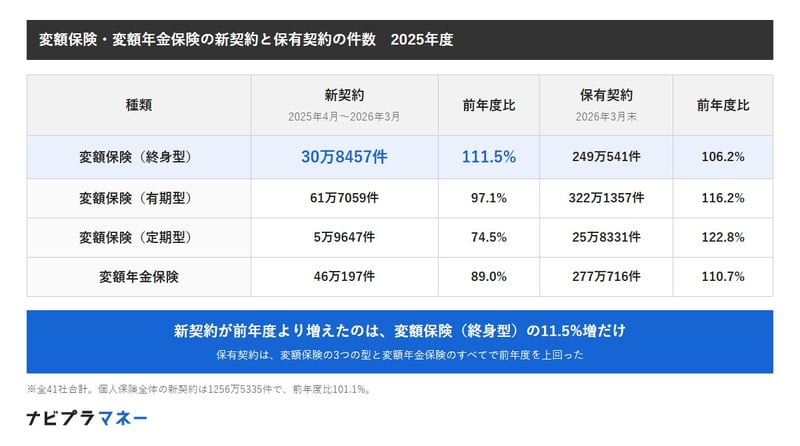
2025年度の変額保険の新契約は、終身型が30万8457件(前年度比111.5%)、有期型が61万7059件(同97.1%)、定期型が5万9647件(同74.5%)でした。3つの型を合わせると98万5163件です。
前年度より増えたのは終身型だけです。終身型の保険金額の合計も2兆3269億円で、前年度比122.2%と大きく増えました。
1件あたりの平均保険金は、終身型が754万3000円、有期型が930万3000円、定期型が6287万7000円です。
変額年金保険の新契約は46万197件で前年度比89.0%
運用実績によって年金額が増減する変額年金保険は、新契約が46万197件で、前年度比89.0%に減りました。個人年金保険の新契約のうち、32.3%が変額年金保険です。
保有契約はどの型も前年度より増えた
2026年3月末時点で続いている契約(保有契約)は、変額保険の有期型が322万1357件(前年度比116.2%)、終身型が249万541件(同106.2%)、定期型が25万8331件(同122.8%)です。3つの型を合わせると597万229件になります。変額年金保険の保有契約も277万716件(同110.7%)と増えています。
変額保険・変額年金保険の新契約と保有契約の件数 2025年度
出所:生命保険協会「生命保険事業概況(年次統計)保険種類別契約高」をもとにナビプラマネー編集部作成
変額保険は「保障」と「運用」を1つの契約で持てる
次に、生命保険協会の「生命保険の基礎知識」から、変額保険のしくみを確認します。
特別勘定で運用し、保険金額が増減する
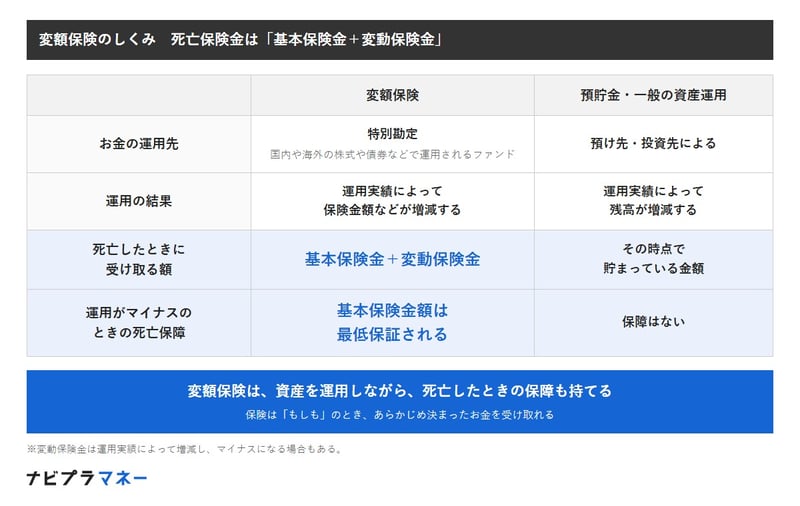
変額保険は、「特別勘定」と呼ばれる、国内や海外の株式や債券などで運用されるファンドで資産を運用します。その運用実績によって、保険金額などが増えたり減ったりします。
死亡したときに受け取るのは、「基本保険金」と、運用実績で増減する「変動保険金」を合わせた金額です。
運用がマイナスでも、死亡保険金は基本保険金額を受け取れる
基本保険金額は、運用実績にかかわらず最低保証されます。運用がうまくいかず変動保険金がマイナスになった場合でも、死亡保険金として基本保険金額は受け取れます。
預貯金や一般の資産運用には、この保障がない
生命保険協会は、預貯金と保険の違いを「預貯金は△(さんかく)、保険は□(しかく)」と説明しています。預貯金は日々の暮らしを守るために非常に重要ですが、予期せぬ大きな出費には保険という選択肢も組み合わせると安心です。保険は、「もしも」のことがあった場合に、あらかじめ決まったお金を受け取れます。
預貯金や投資信託などで資産を運用している間に万一のことがあっても、受け取れるのはその時点で貯まっている金額です。変額保険は、運用で増やすことを目指しながら、基本保険金額という死亡保障も同時に持てる点が、ふつうの資産運用との違いです。
変額保険のしくみ 死亡保険金は「基本保険金+変動保険金」
出所:生命保険協会「生命保険の基礎知識 STEP.6 主な個人保険商品の種類」、同「STEP.4 預貯金は△、保険は□って?」をもとにナビプラマネー編集部作成
最低保証があるのは死亡保険金。満期保険金と解約返戻金にはない
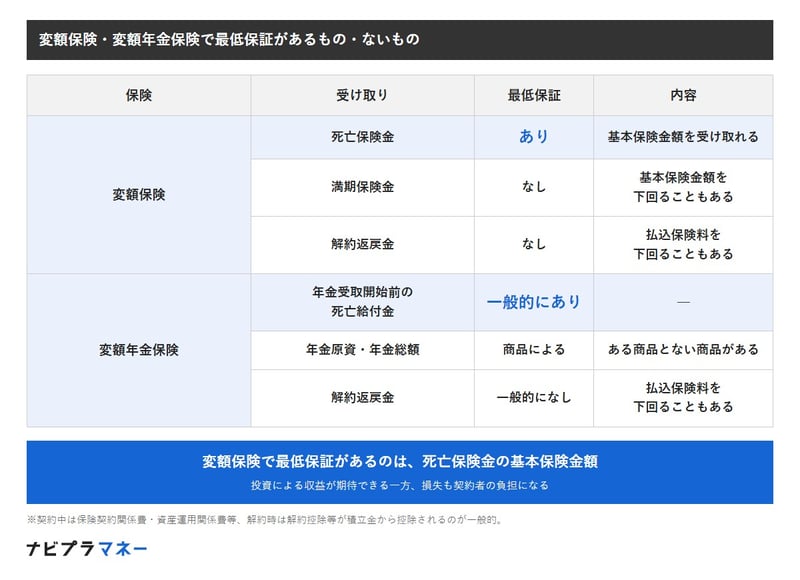
変額保険で注意したいのは、最低保証があるのが死亡保険金の基本保険金額だけという点です。生命保険協会の「市場リスクを有する保険商品への加入にあたって留意すべき事項」もあわせて確認します。
満期保険金は、基本保険金額を下回ることもある
満期保険金額には最低保証がありません。運用実績によって、基本保険金額を上回る場合もあれば、下回る場合もあります。運用の結果によっては、払い込んだ保険料の総額を下回る「元本割れ」のリスクがあることをしっかりと理解しておく必要があります。
途中で解約すると、払い込んだ保険料を下回ることがある
株価・金利・通貨などの変動で積立金額が増減する保険商品は、保険金や解約返戻金などの額が払込保険料を下回る場合があります。途中で解約した場合の解約返戻金にも、一般的に最低保証はありません。
変額年金保険は、死亡給付金に最低保証があるのが一般的
変額年金保険では、年金を受け取り始める前に死亡したときの死亡給付金には、一般的に最低保証があります。年金原資や受け取れる年金の総額は、最低保証がある商品とない商品があります。
変額保険・変額年金保険で最低保証があるもの・ないもの
出所:生命保険協会「生命保険の基礎知識 STEP.6 主な個人保険商品の種類」、同「市場リスクを有する保険商品への加入にあたって留意すべき事項」をもとにナビプラマネー編集部作成
まとめにかえて
2025年度の変額保険(終身型)の新契約は30万8457件で、前年度より11.5%増えました。保有契約も、終身型・有期型・定期型のすべてで前年度を上回っています。
変額保険のいちばんの特徴は、資産運用をしながら死亡保障も持てることです。預貯金や投資信託などで運用するだけでは、万一のときに受け取れるのはその時点の残高です。家族のための保障も必要で、あわせて資産運用もしたいという人は、変額保険が選択肢の1つになります。
一方で、最低保証があるのは死亡保険金の基本保険金額です。満期保険金や解約返戻金は運用実績しだいで、払い込んだ保険料を下回ることがあります。加入を考えるときは、次の点も確かめておきましょう。
- 費用:契約中は保険契約関係費や資産運用関係費などが、解約するときは解約控除などが、積立金から差し引かれるのが一般的です。
- クーリング・オフ:書面を受け取った日と申込日の遅いほうから8日以内であれば、申込の撤回などができます。ただし、一時払の契約などでは適用されない場合もあります。適用の有無は「注意喚起情報」に書かれています。
- 銀行で加入する場合:銀行の窓口で申し込んでも、契約の相手は生命保険会社です。契約後の問い合わせや手続きは、生命保険会社に対して行うのが一般的です。
最低保証の内容は商品ごとに違います。加入する前に、保障と運用のどちらをどれだけ求めるのかを整理し、商品の仕組みと契約内容を十分に理解してから申し込むことが大切です。

日本生命保険相互会社出身。元マネースクール講師、現役FP(CFP®・1級FP技能士)でJ-FLEC認定アドバイザー。保険から年金、資産運用まで幅広い知見を持ち、「お金の先生」としてわかりやすく、また信頼できる記事をお届けします。