三石 由佳


iDeCoの掛金は毎月一定額を納めるものだと思われがちです。実際にそれが基本の取り扱いですが、別の納め方も用意されています。
1年をひとまとまりで考え、自分で決めた月にだけ納める方法です。ボーナス月に寄せることもできます。
ただし、この納め方は2026年12月の制度改正と、2027年1月の手数料改定の影響を受けます。この記事では、iDeCo公式サイトの資料をもとに年単位拠出のきまりを確認したうえで、これから変わる点もあわせて見ていきます。
iDeCo公式サイトによると、掛金は毎月定額を納付するのが基本的な取り扱いです。ただし2018年(平成30年)1月から、別の選び方ができるようになりました。
掛金の拠出を1年の単位で考え、加入者が年1回以上、任意に決めた月にまとめて拠出することができます。正式には月別指定拠出といい、一般に年単位拠出と呼ばれています。
ここでいう「1年」は、1月から12月ではなく、12月分から翌年11月分までの掛金の期間です。
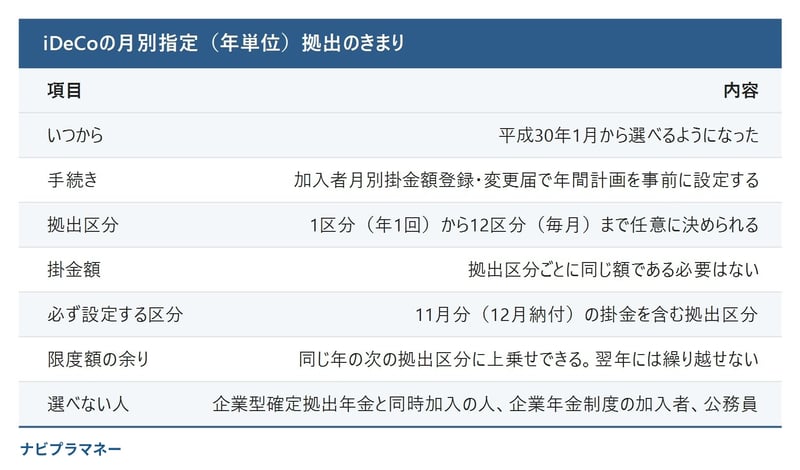
1年をいくつに区切って納めるか(拠出区分)は、1区分から12区分まで自由に決められます。1区分なら年1回、12区分なら毎月納めることになります。
区分ごとに掛金額をそろえる必要もありません。ボーナス月の区分だけ多めにするなど、区分ごとに違う額を設定できます。
この方法を使うには、「加入者月別掛金額登録・変更届」に記入し、1年分の拠出計画を事前に届け出る必要があります。当年の掛金額と、翌年以降の掛金額を決めておく形です。
届出は、手続きをした翌月分以降の掛金について設定するものです。過去にさかのぼった期間については申請できません。
年間計画を作る際は、11月分の掛金を含む拠出区分を必ず設定する決まりがあります。11月分は12月に納付される掛金で、先ほどの「1年」の最後の月にあたります。
この区分を外した計画は組めません。年1回だけにする場合も、この区分は必ず含めることになります。
年単位拠出には、毎月定額の場合とは違う枠の考え方があります。
ある拠出区分で限度額の枠を使い切らなかった場合、その残りを、同じ1年のうちの次の区分に上乗せできます。たとえば前半の区分で少なめに納め、後半のボーナス月の区分でその分も含めて多めに納める、といった使い方ができます。まとめて納める方法だからこそ生まれる仕組みです。
ただし、上乗せできるのは、12月分から翌年11月分までの同じ1年の中だけです。次の1年には繰り越せず、使わなかった枠はその時点で消えます。年間計画を組むときは、この点も踏まえて配分しましょう。
誰でも使えるわけではありません。企業型確定拠出年金と同時に加入している人は、年単位拠出を選べません。
企業年金制度に加入している人や公務員も対象外で、毎月定額での拠出のみとなります。また、会社員で掛金を給与天引き(事業主払込)にしている人は、勤務先の給与事務が対応できるかを事前に相談する必要があります。
2026年12月1日から、iDeCoの制度改正が施行されます。毎月の拠出限度額が引き上げられ、自営業やフリーランスなどの第1号加入者は国民年金基金などとの合計で月6万8000円から月7万5000円に、会社員や公務員などの第2号加入者は企業年金などとの共通の枠として月6万2000円になります。あわせて、一定の要件を満たせば70歳になるまで加入できるようになります。
年単位拠出を使っている人が、改正に合わせて2026年12月分から掛金を増やしたい場合は注意が必要です。金融機関の案内では、年単位拠出の人は「毎月定額への切り替え」と「掛金の増額」を同時に手続きする形になっています。毎月定額の人とは手続きの方法が異なり、オンラインでの手続きができない場合もあるので、加入している金融機関の案内を早めに確認しておきましょう。
これまで年単位拠出は、手数料を抑える方法としても使われてきました。掛金を納めるときにかかる国民年金基金連合会の手数料が、納付1回ごとに105円だったため、納める回数を減らせばその分の手数料も減ったからです。
しかし、2027年1月の納付分から、この手数料は月120円に変わり、拠出した期間の月数に応じて計算されるようになります。年単位拠出でまとめて納めても、毎月納めた場合と同じ額の手数料がかかることになり、手数料の面での利点はなくなります。
年単位拠出は、ボーナス月に多めに納められるなど、家計に合わせて使える便利な仕組みです。ただ、まとめて納める月には大きな金額が一度に出ていくので、その月の家計が苦しくならないかは必ず確認してください。
掛金は節税額だけで決めず、家計全体で見て無理なく続けられる金額にすることが大切です。また、手数料のように一度設定すると忘れがちなことも、制度が変わるタイミングで見直しておきましょう。
年単位拠出にしたあとで、毎月定額に戻すこともできます。どちらの場合も「加入者月別掛金額登録・変更届」で手続きします。
ただし、年単位拠出をしている人の掛金額の変更には一定のルールがあります。具体的な条件は、加入している金融機関(運営管理機関)に確認しましょう。
また、拠出区分の途中で加入者の資格を失った場合は、その区分以降の掛金を拠出できなくなります。転職や退職の予定があるなら、区分の切り方にも影響します。
納めるときに計画が要るように、受け取るときにも手続きが要ります。iDeCoは受給を始められる年齢になっても、自動では受け取りが始まりません。
受け取りは原則60歳から75歳までの間に始められますが、75歳までに請求の手続きをしなかった場合は、最終的に一時金として全額が支払われます。自分で選んだわけではないタイミングで受け取ることになり、ほかの所得と重なって税負担が重くなるおそれもあります。入口も出口も、自分で手続きをする制度だと押さえておいてください。
収入に波がある人には、この方法が合う場合があります。自営業やフリーランスで、月によって手元の資金が変わる人などです。ボーナス月にまとめて納めたい会社員も、勤務先の事情が許せば選べます。
一方で、毎月同じ額を自動で積み立てたい人には、基本の毎月定額のほうが手間がかかりません。年間計画を組み直す必要もありません。2027年1月以降は手数料の差もなくなるので、「自分の収入や家計の流れに合っているか」で選ぶことになります。
iDeCoの掛金は毎月定額が基本ですが、2018年1月から年単位拠出も選べます。拠出区分は1区分から12区分まで自由に決められ、区分ごとに額を変えることもできます。
使うには「加入者月別掛金額登録・変更届」で年間計画を事前に届け出ます。11月分の掛金を含む区分は必ず設定してください。余った限度額は同じ1年の次の区分に上乗せできますが、次の1年には繰り越せません。企業型確定拠出年金と同時加入の人、企業年金制度の加入者、公務員は選べない点にも注意が必要です。
2026年12月の制度改正で掛金を増やす場合、年単位拠出の人は毎月定額への切り替えとあわせた手続きが必要になります。2027年1月からは手数料の面での利点もなくなるため、これからは家計の流れに合うかどうかで納め方を選びましょう。
※本記事は執筆時点の情報をもとに作成しています。制度改正後の手続きや手数料の取り扱いは、iDeCo公式サイトや加入している金融機関で最新の情報をご確認ください。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。