
転職した会社で「確定拠出年金に入りませんか」と聞かれ、入るべきか迷うことがあります。老後資金づくりならNISAもあるなかで、確定拠出年金は何が違うのかも気になるところです。
ここでは、厚生労働省の資料をもとに、給与の一部を掛金に回す「選択制」の企業型確定拠出年金を選ぶと、手取りと社会保険料、将来の給付がどう変わるかを整理します。
そのうえで、30代前半の平均的な月給の会社員が、給与から月2.3万円を掛金に回した場合の1年間の手取りと、少なくなる給付の額を、2026年度の保険料率と税制で試算します。
※月給31万2300円は、厚生労働省「令和7年賃金構造基本統計調査」の一般労働者(男女計)の30〜34歳の賃金です。掛金の月2.3万円は、厚生労働省「確定拠出年金制度の概要」で、企業年金のない会社員がiDeCoに出せる上限(2026年10月時点)と同じ額にしています。
確定拠出年金に「入りませんか」と言われたら?まず確かめたいのは、掛金が給与への上乗せか、給与の一部を回す「選択制」か
企業型確定拠出年金の掛金は、会社が出す事業主掛金が基本です。給与とは別に会社が上乗せして出す形なら、加入しても給与は減りません。
一方、給与の一部を掛金に回すか、そのまま給与で受け取るかを本人が選ぶ形もあり、「選択制」と呼ばれます。厚生労働省の通知「確定拠出年金制度について」は、この仕組みについて次のように定めています。
- 【仕組み】労使の合意で給与を減額し、その分を事業主掛金として積み立てるか、給与に上乗せして受け取るかを従業員が選ぶ
- 【会社の説明】社会保険・雇用保険などの給付額にも影響する可能性を含めて、事業主が従業員に正確に説明する必要がある
選択制で掛金に回した分は給与ではなくなるため、社会保険料や税の計算のもとになる給与が下がります。保険料や税が減る一方で、給与をもとに計算される給付も少なくなります。
同じ「確定拠出年金」でも、会社が給与に上乗せして掛金を出す形と、給与の一部を回す選択制とでは、加入の意味が大きく違います。
上乗せなら給与は減りませんが、選択制では手取りも社会保険料も変わります。勤め先から説明を受けるときは、まず掛金がどこから出ているのかを確かめることが出発点です。
確定拠出年金に給与から月2.3万円回すと手取りは?積立は年27.6万円、社会保険料と税が減り、手取りの減りは年約18.6万円
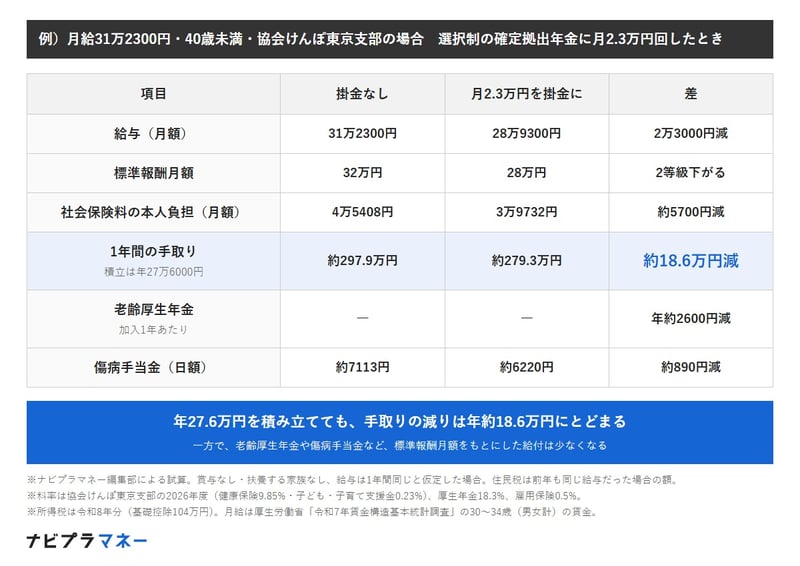
月給31万2300円の会社員が、選択制で月2.3万円を掛金に回すと、給与は月28万9300円になります。標準報酬月額は32万円から28万円へ2等級下がり、社会保険料も減ります。
- 【掛金(積立額)】月2.3万円、年27.6万円
- 【社会保険料の減少】月約5700円、年約6.8万円(標準報酬月額32万円→28万円)
- 【雇用保険料の減少】年約1400円
- 【所得税の減少】年約7100円
- 【住民税の減少】年約1.4万円(翌年度から)
- 【手取りの減少】年約18.6万円
年27.6万円を積み立てても、社会保険料・雇用保険料と税が合わせて年約9.0万円減るため、手取りの減り方は年約18.6万円にとどまる計算です。
※試算の前提:協会けんぽ東京支部に加入する40歳未満の人。料率は令和8年度の健康保険9.85%・子ども・子育て支援金0.23%、厚生年金18.3%、雇用保険0.5%(本人負担)。賞与なし、扶養する家族なし、給与は1年間同じとしています。
- 【税】所得税は令和8年分(基礎控除104万円)、住民税は所得割10%で計算。住民税は前年の所得で決まるため、減るのは翌年度から
確定拠出年金で少なくなる給付は?厚生年金は加入1年ごとに年約2600円、傷病手当金は日額約890円少なくなる
標準報酬月額が下がると、保険料だけでなく、標準報酬月額や給与をもとに計算される給付も少なくなります。月2.3万円を掛金に回して標準報酬月額が32万円から28万円になった場合は、次のとおりです。
- 【老齢厚生年金】加入1年ごとに年約2600円少なくなる(日本年金機構「報酬比例部分」の計算式)
- 【傷病手当金】日額 約7113円→約6220円(約890円少なくなる)
- 【出産手当金】傷病手当金と同じ計算で、日額 約890円少なくなる
- 【雇用保険の基本手当】もとになる賃金日額が約770円下がる
傷病手当金と出産手当金は、協会けんぽによると、支給開始日以前の12か月間の標準報酬月額の平均を30で割り、3分の2をかけて計算します。雇用保険の基本手当は、離職前6か月の賃金から出す賃金日額のおよそ50〜80%(60〜64歳は45〜80%)です。
※試算の前提は前章と同じです。傷病手当金は12か月とも同じ標準報酬月額だった場合。老齢厚生年金は賞与なしで、2003年4月以降の加入期間の計算式(平均標準報酬額×5.481/1000×加入月数)に当てはめています。
例)月給31万2300円・40歳未満・協会けんぽ東京支部の場合 選択制の確定拠出年金に月2.3万円回したとき
確定拠出年金とNISAの違いは?確定拠出年金は原則60歳まで引き出せず、受け取るときに税の扱いがある
NISAと比べたときの違いは、主に引き出しと税の扱いです。厚生労働省「確定拠出年金制度の概要」と金融庁「NISA特設ウェブサイト」をもとにまとめると、次のようになります。
- 【引き出し】確定拠出年金は原則60歳から受け取る。60歳前に受け取れるのは、脱退一時金の要件に当たるときなどに限られる。NISAはいつでも売却できる
- 【積み立てるとき】確定拠出年金の事業主掛金は給与にならないため、所得税・住民税・社会保険料がかからない。NISAは手取りから投資する
- 【運用中】どちらも運用益に税金がかからない
- 【受け取るとき】確定拠出年金は、一時金なら退職所得控除、年金なら公的年金等控除の対象で、額によっては税金がかかる。NISAは売却益に税金がかからない
確定拠出年金は老後のための資金として60歳まで置いておく仕組みで、NISAは途中で使う予定のあるお金にも使える仕組みです。どちらか一方だけを選ぶ必要はなく、併用もできます。
転職後に確定拠出年金の掛金を決めるときは?掛金の額で等級が変わり、2026年12月から上限は月6.2万円に
選択制では、掛金の額を自分で選べることが多くあります。社会保険料は標準報酬月額の等級で決まるため、掛金の額によって、等級が下がるかどうかが変わります。
- 【月2300円まで】給与31万円以上で、標準報酬月額は32万円のまま。社会保険料も給付も変わらない
- 【月2300円を超えて月2.23万円まで】標準報酬月額30万円(1等級下がる)
- 【月2.23万円を超えると】標準報酬月額28万円以下(2等級以上下がる)
掛金の上限も変わります。厚生労働省「2025年の制度改正」によると、2026年12月1日から、企業型確定拠出年金の拠出限度額は月5.5万円から6.2万円に引き上げられる予定です。確定給付企業年金などがある会社では、その掛金に相当する額を差し引いた額が上限になります。
※試算の前提は前章までと同じです。標準報酬月額の区切りは協会けんぽ東京支部の令和8年度の保険料額表によります。
【検証】試算から見えること:選択制の確定拠出年金は、保険料と税が減る分と、給付が少なくなる分を並べて考える
今回の試算からは、3つのことが読み取れます。1つは、選択制で給与から掛金に回すと、積み立てる額より手取りの減り方が小さいことです。月2.3万円、年27.6万円を積み立てても、社会保険料・雇用保険料と税が年約9.0万円減り、手取りの減りは年約18.6万円でした。
2つ目は、その裏で、給与をもとにした給付が少なくなることです。老齢厚生年金は加入1年ごとに年約2600円少なくなり、65歳から受け取る間ずっと続きます。病気やけがで休んだときの傷病手当金、出産で休んだときの出産手当金も、日額が約890円少なくなります。
3つ目は、確定拠出年金の資産は原則60歳まで引き出せないことです。転職が多い時期や、住宅購入など数年以内に使う予定がある場合は、NISAなどいつでも引き出せる仕組みとの分け方も考えておきたいところです。
加入するかどうか、掛金をいくらにするかは、家計の余裕、健康保険の給付への備え、老後までの年数によって変わります。勤め先から説明を受けるときは、掛金が給与への上乗せか、給与の一部を回す選択制か、選択制なら標準報酬月額がいくらになるかを確かめておくと判断しやすくなります。
まとめ
転職先で確定拠出年金への加入を勧められたら、まず掛金が給与への上乗せか、給与の一部を回す選択制かを確かめましょう。選択制で月2.3万円を回すと、年27.6万円を積み立てても手取りの減りは年約18.6万円で、社会保険料は年約6.8万円減ります。
一方で、老齢厚生年金は加入1年ごとに年約2600円、傷病手当金は日額約890円少なくなり、資産は原則60歳まで引き出せません。NISAとの違いも踏まえ、使う時期に合わせて仕組みを組み合わせていきましょう。
※本記事の試算は一定の前提に基づく概算です。実際の手取りや社会保険料、給付の額は、勤め先の制度(掛金の出し方や上限)、加入している健康保険、年齢、賞与や手当の有無、各種控除、制度改正などにより異なります。制度の内容は勤め先の担当部署や、厚生労働省・日本年金機構・加入している健康保険の案内でご確認ください。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。
関連タグ
RELATED ARTICLES関連記事
三石 由佳