
年金生活者支援給付金は、2026年10月分から判定に使う年が切り替わり、2025年1月から12月の年金収入と所得で受け取れるかどうかが決まります。10月分と11月分は、12月15日に振り込まれます。
シルバー人材センターで働く人は、年金と配分金の受取額を足すと、所得基準の82万6500円(1956年4月2日以後生まれ)を超えるように見えることがあります。ただ、国税庁の「家内労働者等の必要経費の特例」(2026年4月1日現在法令等)では、2025年分の必要経費は最低65万円まで認められるとしています。
国税庁はこの特例の設例でシルバー人材センターからの収入を取り上げており、配分金の所得の数え方を知ると、給付金の見通しが変わってきます。
この記事では、配分金が給料とどう違い、年金生活者支援給付金の判定でどう数えられるのかを一次資料で確かめます。そのうえで、年金収入72万円・配分金30万円の人を例に、配分金の額ごとに給付金の月額を試算しました。
シルバー人材センターの配分金は給料ではなく雑所得
はじめに、「年金と配分金の受取額を足して判定する」という見方が正しいかを確かめます。配分金は、パートやアルバイトの給料とは所得の種類が違います。
請負や委任の対価として受け取るお金
全国シルバー人材センター事業協会の「シルバー人材センターとは」によると、センターは地域の家庭や企業、公共団体から請負または委任の契約で仕事を受け、会員の中から適任者を選んで仕事をしてもらいます。会員が受け取る配分金は、雇われて働いた対価である給料とは別のものです。
同じページでは、発注者の指揮命令が必要な仕事などは、連合本部を通じた労働者派遣や職業紹介で受けてもらうとしています。センターを通じた仕事でも、どの形で働いているかは、届いた書類や明細で確かめておくと安心です。
配分金は雑所得(業務)に入る
国税庁の確定申告書等作成コーナー(2025年分)では、雑所得(業務)の例として、原稿料や講演料と並んでシルバー人材センターからの副収入を挙げています。雑所得(業務)の所得は、収入から必要経費を差し引いて求めます。
給料ではないので、パートの給料に使う給与所得控除は使えません。そのかわりに、次の特例で必要経費を計算できる場合があります。
家内労働者等の特例で必要経費は最低65万円
国税庁の「家内労働者等の必要経費の特例」は、特定の人に継続して役務を提供する人などについて、実際の経費が少なくても一定額までを必要経費と認める仕組みです。最低保障の額は2025年分が65万円、2026年分が69万円です。
この特例のQ&Aには、シルバー人材センターからの収入がある人の設例が3つ載っています。ただし、必要経費として認められるのは配分金などの収入の額までで、ほかに生命保険の年金など必要経費のかかる収入があると、特例が使えないこともあります。
住民税でも、2026年度分(2025年の所得)から最低保障の額が55万円から65万円に引き上げられました。たとえば神戸市の「2026年度(令和8年度)からの住民税の主な改正内容」にも、この引き上げが載っています。
年金生活者支援給付金の所得の判定は年金収入とその他の所得の合計
では、年金生活者支援給付金の判定で、配分金の所得はどこに入るのでしょうか。2026年10月分からの要件と所得基準を確かめます。
老齢年金生活者支援給付金の要件
日本年金機構の「老齢(補足的老齢)年金生活者支援給付金の概要」によると、対象になるのは次の要件をすべて満たす人です。
- 65歳以上で、老齢基礎年金を受け取っている
- 請求する本人を含む世帯全員が、市町村民税非課税である
- 前年の公的年金等の収入金額とその他の所得の合計が、所得基準以下である
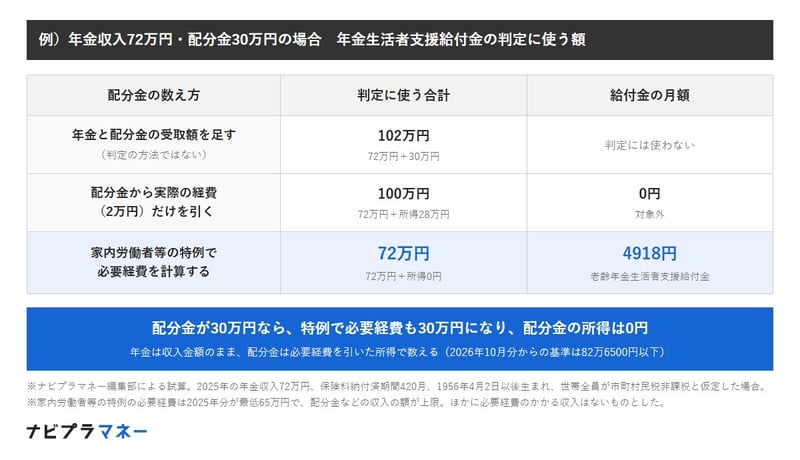
年金は控除を引く前の収入金額のまま数え、配分金は必要経費を引いたあとの所得として「その他の所得」に入ります。年金と配分金の受取額を単純に足すわけではないのです。
例)年金収入72万円・配分金30万円の場合 年金生活者支援給付金の判定に使う額
出所:国税庁「No.1810 家内労働者等の必要経費の特例」、厚生労働省「年金生活者支援給付金制度について」をもとにナビプラマネー編集部作成
- 年金と配分金の受取額を足す:102万円(判定の方法ではない)
- 配分金から実際の経費(2万円)だけを引く:合計100万円、0円(対象外)
- 家内労働者等の特例で必要経費を計算する:合計72万円、月4918円(老齢年金生活者支援給付金)
所得基準は82万6500円と92万6500円
2026年10月分から2027年9月分の所得基準は、1956年(昭和31年)4月2日以後生まれで82万6500円以下です。82万6500円を超えて92万6500円以下なら、補足的老齢年金生活者支援給付金として減額された額を受け取れます。
1956年4月1日以前生まれは、82万4100円以下と92万4100円以下です。判定に使うのは2025年1月から12月の年金収入と所得なので、配分金も2025年分の額で数えます。
シルバー人材センターの配分金ごとに年金生活者支援給付金を試算
ここからは、年金収入72万円の人を例に試算します。2025年の年金収入が72万円、保険料の納付済期間が420月(35年)で、1956年4月2日以後生まれ、世帯全員が市町村民税非課税の人を想定しました。
配分金にかかった実際の経費は年2万円とし、家内労働者等の特例(2025年分は65万円)で必要経費を計算しています。給付金の月額は、老齢年金生活者支援給付金が5620円×420月÷480月で4918円です。
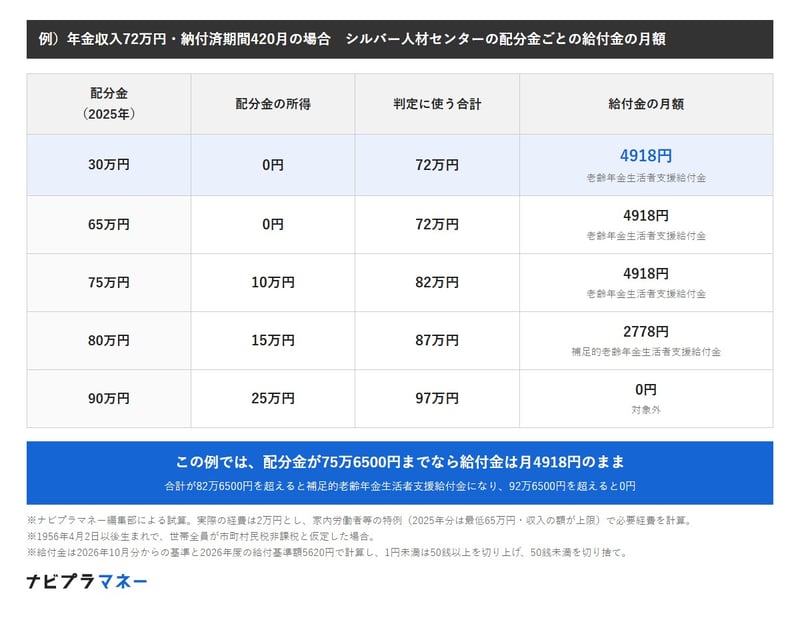
例)年金収入72万円・納付済期間420月の場合 シルバー人材センターの配分金ごとの給付金の月額
出所:国税庁「No.1810 家内労働者等の必要経費の特例」、日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」をもとにナビプラマネー編集部作成
- 配分金30万円:所得0円、合計72万円、月4918円(老齢年金生活者支援給付金)
- 配分金65万円:所得0円、合計72万円、月4918円(老齢年金生活者支援給付金)
- 配分金75万円:所得10万円、合計82万円、月4918円(老齢年金生活者支援給付金)
- 配分金80万円:所得15万円、合計87万円、月2778円(補足的老齢年金生活者支援給付金)
- 配分金90万円:所得25万円、合計97万円、0円(対象外)
配分金30万円なら所得は0円
配分金が年30万円なら、特例で認められる必要経費は収入の30万円までなので、配分金の所得は0円です。判定に使う合計は年金収入の72万円だけになり、老齢年金生活者支援給付金として月4918円を受け取れる計算です。
年金と配分金の受取額を足した102万円で考えると、対象外だと思い込んでしまいます。所得に直して合計を出すと、見通しはまったく違ってきます。
配分金75万6500円までは月額が変わらない
この例では、配分金が75万6500円までなら、所得が10万6500円以下に収まり、合計が82万6500円を超えません。それを超えると補足的老齢年金生活者支援給付金に切り替わり、配分金80万円なら月2778円、85万6500円で0円になります。
実際の経費だけを必要経費にすると、配分金30万円でも所得は28万円、合計は100万円で対象外です。特例を使うかどうかで、判定の結果が大きく分かれます。
パートの給料なら給与所得控除
同じ30万円でも、パートの給料なら給与所得控除(2025年分は最低65万円)を差し引くので、給与所得はやはり0円です。給料と配分金は所得の種類が違い、差し引くものも違いますが、どちらも収入の額のまま足すわけではありません。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。
関連タグ
RELATED ARTICLES関連記事