
「78歳の母と同じ家に住んでいます。母の年金は国民年金が中心で年75万円ほどですが、会社員の私は住民税を払っています。同居している以上、母は年金生活者支援給付金をもらえないのでしょうか」
親と同じ家で暮らす子ども世代から、このような疑問の声が届くこともあります。年金が少ない親ほど給付金の対象になりそうなのに、同居の家族の住民税で外れると聞けば、納得しにくいのも無理はありません。
厚生労働省の「年金生活者支援給付金制度 特設サイト」(2026年9月1日更新)では、老齢年金生活者支援給付金の条件の1つとして、同じ世帯の家族全員が住民税を払っていないことを挙げています。問われるのは「同じ家に住んでいるか」ではなく、「同じ世帯か」なのです。
この記事では、給付金の判定に使う「世帯」の考え方を、法令と日本年金機構の案内で確かめます。そのうえで、冒頭の声に近い78歳の母の例で、長男と同じ世帯の場合と別の場合の給付金の額を比べます。
年金生活者支援給付金は「同居」ではなく「同一の世帯」で判定する
はじめに、「子どもと同居していると給付金はもらえない」という見方が、どこまで正しいかを確かめます。
施行令が見るのは同じ世帯の住民税
年金生活者支援給付金の支給に関する法律施行令の第2条では、老齢基礎年金を受けている本人と、本人と同一の世帯に属する人が、市町村民税を課されていないことを要件にしています。条文の言葉は「同一の世帯に属する者」で、「同居している者」ではありません。
判定に使うのは、10月分から翌年9月分の給付金なら、その年の4月1日が属する年度分の市町村民税です。2026年10月分から2027年9月分の給付金は、2026年度分の市町村民税で判定することになります。
同じ世帯の子どもに住民税がかかると対象外
厚生労働省の特設サイトでは、同居していて同じ世帯にいる子どもが住民税を払っている場合は、条件に当てはまらないと説明しています。冒頭の声のように、住民税を払う長男と母が同じ世帯なら、母本人の年金がいくら少なくても給付金は支給されません。
一方で、日本年金機構の「年金Q&A」によると、世帯構成が変わって同じ世帯の中に市町村民税が課税されている人がいなくなれば、請求書を出すことで受け取れます。同じ家に住む家族がいても、世帯の中に課税されている人がいなければ、対象から外れるわけではありません。
所得の基準は母本人の分だけ
所得の基準は、本人の前年の年金収入とその他の所得の合計で判定します。2026年10月分から2027年9月分は、2025年の分が82万6500円以下(1956年4月1日以前生まれは82万4100円以下)なら老齢年金生活者支援給付金の対象です。
この基準に長男の給与は足されません。世帯で見るのは市町村民税がかかっているかどうかだけで、所得の合計は母本人の分だけを数えるのです。
老齢年金生活者支援給付金の要件と給付額(2026年10月分から)
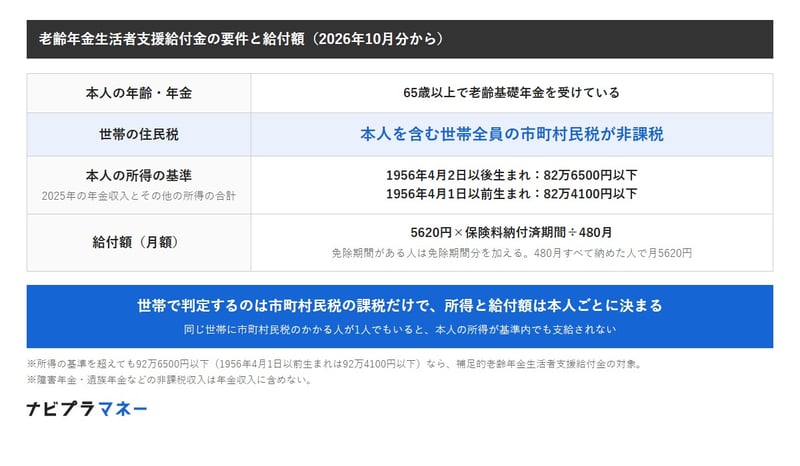
出所:日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」、e-Gov法令検索「年金生活者支援給付金の支給に関する法律施行令」をもとにナビプラマネー編集部作成
- 【本人の年齢・年金】65歳以上で老齢基礎年金を受けている
- 【世帯の住民税】本人を含む世帯全員の市町村民税が非課税
- 【本人の所得の基準】1956年4月2日以後生まれは82万6500円以下、1956年4月1日以前生まれは82万4100円以下
- 【給付額(月額)】5620円×保険料納付済期間÷480月(免除期間がある人は免除期間分を加える)
- 【給付額の目安】480月すべて納めた人で月5620円
長男と同じ世帯か別の世帯かで年金生活者支援給付金を試算
ここからは、冒頭の声に近い78歳の母の例で、世帯の状況ごとに2026年10月分からの給付金の月額を試算します。
試算の前提
前提は次のとおりです。
- 母は1948年生まれの78歳(1956年4月1日以前生まれの区分)
- 国民年金だけに加入し、保険料を納めた期間は35年6か月(426月)、免除期間はない
- 収入は老齢基礎年金だけで、母本人の市町村民税は非課税
- 同じ家に住む長男は会社員で、市町村民税がかかっている
2026年度の老齢基礎年金の満額は、1956年4月1日以前生まれで年84万4900円です。426月分にあたる母の年金は年約75万円で、判定に使う2025年の年金収入も82万4100円を下回ります。
長男と同じ世帯なら0円
長男と母が同じ世帯なら、世帯の中に市町村民税がかかっている人がいるため、母の所得が基準内でも給付金は支給されません。給付額の計算以前に、要件を満たさない扱いになります。
長男のほかに同じ世帯の人が全員非課税でも、結果は同じです。課税されている人が1人でもいれば、対象から外れます。
世帯に課税の人がいなければ月4988円
母の世帯に市町村民税のかかる人がいなければ、給付金は5620円×426月÷480月で4987.75円となり、切り上げて月4988円です。2か月ごとの振込で9976円、年間では5万9856円を受け取れる試算になりました。
例)年金収入が年約75万円の78歳の母の場合 世帯の状況別の老齢年金生活者支援給付金の月額
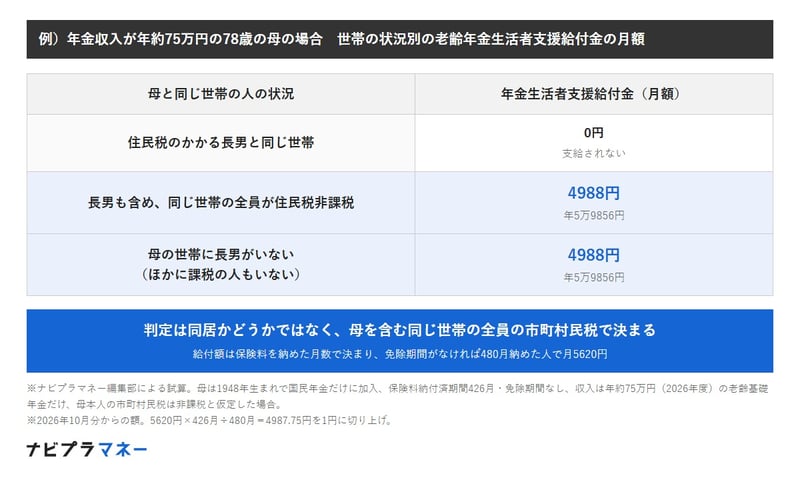
出所:日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」、厚生労働省「年金生活者支援給付金制度 特設サイト」をもとにナビプラマネー編集部作成
- 住民税のかかる長男と同じ世帯:0円(支給されない)
- 長男も含め、母の世帯の全員が住民税非課税:月4988円(年5万9856円)
- 母の世帯に長男がいない(ほかに課税の人もいない):月4988円(年5万9856円)
冒頭の声への答えは、同居していることだけで母が給付金を受け取れないわけではない、というものです。分かれ目は、母と同じ世帯に市町村民税のかかる人がいるかどうかにあります。
まずは、母と同じ世帯に誰が入っているかを、住民票の写しなどで確かめてみましょう。そのうえで、世帯の全員の課税の状況を見ると、母が対象になるかどうかの見当がつきます。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。
関連タグ
RELATED ARTICLES関連記事