
「60歳から国民年金を繰り上げて受け取っています。年金は年59万円ほどで、ほかに収入はありません。年金生活者支援給付金はもらえるのでしょうか」(64歳・男性)
年金を早めに受け取り始めた人から、このような疑問の声が届くこともあります。繰上げで年金が減っている人ほど、給付金の対象になるのか気になるところでしょう。
日本年金機構は2026年10月1日更新の案内で、老齢基礎年金を繰上げ受給している人のうち給付金を受け取れると見込まれる人に、65歳になる誕生月の初旬に請求書を送るとしています。繰上げ受給中の人も、受け取れるのは65歳からということです。
この記事では、繰上げ受給をしている人の給付金の要件と給付額、繰上げの有無で年金と給付金の合計がどう変わるかを試算で確かめます。請求書が届く時期と、繰上げを考えている人が知っておきたい注意点も取り上げます。
【繰上げ受給と年金生活者支援給付金】所得の判定に使うのは減額後の年金
繰上げ受給をしている人の給付金を考えるときは、「いつから受け取れるか」と「いくら受け取れるか」を分けて見ると整理しやすくなります。いつからは年齢で、いくらは納付月数と所得の判定で決まるからです。
繰上げの減額率は生年月日で違う
繰上げ受給の減額率は、繰上げを請求した月から65歳に達する日の前月までの月数に、1カ月あたりの率をかけて決まります。率は生年月日で2つに分かれます。
- 1962年(昭和37年)4月2日以後生まれ:1カ月0.4%(60歳から繰り上げると24%減)
- 1962年(昭和37年)4月1日以前生まれ:1カ月0.5%(60歳から繰り上げると30%減)
減額された年金額は生涯変わりません。2026年度の老齢基礎年金の満額は年84万7300円なので、60歳から繰り上げると年64万3948円(24%減)か年59万3110円(30%減)になります。
減額後の年金で82万6500円以下に入る人も
2026年10月分から2027年9月分の給付金では、前年(2025年)の年金収入とその他の所得の合計が82万6500円以下なら老齢年金生活者支援給付金です。82万6500円を超え92万6500円以下なら、額を調整した補足的老齢年金生活者支援給付金になります。
判定に使う年金収入は、繰上げで減ったあとの実際の受取額です。満額の84万7300円では基準を超える人も、繰上げで59万円台や64万円台になれば82万6500円以下に入ります。
ただし、65歳以上であること、世帯全員の住民税が非課税であることは、繰上げをしてもしなくても変わらない要件です。60歳から年金を受け取っていても、64歳までは給付金の対象になりません。
【試算】保険料を480月納めた人の年金と年金生活者支援給付金
では、繰上げの有無で年金と給付金を合わせた受取額はどう変わるのでしょうか。国民年金の保険料を480月納め、ほかに年金も所得もない人で試算しました。
例)保険料を480月納めた場合 繰上げの有無で変わる年金額と年金生活者支援給付金(2026年度)
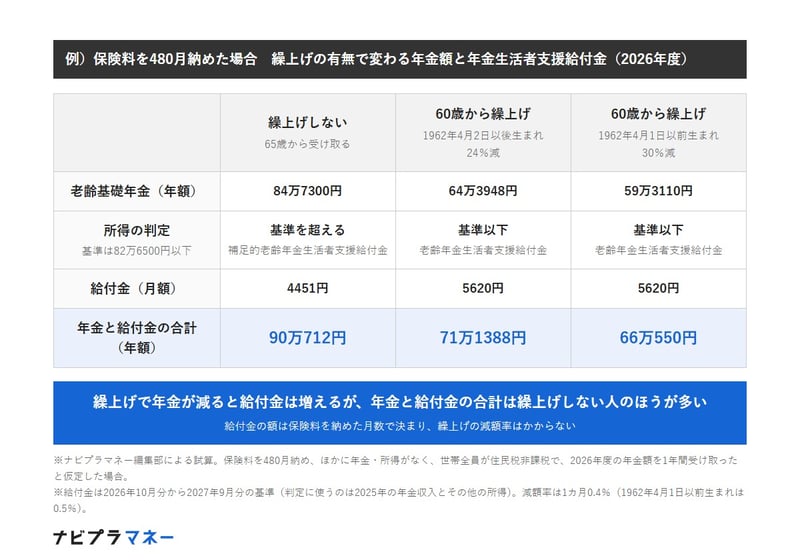
出所:日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」、日本年金機構「年金の繰上げ受給」をもとにナビプラマネー編集部作成
- 繰上げしない:老齢基礎年金 年84万7300円/補足的老齢年金生活者支援給付金 月4451円/合計 年90万712円
- 60歳から繰上げ(1962年4月2日以後生まれ・24%減):老齢基礎年金 年64万3948円/老齢年金生活者支援給付金 月5620円/合計 年71万1388円
- 60歳から繰上げ(1962年4月1日以前生まれ・30%減):老齢基礎年金 年59万3110円/老齢年金生活者支援給付金 月5620円/合計 年66万550円
給付額の計算に繰上げの減額率は入らない
老齢年金生活者支援給付金の月額は、保険料納付済期間に基づく額と保険料免除期間に基づく額の合計です。2026年度の単価は次のとおりです。
- 保険料納付済期間に基づく額(月額):5620円×保険料納付済期間÷480月
- 保険料免除期間に基づく額(月額):1万1768円×保険料免除期間÷480月(1956年(昭和31年)4月1日以前生まれは1万1734円)
式に入るのは保険料を納めた月数と免除を受けた月数だけで、繰上げの減額率は入りません。480月納めた人は、24%減でも30%減でも月5620円です。
繰上げをしない人は年金収入が82万6500円を超えるため、補足的老齢年金生活者支援給付金になります。月額は5620円に調整支給率(92万6500円から年金収入を引き、10万円で割った0.792)をかけた4451円です。
年59万円ほどの年金なら月5620円
冒頭の声のように年金が年59万円ほどなら、判定は82万6500円以下に入ります。世帯全員が住民税非課税で480月納めていれば、65歳から月5620円の給付金を受け取れる計算です。
それでも、年金と給付金を合わせた額は繰上げをしない人のほうが多くなります。30%減の人と比べると差は年24万162円で、給付金が増える分の年1万4028円ではとても埋まりません。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。
関連タグ
RELATED ARTICLES関連記事