【試算】年金月12万円の67歳、在職老齢年金で会社員と業務委託はどう違うか
ここからは、具体的な数字で比べてみます。67歳で老齢厚生年金の基本月額が12万円、毎月62万円の収入がある人を例にします。
会社員として働く場合
月給62万円ほどの会社員なら、標準報酬月額は62万円です。賞与がない場合、総報酬月額相当額も62万円になります。
基本月額12万円と合わせると74万円で、基準額の65万円を9万円超えます。その2分の1にあたる月4万5000円が止まり、受け取る年金は月7万5000円です。
1年にすると、受け取れない年金は54万円になります。このほか、会社員は厚生年金保険料を納めるので、本人負担は月5万6730円(年68万760円)です。
業務委託で働く場合
同じ62万円を業務委託の報酬として受け取る場合、厚生年金には加入しません。在職老齢年金の対象にならないので、年金は月12万円を全額受け取れます。
厚生年金保険料もかかりません。ただし、勤務先の健康保険からも外れるため、国民健康保険などに加入して保険料を自分で納めることになります。
例)67歳・年金の基本月額12万円・収入月62万円の場合 会社員と業務委託で比べた年金
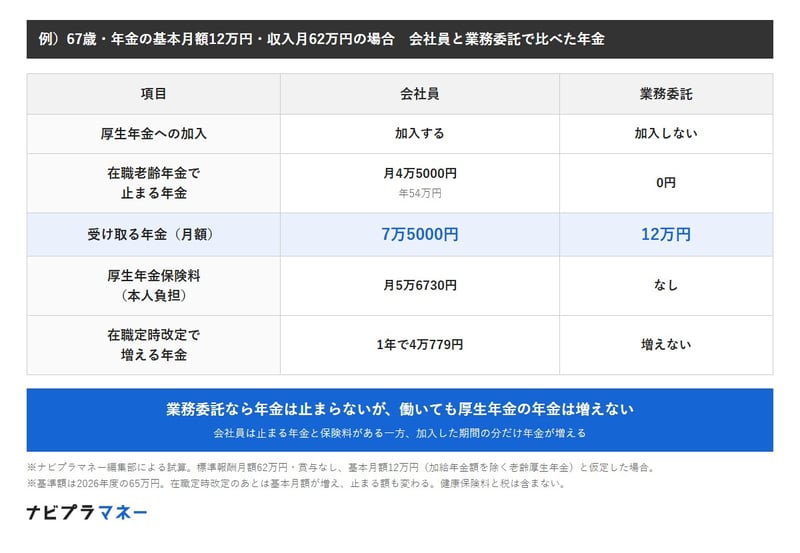
出所:日本年金機構「在職老齢年金の計算方法」、日本年金機構「保険料額表(令和2年9月分~)」をもとにナビプラマネー編集部作成
- 【会社員:在職老齢年金で止まる年金】月4万5000円(年54万円)
- 【会社員:受け取る年金】月7万5000円
- 【会社員:厚生年金保険料(本人負担)】月5万6730円
- 【会社員:在職定時改定で増える年金】1年で4万779円
- 【業務委託:在職老齢年金で止まる年金】0円
- 【業務委託:受け取る年金】月12万円
- 【業務委託:厚生年金保険料】なし(年金は増えない)
業務委託では厚生年金の年金は増えない
試算だけを見ると、業務委託のほうが年金の面では有利に見えるかもしれません。ただし、厚生年金に加入しないことで、働いても年金が増えなくなる点も知っておく必要があります。
在職定時改定
日本年金機構によると、65歳以上70歳未満で9月1日に厚生年金に加入している人は、前年9月から当年8月までの加入期間を加えて、10月分から年金額が見直されます。これが在職定時改定です。
2003年4月以降の加入期間の報酬比例部分は、平均標準報酬額×5.481÷1000×加入月数で計算します。標準報酬月額62万円で1年加入すると、年金は1年で4万779円増える計算です。
ただ、働いている間は増えた分だけ基本月額も上がるので、止まる額も少し増えます。試算の会社員なら、実際に受け取る年金が増えるのは月約1700円です。
10月分と11月分の年金は12月に支給されます。2026年9月1日に厚生年金に加入していた方は、12月に届く年金額を確かめてみるとよいでしょう。
退職改定
70歳未満で厚生年金に加入していた人が退職して1か月が過ぎると、退職した翌月分から年金額が見直されます。支給停止もなくなり、年金は全額受け取れるようになります。
会社員をやめて業務委託に切り替える場合も、退職したときにそれまでの加入期間が年金に反映されます。一方、業務委託で働いている期間は厚生年金の加入期間にならないので、その後に年金が増えることはありません。
なお、70歳以上の期間は、会社員として働いていても年金額の再計算には反映されません。70歳を過ぎると、会社員でも業務委託でも、働いて年金が増えることはないのです。
まとめにかえて
在職老齢年金で年金が止まるのは、厚生年金に加入して働く人と議員、70歳以上で適用事業所に勤める人です。業務委託やフリーランスとして働く人は、収入が多くても年金は止まりません。
ただし、業務委託では厚生年金に加入しないので、働いても年金は増えず、健康保険も自分で加入することになります。止まる年金と増える年金の両方を見て、働き方を考えることが大切です。
自分の基本月額や加入記録は、ねんきん定期便やねんきんネットで確かめられます。働き方を変えると年金がどうなるか分からないときは、近くの年金事務所に相談してみてください。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。