
「働きながら年金を受け取ると、年金が減ってしまう」と聞いたことがある方は多いでしょう。ただ、在職老齢年金で老齢厚生年金が止まるのは、働いて収入がある人すべてではありません。
対象になるのは、厚生年金に加入して働く人などに限られます。そのため「会社員をやめて業務委託で働けば、年金は減らないのでは」と考える方もいるようです。
日本年金機構によると、2026年4月から在職老齢年金の基準額は月51万円から65万円に引き上げられました。基準額が上がったことで、会社員として働き続けるか、働き方を変えるかを考え直している方もいるかもしれません。
この記事では、在職老齢年金の対象になる働き方とならない働き方を、厚生年金保険法と日本年金機構の資料で確かめます。そのうえで、67歳・年金月12万円の人が同じ月62万円を稼ぐ場合に、会社員と業務委託で年金がどう変わるかを試算します。
在職老齢年金で年金が止まるのは「厚生年金に入って働く人」
まずは、在職老齢年金の対象がどのように決まっているのかを、法律の条文から確かめます。収入の多さではなく、どんな立場で働いているかが分かれ目になるのです。
対象になる働き方
厚生年金保険法の第46条では、老齢厚生年金を受け取る人が次のどれかに当たる月に、年金の支給を調整すると定めています。
- 厚生年金の被保険者である
- 国会議員や地方議会の議員である
- 70歳以上で、厚生年金の適用事業所に使用されている
70歳以上の人は厚生年金の被保険者ではなくなり、保険料もかかりません。それでも、適用事業所に勤めている間は在職老齢年金の対象になる点に注意が必要です。
対象にならない働き方
業務委託やフリーランス、個人事業主として仕事を請け負う人は、厚生年金の被保険者ではありません。この場合、収入がいくら多くても在職老齢年金で年金が止まることはないのです。
会社で働く場合も、勤務時間が短く厚生年金に加入していない65歳以上70歳未満のパートなどは対象外です。日本年金機構の「適用事業所と被保険者」では、週の所定労働時間などの要件を満たすと被保険者になると案内しています。
なお、被保険者になるかどうかは、契約書の名前だけでは決まりません。同じページでは、雇用契約書の有無とは関係なく、労務の対償として給与を受ける使用関係があるかで判断すると説明されています。
働き方で変わる在職老齢年金の対象(2026年度)
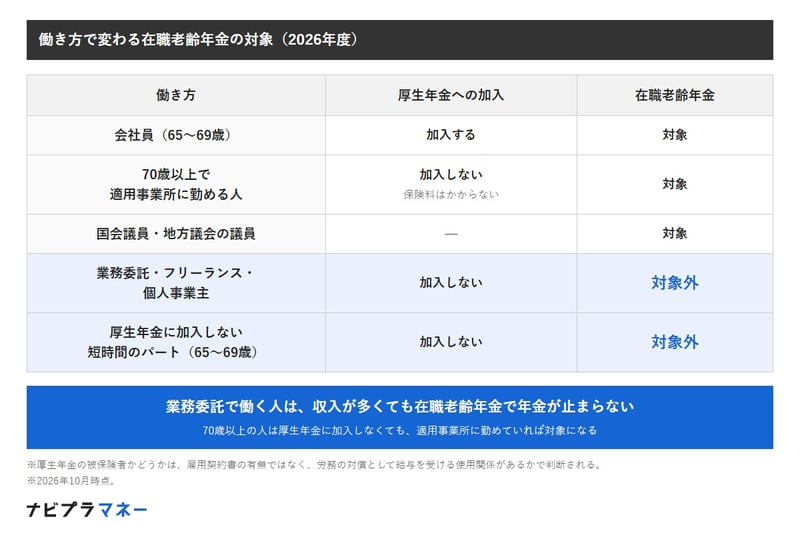
出所:e-Gov法令検索「厚生年金保険法」、日本年金機構「適用事業所と被保険者」をもとにナビプラマネー編集部作成
- 【会社員(65~69歳・厚生年金に加入)】対象
- 【70歳以上で適用事業所に勤める人】厚生年金に加入しないが対象
- 【国会議員・地方議会の議員】対象
- 【業務委託・フリーランス・個人事業主】対象外
- 【厚生年金に加入しない短時間のパート】対象外
【2026年4月から】在職老齢年金の基準額は月65万円
対象になる働き方でも、年金がすぐに止まるわけではありません。年金が止まり始めるのは、給与と年金を合わせた額が基準額を超えたときです。
計算のしかた
日本年金機構の「在職老齢年金の計算方法」によると、2026年度の基準額は65万円です。基本月額と総報酬月額相当額の合計が65万円以下なら、年金は全額受け取れます。
合計が65万円を超えると、超えた額の2分の1が止まる仕組みです。式にすると次のとおりです。
- 受け取る年金(月額)=基本月額-(基本月額+総報酬月額相当額-65万円)÷2
基準額は賃金の変動に合わせて毎年度改定されます。2026年3月までは51万円だったので、1年で14万円上がったことになります。
基本月額と総報酬月額相当額
基本月額は、加給年金額を除いた老齢厚生年金(報酬比例部分)の月額です。老齢基礎年金は在職老齢年金の調整を受けないので、ここには入りません。
総報酬月額相当額は、その月の標準報酬月額に、その月以前1年間の標準賞与額の合計を12で割った額を足したものです。賞与が多い人は、月給だけで見るより合計が大きくなります。
基本月額と総報酬月額相当額の合計が65万円を超えるかどうかが、年金が止まるかどうかの目安です。会社員として働いている方は、毎年届くねんきん定期便や給与明細で、自分の額を確かめておくと安心でしょう。
では、同じ月62万円を会社員と業務委託で稼いだ場合、年金はいくら変わるのでしょうか。業務委託にすると増えなくなる年金とあわせて確かめていきます。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。
関連タグ
RELATED ARTICLES関連記事