
「67歳でひとり暮らし、年金は年70万円ほどで、週3日のパートで年80万円ほど稼いでいます。働いていると、年金生活者支援給付金はもらえないのでしょうか」
年金を受け取りながら働く方から、このような疑問の声が届くこともあります。年金とパート代を足すと150万円になり、所得の基準の82万6500円を大きく超えるように見えるためでしょう。
日本年金機構が2026年10月1日に更新した「老齢(補足的老齢)年金生活者支援給付金の概要」では、判定に使うのは前年の年金収入額とその他の所得の合計だと示しています。年金は収入の額で、パート代は所得の額で数えるという意味で、ここを読み違えると対象から外れると思い込んでしまいます。
この記事では、年金とパートの給与を合わせたときの数え方を法令と一次資料で確かめます。そのうえで、年金収入70万円の単身の例で、パートの年収ごとに給付金の月額を試算します。
年金生活者支援給付金は年金とパート代の合計で判定しない
はじめに、冒頭の声の前提になっている「年金とパート代の合計」という数え方が正しいかを確かめます。
年金は収入の額のまま
年金生活者支援給付金の支給に関する法律の第2条では、所得の基準と比べる額を、前年の公的年金等の収入金額と前年の所得の合計と定めています。年金については、控除を引く前の受取額そのものを数えるのです。
ただし、障害年金や遺族年金のように税金のかからない年金は、この収入金額に含めません。数えるのは、老齢基礎年金や老齢厚生年金など課税の対象になる年金です。
パート代は給与所得で数える
一方、パートやアルバイトの給与は「所得」の側に入ります。同法の施行令第4条では、所得の額を住民税の合計所得金額から年金の所得を差し引いた額としており、給与は給与所得控除を引いたあとの給与所得で数えることになります。
つまり、パートの年収がそのまま足されるわけではありません。年収から給与所得控除を引いた残りだけが、年金収入に上乗せされます。
年金生活者支援給付金の所得基準は2026年10月分から82万6500円
次に、2026年10月分からの所得の基準と給付額、パート代の計算に使う給与所得控除を確かめます。
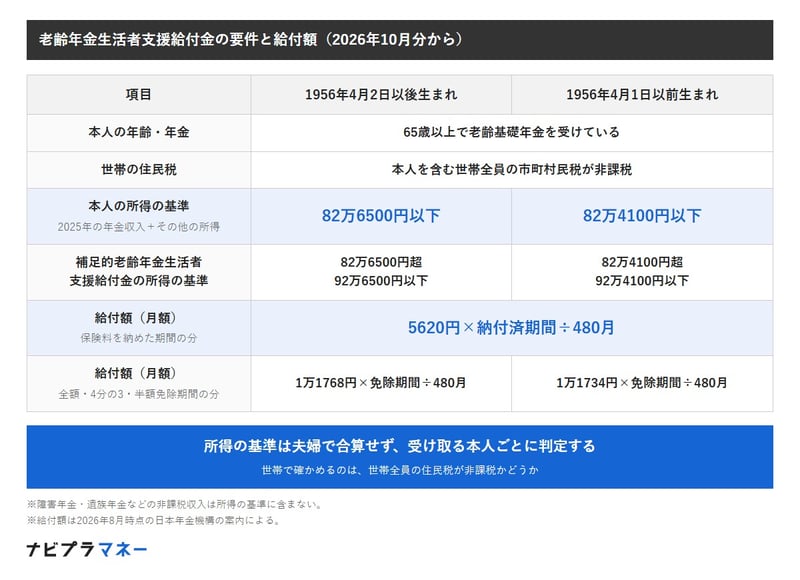
老齢年金生活者支援給付金の要件と給付額(2026年10月分から)
出所:日本年金機構「老齢(補足的老齢)年金生活者支援給付金」、日本年金機構「年金生活者支援給付金請求書(はがき型)が届いた方へ」をもとにナビプラマネー編集部作成
- 【本人の年齢・年金】65歳以上で老齢基礎年金を受けている
- 【世帯の住民税】本人を含む世帯全員の市町村民税が非課税
- 【本人の所得の基準】1956年4月2日以後生まれは82万6500円以下、1956年4月1日以前生まれは82万4100円以下
- 【補足的老齢年金生活者支援給付金の所得の基準】1956年4月2日以後生まれは82万6500円超92万6500円以下、1956年4月1日以前生まれは82万4100円超92万4100円以下
- 【給付額(保険料を納めた期間の分)】5620円×納付済期間÷480月
- 【給付額(全額・4分の3・半額免除期間の分)】1956年4月2日以後生まれは1万1768円×免除期間÷480月、1956年4月1日以前生まれは1万1734円×免除期間÷480月
92万6500円以下なら対象
老齢年金生活者支援給付金を受け取れるのは、65歳以上で老齢基礎年金を受けていて、世帯全員の市町村民税が非課税の人です。2026年10月分から2027年9月分は、2025年の年金収入と所得の合計で判定します。
合計が92万6500円以下(1956年4月1日以前生まれは92万4100円以下)なら給付金の対象です。そのうち82万6500円以下(同82万4100円以下)の人は老齢年金生活者支援給付金、超える人は額を調整した補足的老齢年金生活者支援給付金を受け取ります。
給与所得控除は最低65万円
パート代から引く給与所得控除は、2025年分から最低額が55万円から65万円に引き上げられました。国税庁の「令和7年度税制改正による所得税の基礎控除の見直し等について」で示されているもので、住民税も2026年度分から同じ扱いです。
そのため、2025年のパートの年収が65万円以下なら、給与所得は0円になります。年収が65万円を超えた分だけが、給付金の判定の合計に加わるのです。
パート年収別に年金生活者支援給付金を試算
ここからは、冒頭の声に近い単身の例で、パートの年収ごとに給付金の月額を試算します。
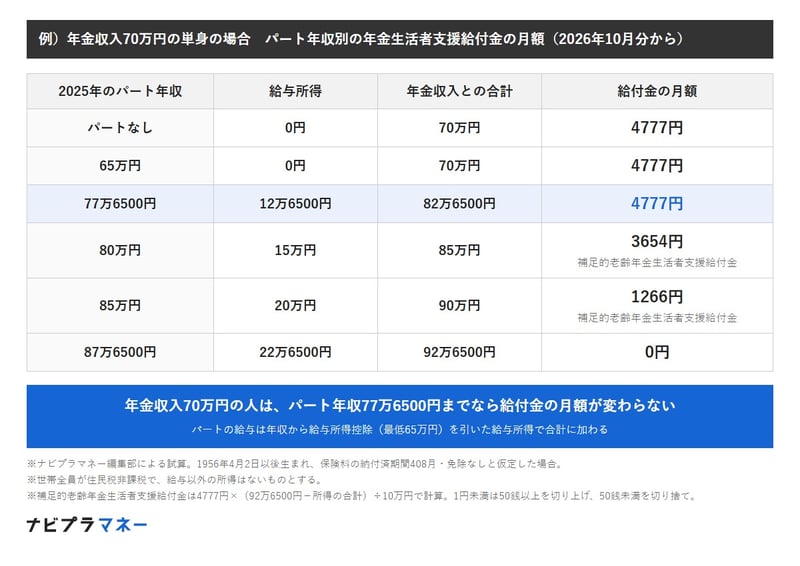
例)年金収入70万円の単身の場合 パート年収別の年金生活者支援給付金の月額(2026年10月分から)
出所:日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」、国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」をもとにナビプラマネー編集部作成
- 【パートなし】給与所得0円、合計70万円、月4777円
- 【パート年収65万円】給与所得0円、合計70万円、月4777円
- 【パート年収77万6500円】給与所得12万6500円、合計82万6500円、月4777円
- 【パート年収80万円】給与所得15万円、合計85万円、月3654円(補足的老齢年金生活者支援給付金)
- 【パート年収85万円】給与所得20万円、合計90万円、月1266円(補足的老齢年金生活者支援給付金)
- 【パート年収87万6500円】給与所得22万6500円、合計92万6500円、0円
試算の前提
1959年生まれの67歳の単身で、2025年の年金収入は70万円、保険料を納めた期間は408月(34年)で免除期間はないものとします。世帯の住民税は非課税で、給与のほかに所得はないと仮定しました。
納めた期間の分は5620円×408月÷480月で月4777円です。補足的老齢年金生活者支援給付金は、この額に調整支給率(92万6500円から所得の合計を引き、10万円で割った率)を掛け、1円未満は50銭以上を切り上げ、50銭未満を切り捨てて計算しました。
年収77万6500円までは変わらない
年金収入70万円の人なら、給与所得が12万6500円までは合計が82万6500円に収まります。給与所得控除の65万円を足し戻すと、パートの年収77万6500円までは給付金の月額4777円が変わりません。
年収がこれを超えると補足的老齢年金生活者支援給付金に切り替わり、月額は段階的に小さくなります。年収87万6500円で合計が92万6500円に達し、給付金は0円です。
年収80万円なら月3654円
冒頭の声のように年金収入が70万円で、パートの年収が80万円なら、給与所得は15万円で合計は85万円です。保険料を34年納めていて世帯の住民税が非課税なら、補足的老齢年金生活者支援給付金として月3654円、12か月で4万3848円を受け取れる計算になります。
働いていることを理由に、給付金がなくなるわけではありません。年金とパート代を合わせた150万円で考えず、給与所得に直して合計を出すと、受け取れるかどうかの見通しが立ちます。
1年前の基準なら対象外
同じ年金収入70万円・パート年収80万円の人でも、2026年9月分までの基準で判定すると対象外でした。当時は給与所得控除の最低額が55万円で給与所得は25万円となり、合計95万円が上限の90万9000円を超えていたためです。給与所得控除と所得の基準の引き上げが重なり、2026年10月分から新たに受け取れるようになる人がいるのです。
新たに対象になる人には、日本年金機構から9月以降、請求書(はがき型)が届きます。2027年1月4日までに届けば2026年10月分からさかのぼって受け取れ、給付金は偶数月の15日に前月までの2か月分が振り込まれるため、10月分と11月分は12月の振込みの分にあたります。手続きが遅れると、初回の振込みはその後になります。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。
関連タグ
RELATED ARTICLES関連記事