

iDeCoは自分で掛金を出す制度です。ただし、勤め先が上乗せして出してくれる仕組みがあることは、あまり知られていません。
iDeCo+(イデコプラス)という制度で、正式には中小事業主掛金納付制度といいます。使えるのは一定の条件を満たす会社に限られます。
この記事では、iDeCo公式サイトの資料をもとに、この制度の中身を確認します。
【iDeCo】会社が掛金を上乗せしてくれる制度がある
iDeCo+は、企業年金を実施していない中小企業の事業主が、従業員のiDeCoの掛金に上乗せして掛金を拠出する制度です。
対象は企業年金のない従業員300人以下の会社
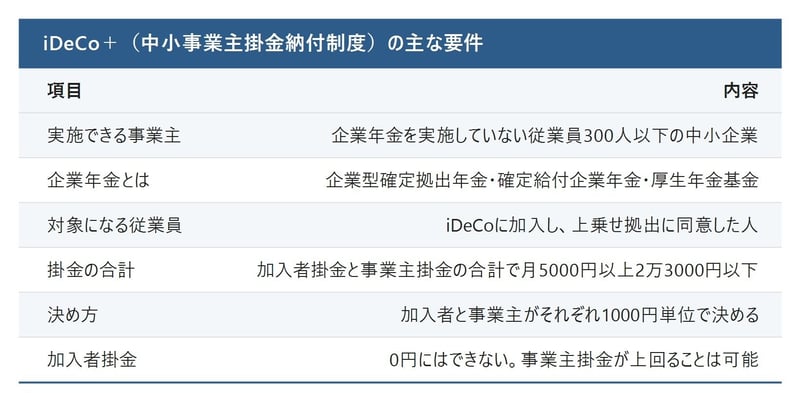
iDeCo公式サイトによると、実施できるのは企業型確定拠出年金、確定給付企業年金および厚生年金基金を実施していない、従業員が300人以下の中小企業の事業主です。
ここでいう従業員とは、公的年金の厚生年金被保険者である従業員のことです。複数の事業所を経営している場合は、すべての事業所の従業員の合計が300人以下である必要があります。
企業年金がある会社は対象外です。退職金や企業年金の仕組みを持たない中小企業のための制度として設計されています。
iDeCo+の解説
「上乗せ」でも枠は増えない?掛金の合計には上限がある
加入者掛金と事業主掛金の合計額が、月5000円以上2万3000円以下の範囲になります。加入者と事業主がそれぞれ1000円単位で決められます。
この上限は、企業年金等に加入していない第2号加入者の拠出限度額と同じです。自分の枠のなかに会社の分が入ってくる、という形になります。
なお、加入者掛金を0円とすることはできません。一方で、事業主掛金が加入者掛金を上回ることは可能です。

会社が掛金を出してくれるのはありがたい話ですが、上乗せといっても枠が増えるわけではありません。会社の掛金は自分の上限枠の中に入るため、すでに上限まで拠出している人は、自分の掛金を減らすことになります。それでも自己負担が減る分のほうが大きく、損になることはまずありません。「上乗せ」の意味を正しく理解して活用したいですね。
※本記事の掛金の上限額は、執筆時点の制度にもとづいています。2026年12月分から、会社員などの第2号加入者のiDeCoの拠出限度額が見直される予定で、iDeCo+の掛金の上限額にも影響する可能性があります。最新の上限額は、iDeCo公式サイトなどでご確認ください。
iDeCoに加入していない人は対象外
対象になるのは、iDeCoに加入している従業員のうち、事業主掛金を上乗せして拠出されることに同意した人です。
iDeCoに加入していない従業員に対して、iDeCoへの加入を強制したり、事業主掛金のみを拠出したりすることはできません。あくまで従業員が自分で加入していることが前提になります。
導入には労使の合意が要る
会社が決めればすぐ始まる制度ではありません。手順が定められています。
過半数代表者との協議と合意
実施および実施内容等について、厚生年金保険の被保険者の過半数を代表する者に提案し、協議を行います。労働組合がある場合はその労働組合が相手になります。
そのうえで、過半数を代表する者の同意を得る必要があります。労使合意の後、拠出対象者に事業主掛金の額などを通知し、上乗せして拠出することについて同意を得ます。
掛金の額は原則全員同額
事業主掛金の額は、基本的に拠出対象者全員が同額となるように決定します。ただし一定の資格を設けて、該当する従業員のみに上乗せすることも可能です。
その資格として認められるのは、勤続期間、職種、労働協約または就業規則その他これらに準ずるものにおける給与および退職金等の労働条件が異なるなど合理的な理由がある場合に区分する資格に限られます。
税制上は、加入者掛金が小規模企業共済等掛金控除の対象になり、事業主掛金は全額を事業主の損金に算入できます。控除処理は事業主が行うため、加入者本人の手続きは不要です。
退職金制度がない企業の割合については、下記の記事より一部を引用・参照しています。
退職金がない会社は?派遣・役員で異なる支給ルールと「時給前払い」の落とし穴
退職金制度がない会社はどれくらいあるのか
そもそも、この制度が必要とされる背景はどこにあるのでしょうか。LIMOの記事「退職金がない会社は?派遣・役員で異なる支給ルールと「時給前払い」の落とし穴」から引用します。
厚生労働省が公表した「令和5年就労条件総合調査」によると、退職給付制度(退職一時金または退職年金)がある企業の割合は74.9%となっています。
裏を返せば、全体の25.1%(約4社に1社)の企業には退職金制度が存在しないというのが日本の労働市場の実態です。特に従業員数30〜99人の小規模企業では、制度がない企業の割合が約3割に達しています。
出所:LIMO「退職金がない会社は?派遣・役員で異なる支給ルールと「時給前払い」の落とし穴」
制度がない企業の割合は、規模が小さいほど高くなります。iDeCo+が従業員300人以下に限られているのは、この層を対象にしているためです。
従業員の側からできること
iDeCo+は事業主が実施を決める制度なので、従業員が単独で始めることはできません。ただし、前提としてiDeCoに加入していなければ対象になりません。
勤め先に企業年金がなく、従業員が300人以下なら、制度としては使える会社です。導入されているかどうかは、総務や人事に聞けば分かります。
導入されていない場合でも、自分でiDeCoに加入していれば、あとから会社が実施したときにそのまま対象になれます。
会社の側の負担
事業主にとっては、掛金の負担が増える一方で、全額を損金に算入できます。運営管理機関と個別に契約を結ぶ必要もありません。
従業員がそれぞれ加入しているiDeCoの運営管理機関は、同じである必要はありません。従業員ごとに違う金融機関を使っていても実施できます。
実施する際は、あらかじめ事業主払込用の登録事業所番号を取得しておく必要があります。掛金は加入者掛金とあわせて、事業主がとりまとめて納付します。
まとめにかえて
iDeCo+は、企業年金を実施していない従業員300人以下の中小企業が、従業員のiDeCoの掛金に上乗せして拠出できる制度です。
加入者掛金と事業主掛金の合計は月5000円以上2万3000円以下で、それぞれ1000円単位で決めます。加入者掛金を0円にすることはできません。
退職給付制度がある企業の割合は74.9%で、約4社に1社には制度がありません。勤め先の規模と企業年金の有無を確かめるところから始めてみてください。
参考資料

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。