年金生活者支援給付金、国民年金を任意加入で満額にすると月4918円が「4451円」に。それでも年金と合わせ年10万308円増える試算
任意加入で年金収入が82万6500円を超えると補足的な給付金に

4年でやめると給付金は月5480円に増える
任意加入は、480月に届く前にやめることもできます。給付金を受け取る人にとっては、どこまで納めるかで結果が変わります。
468月なら基準の82万6500円以下
4年(48月)任意加入して468月にすると、老齢基礎年金は年82万6118円で、82万6500円以下にとどまります。給付金は補足的にならず、月5620円に「468月÷480月」を掛けた月5480円です。
任意加入しない場合と比べると、給付金は月562円増えます。年金の増加は年8万4730円で、給付金と合わせると受け取りは年9万1474円増える計算です。
例)保険料を35年納めた人の場合 任意加入4年と5年の比較
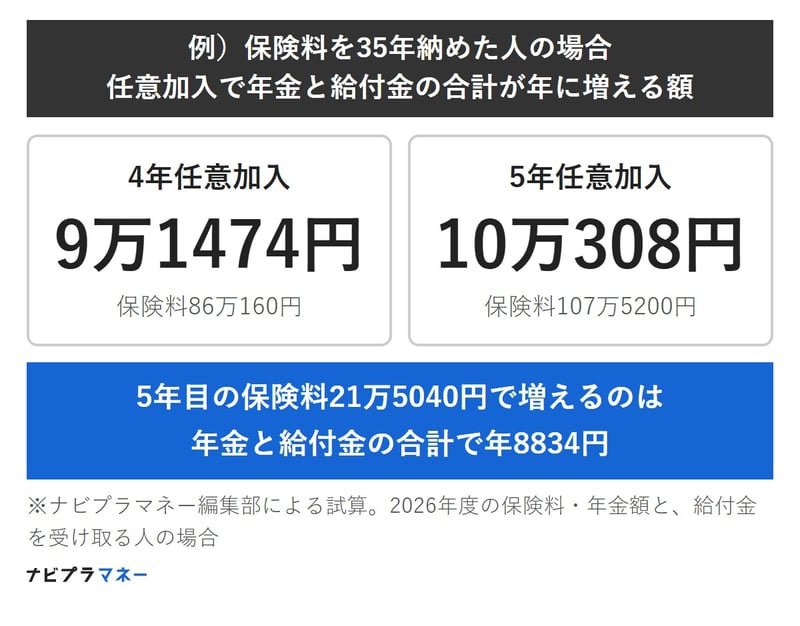
- 4年任意加入:保険料86万160円、受け取りの増加 年9万1474円、元が取れるのは約9.4年後
- 5年任意加入:保険料107万5200円、受け取りの増加 年10万308円、元が取れるのは約10.7年後
最後の1年は増え方が小さい
4年から5年に延ばすと、保険料は21万5040円増えますが、受け取りの増加は年8834円にとどまります。最後の1年分は、元を取るのに20年以上かかる計算です。
ただし、これは住民税がかからず、給付金を受け取る人の場合です。給付金の対象にならない人は、5年納めたほうが年金は多くなります。
65歳からの数年は満額の給付金になることも
給付金は前年の年金収入で判定します。65歳になった年の前年は年金を受け取っていないので、ほかに収入がなければ、受け取り始めて最初のうちは基準以下と判定されます。
年金を1年を通して受け取った年の翌年10月分から、上の試算の額になります。任意加入の月数を決めるときは、こうした時期のずれもあわせて知っておくと安心です。
まとめにかえて
任意加入で納める月を増やすと、年金生活者支援給付金の計算に使う月数も増えます。ただし、老齢基礎年金が満額になると年金収入が82万6500円を超え、給付金は補足的に変わります。35年納めた人の試算では、5年加入で給付金は月4451円に減っても、年金と合わせた受け取りは年10万308円増えます。
どこまで納めるかは、ほかの収入や住民税の状況によっても変わります。任意加入の手続きと年金の見込みは年金事務所で、給付金の判定は年金生活者支援給付金専用ダイヤルで確かめてみてください。