年金生活者支援給付金、国民年金を任意加入で満額にすると月4918円が「4451円」に。それでも年金と合わせ年10万308円増える試算
任意加入で年金収入が82万6500円を超えると補足的な給付金に

【年金生活者支援給付金】納めた月が増えると判定の年金収入も増える
次に、任意加入が年金生活者支援給付金にどう関わるのかを見ていきます。
給付金の額は納めた月数で決まる
老齢年金生活者支援給付金の額は、保険料を納めた月数に応じて決まります。基準額の月5620円に「納めた月数÷480月」を掛けるので、納めた月が多いほど給付金も多くなる仕組みです。
任意加入で納めた月も、老齢基礎年金を計算するときと同じく、保険料を納めた月として数えます。480月まで納めれば、給付金は満額の月5620円の計算になります。
年金収入が82万6500円を超えると「補足的」に
一方で、給付金の判定には前年の年金収入とその他の所得の合計を使います。2026年10月分からは、1956年4月2日以後生まれの人の場合、合計が82万6500円以下なら老齢年金生活者支援給付金の対象です。
2026年度の老齢基礎年金の満額は年84万7300円で、この基準を超えます。そのため、任意加入で満額になり、ほかに収入がなくても、給付金は「補足的老齢年金生活者支援給付金」に変わるのです。
補足的の給付金は基準を超えた分だけ減る
補足的の給付金は、合計が92万6500円に近づくほど少なくなります。満額の年金だけの人なら、月5620円に0.792を掛けた額です。
つまり、任意加入で納める月を増やすと、給付金の計算に使う月数は増えますが、年金収入が基準を超えた分だけ減る、という2つの動きが重なります。
【試算】35年納めた人が5年任意加入すると給付金は月4451円
ここからは、保険料を納めた期間が35年(420月)の人を例に試算します。
※試算の前提:1966年4月生まれ、ひとり暮らしで住民税はかからない。20歳から60歳までに保険料を納めた月数は420月で、免除期間はなし。年金は老齢基礎年金だけで、ほかに収入はない。2026年度の保険料・年金額と、2026年10月分からの給付金の基準で計算。給付金は年金を1年を通して受け取るようになってからの額。
任意加入しない場合は月4918円
任意加入しない場合、老齢基礎年金は年74万1388円で、82万6500円以下です。給付金は月5620円に「420月÷480月」を掛けた月4918円になります。
例)保険料を35年納めた人が60歳から任意加入した場合 年金生活者支援給付金の月額
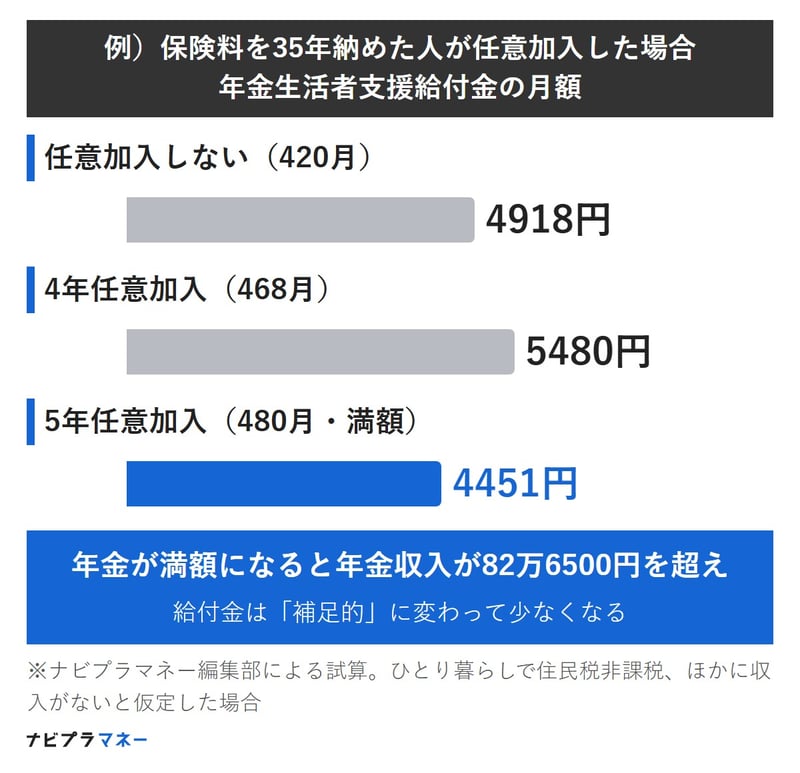
- 任意加入しない(420月):年金 年74万1388円、給付金 月4918円
- 4年任意加入(468月):年金 年82万6118円、給付金 月5480円
- 5年任意加入(480月):年金 年84万7300円、給付金 月4451円
5年加入すると給付金は月467円減る
5年任意加入すると、老齢基礎年金は満額の年84万7300円です。82万6500円を超えるため給付金は補足的になり、月4451円と、任意加入しない場合より月467円少なくなります。
それでも、年金は年10万5912円増えます。給付金が年5604円減る分を差し引いても、受け取りの合計は年10万308円増える計算です。
保険料の元が取れるのは約10.7年後
5年分の保険料107万5200円を、年10万308円の増加で割ると約10.7年です。65歳から受け取り始めると、75歳を過ぎたころに納めた保険料を上回る計算になります。
給付金が減る分だけ、年金だけで考えたときより元が取れる時期は少し遅くなります。それでも長生きするほど、任意加入した分の受け取りは増えていきます。