


日本銀行は2026年10月30日の金融政策決定会合で、政策金利を1.25%程度に据え置きました。長期金利の目安になる10年国債の利回りは、11月12日に2.841%でした。NISAで債券ファンドを持っている方の中には、金利がこれ以上上がったら値下がりするのではないかと気になる方もいるのではないでしょうか。
債券は株式より値動きが小さいと言われますが、金利が上がる局面では債券の価格は下がります。どのくらい下がるかは、債券ファンドの「デュレーション」という数字でおおよその目安がつかめます。
この記事では、NISAで300万円の債券ファンドを持っている場合に、金利が上がるといくら下がるかを試算し、個人向け国債との違いもあわせて見ていきます。
長期金利はいま何%?10年国債の利回りは11月12日に2.841%
財務省の国債金利情報によると、11月の10年国債の利回りは次のように動いています。
- 【11月2日】2.817%
- 【11月4日】2.855%
- 【11月6日】2.696%
- 【11月12日】2.841%
11月4日の2.855%から6日の2.696%までは、2営業日で0.159%下がりました。同じ月の中でも、0.1%を超える幅で上下しています。日銀の公表文によると、10月30日の決定は賛成8・反対1で、政策金利を据え置いた一方、反対した委員がいました。
債券の価格は、金利が上がると下がり、金利が下がると上がる関係にあります。債券ファンドの基準価額も、持っている債券の価格の変化を受けて動きます。
金利が1%上がると債券ファンドはいくら下がる?300万円でデュレーション5なら約15万円
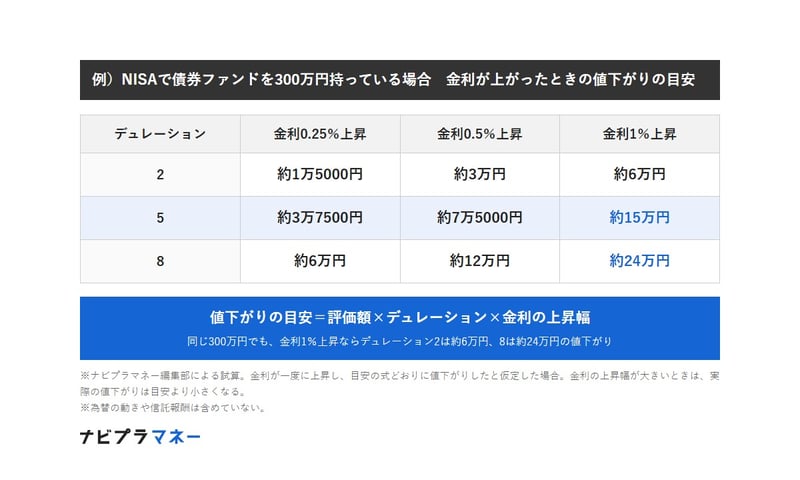
金利が上がったときの値下がりの目安は、「評価額×デュレーション×金利の上昇幅」で計算できます。NISAで300万円の債券ファンドを持っている場合を試算しました。
例)NISAで債券ファンドを300万円持っている場合 金利が上がったときの値下がりの目安
出所:財務省「ファイナンス」2020年12月号「シリーズ日本経済を考える107」をもとにナビプラマネー編集部作成
- 【デュレーション2】0.25%上昇で約1万5000円、1%上昇で約6万円
- 【デュレーション5】0.25%上昇で約3万7500円、1%上昇で約15万円
- 【デュレーション8】0.25%上昇で約6万円、1%上昇で約24万円
同じ300万円でも、デュレーションが2か8かで、金利1%上昇のときの値下がりは約6万円と約24万円、4倍の差になります。
※試算の前提:金利が一度に上昇し、債券ファンドの値下がりが「評価額×デュレーション×金利の上昇幅」の目安どおりになったものとして計算しています。為替の動きや信託報酬は考えていません。
デュレーションとは?10年国債は9.8程度、2年国債は1.95
財務省の広報誌「ファイナンス」2020年12月号の連載では、デュレーションは金利が動いたときの価格の変化率と説明されています。国債のデュレーションは、おおよそ残りの年限(平均回収期間)のイメージでよいとされています。
同じ記事では、2020年9月時点の10年国債のデュレーションを9.8程度としています。金利が1%上昇すると、10年国債の価格は9.8%下がる計算です。2年国債は1.95、5年国債は4.83と示されています。
ただし、金利が大きく動いたときは、実際の値下がりはこの目安より小さくなります。同じ記事では、デュレーション27.25の30年国債で、目安どおりなら27.25%の下落のところ、曲がり具合(コンベクシティ)を加えると23.76%になる例が示されています。
個人向け国債は金利が上がると値下がりする?中途換金なら額面で戻る
個人向け国債は、債券ファンドと値下がりの仕組みが違います。財務省によると、個人向け国債は発行から1年たてば、原則としていつでも中途換金できます。
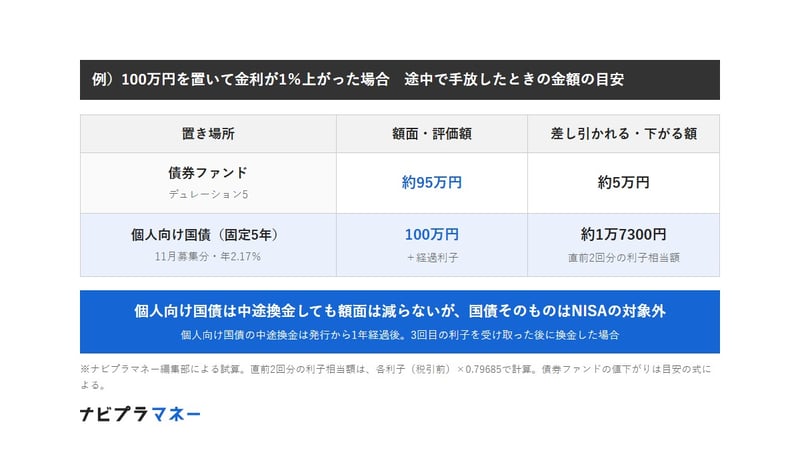
中途換金の金額は「額面金額+経過利子相当額-直前2回分の各利子(税引前)相当額×0.79685」です。差し引かれるのは利子の分で、金利が上がっても額面金額そのものは減りません。
例)100万円を置いて金利が1%上がった場合 途中で手放したときの金額の目安
出所:財務省「個人向け国債の中途換金についてのよくある質問」、財務省「現在募集中の個人向け国債・新窓販国債」をもとにナビプラマネー編集部作成
11月募集の固定5年(年2.17%)を100万円買った場合、3回目の利子を受け取ったあとに換金すると、差し引かれる直前2回分の利子相当額は約1万7300円です。一方、デュレーション5の債券ファンドなら、金利が1%上がると評価額は約95万円まで下がる目安になります。
ただし、日本証券業協会によると、国債などの公社債や公社債投資信託は、NISAのつみたて投資枠・成長投資枠のどちらにも受け入れられません。NISAで債券に投資するなら、債券を中心に運用する株式投資信託などを選ぶことになり、値下がりの影響を受けます。
NISAで債券ファンドを持つなら、月次レポートのデュレーションを確かめる
デュレーションは、多くの債券ファンドで月次レポートや運用報告書に載っています。筆者が銀行で投資信託を扱っていた頃も、債券ファンドについては、利回りとあわせて「金利が動いたときにどのくらい値が動くか」を資料で確かめることを大切にしていました。
NISAの成長投資枠では、金融庁によると、信託期間20年未満や毎月分配型の投資信託などは対象外です。債券で運用する投資信託でも、分配の回数や分類によってはNISAで買えないため、購入前に金融機関で対象かどうかを確認しておくと安心です。
また、NISAで出た損失は、特定口座や一般口座の利益と損益通算できません。値下がりしたところで売ると、その損失は税金の計算にも使えないまま確定します。
債券ファンドの値下がりは「評価額×デュレーション×金利の上昇幅」が目安
NISAで300万円の債券ファンドを持っている場合、金利が1%上がると、デュレーション5なら約15万円、8なら約24万円下がる目安です。個人向け国債は中途換金しても額面金額は減りませんが、国債そのものはNISAの対象外です。
金利の先行きを当てるのは難しいため、持っている債券ファンドのデュレーションと、そのお金を使う時期を先に確かめておくと安心です。迷うときは、利用している金融機関の窓口や、独立した立場のファイナンシャルプランナーに相談してみてください。
※本記事は2026年11月13日時点の情報をもとにしています。試算は一定の前提に基づく目安で、将来の運用成果を示すものではありません。投資にあたっては、商品の内容やリスクを確かめたうえでご判断ください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

三菱UFJ銀行出身。FP2級。メガバンク窓口およびリテール営業として資産運用コンサルティングに従事し、全国表彰を多数受賞。現在はNISAや投資信託に関する記事を多数執筆。実務経験に基づく解説に定評があり、Yahoo!ニュース経済カテゴリでアクセスランキング1位を多数獲得。