


会社の企業型確定拠出年金(企業型DC)で毎月掛金が積み立てられていても、20年後にいくらになるのかを意識している人は多くありません。月2万円を20年続けたら、老後の支えになるほど増えるのかは気になるところです。
確定拠出年金の講師をしていた経験からお伝えすると、企業型DCの20年後の金額は、掛金の額より「どの運用商品を選んでいるか」で大きく変わります。ここでは、運営管理機関連絡協議会の統計で、企業型DCの加入者がどの商品を選んでいるかを確認します。
あわせて、月2万円と、1人あたりの平均の掛金(月約1.5万円)を20年続けた場合の金額を試算します。利回りは、元本確保型だけの場合と、公的年金の積立金の運用実績(年4.83%)の場合で比べます。
※年4.83%は、年金積立金管理運用独立行政法人(GPIF)「2026年度第2四半期運用状況」の、市場運用を始めた2001年度以降の収益率(年率)です。
企業型DCで月2万円、20年続けるといくらになる?元本480万円が、年4.83%なら約800万円
月2万円を20年(240か月)続けると、積み立てる元本は480万円です。運用の利回りごとに、20年後の金額を並べると次のとおりです。
- 【元本確保型だけ(利回り0%)】約480万円(元本のまま)
- 【年4.83%で運用できた場合】約800万円(運用益 約320万円、元本の約1.67倍)
※試算の前提:毎月末に掛金を積み立て、年4.83%を月ごとの複利に直して計算した。元本確保型の利回りは0%とした(実際の利率は商品ごとに異なる)。手数料と税金は考慮していない。年4.83%は過去の実績で、将来の利回りを示すものではない。
年4.83%は、国内外の株式と債券に分けて運用している公的年金の積立金の、2001年度からの実績です。同じ月2万円でも、20年後の差は約320万円になる計算です。
企業型DCの掛金は平均でいくら?1人あたり年約18万円(月約1.5万円)で、20年なら元本360万円が約600万円
運営管理機関連絡協議会「確定拠出年金統計資料(2025年3月末)」によると、企業型DCの掛金額(事業主掛金とマッチング拠出を含む)は、1人あたり年約18万円です。月にすると約1.5万円になります。
- 【月1.5万円を10年】元本180万円、年4.83%なら約230万円
- 【月1.5万円を20年】元本360万円、年4.83%なら約600万円
- 【月2万円を10年】元本240万円、年4.83%なら約307万円
例)企業型DCで毎月積み立てた場合 元本と、年4.83%で運用できたときの金額
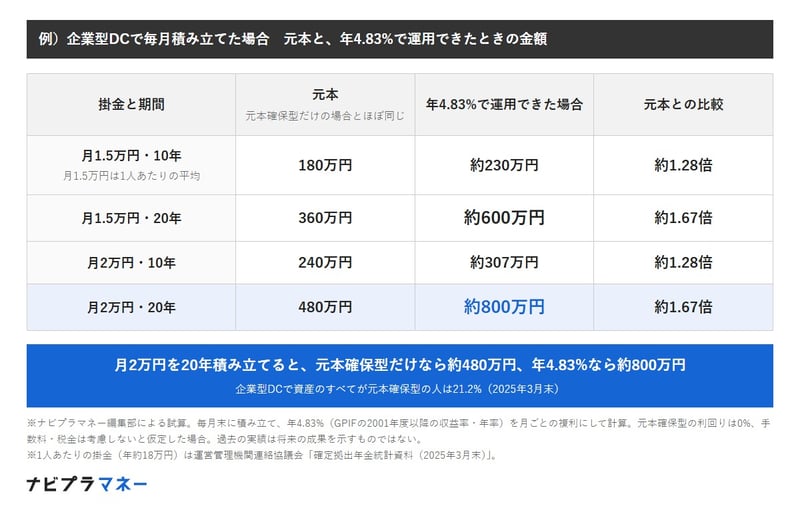
出所:運営管理機関連絡協議会「確定拠出年金統計資料(2025年3月末)」、年金積立金管理運用独立行政法人「2026年度第2四半期運用状況」をもとにナビプラマネー編集部作成
運用益が大きくなるのは、20年目に近づいてからです。10年の時点では、年4.83%でも元本の約1.28倍にとどまり、20年で約1.67倍になります。
企業型DCの加入者は何を選んでいる?資産の約7割は投資信託、元本確保型だけの人は約2割
同じ統計によると、2025年3月末の企業型DCの資産の内訳は次のとおりです。
- 【投資信託・金銭信託等】69.2%(外国株式型 25.2%、バランス型 20.9%、国内株式型 14.3%など)
- 【預貯金】21.8%
- 【保険】8.5%
資産のすべてが元本確保型(預貯金・保険)の人の割合は21.2%で、2021年3月末の32.1%から下がっています。それでも、加入者と運用指図者の約5人に1人は、元本確保型だけで運用している計算です。
元本確保型だけなら、20年後も金額は元本とほとんど変わりません。値下がりの心配は小さい一方で、運用で増える分も小さくなります。
【元DC講師の視点】検証
今回の試算では、月2万円を20年続けると、元本確保型だけなら約480万円、年4.83%なら約800万円でした。差の約320万円は、同じ掛金を払っていても、商品の選び方で生まれる差です。
企業型DCの掛金は、会社が出していることが多く、自分のお金という実感が持ちにくい面があります。統計では元本確保型だけの人は減っていますが、それでも約5人に1人です。
一方で、値動きのある商品を選べば、受け取る時期に値下がりしているおそれもあります。運用期間が長いうちは値動きを受け入れやすく、受け取りが近づいたら値動きの小さい商品に移す、といった考え方もあります。
大切なのは、選んだ商品を知っていることです。20年後の金額は、毎年の運用結果の積み重ねで決まるため、いまの配分を知らないまま20年たつのは避けたいところです。
まずは、加入している運営管理機関のサイトや、会社から届くお知らせで、いまの資産額と運用商品の配分を確認しましょう。そのうえで、受け取りまでの年数に合った配分かを見直すと、20年後の金額が見えやすくなります。
まとめ
企業型DCで月2万円を20年続けると、元本は480万円です。元本確保型だけなら約480万円のままですが、公的年金の積立金の実績である年4.83%で運用できれば約800万円になる試算です。
企業型DCの資産の約7割は投資信託ですが、元本確保型だけの人も約5人に1人います。20年後の金額は運用商品で大きく変わるため、いまの配分を確かめておきましょう。
※本記事の試算は一定の前提に基づく概算です。過去の運用実績は将来の運用成果を保証するものではありません。本記事は特定の金融商品を勧めるものではありません。実際の資産額は、加入している運営管理機関の情報でご確認ください。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。
関連タグ
RELATED ARTICLES関連記事