


2025年に成立した年金制度改正法により、2028年4月からは、新たに受け取る人の配偶者の加給年金が見直されます。いまの制度で受け取れる額が、夫婦の年齢差と年金の受け取り方でどう変わるかを先に確かめておきたいところです。
加給年金は、配偶者が65歳になるまでの期間に限って老齢厚生年金に付く加算です。年下の配偶者がいる場合、実際にいくら受け取れるのでしょうか。年金を繰り下げたら、加給年金はどうなるのでしょうか。
この記事では、日本年金機構の案内で令和8年度の額を確かめ、配偶者との年齢差が1年・3年・5年の場合の受取総額を試算します。老齢厚生年金を繰り下げた場合と、老齢基礎年金だけを繰り下げた場合の違いも比べました。
配偶者が5歳年下なら加給年金はいくら?受取総額は約211万8500円、1歳差なら約42万3700円
日本年金機構「加給年金額と振替加算」によると、加給年金は、厚生年金保険の被保険者期間が20年以上ある人が65歳になった時点で、生計を維持している65歳未満の配偶者がいる場合などに加算されます。
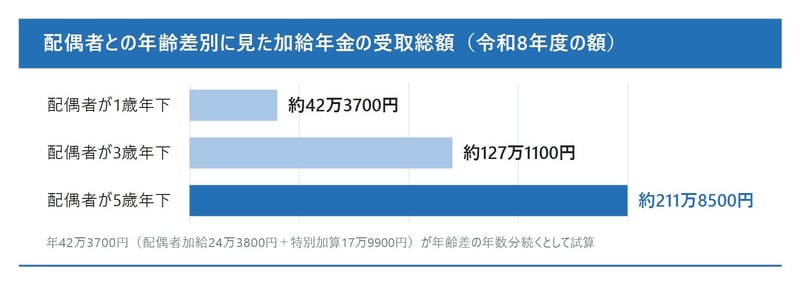
令和8年4月からの額は、配偶者分の年24万3800円に、昭和18年4月2日以後生まれの人の特別加算17万9900円を足した年42万3700円です。配偶者が65歳になるまで続くため、年齢差の年数がそのまま受け取れる年数の目安になります。
配偶者が5歳年下なら、加給年金の受取総額は約211万8500円です
出所:日本年金機構「加給年金額と振替加算」をもとにナビプラマネー編集部作成
- 【配偶者が1歳年下】約42万3700円
- 【配偶者が3歳年下】約127万1100円
- 【配偶者が5歳年下】約211万8500円
1年の差は、加給年金にすると約42万3700円の差になります。年齢差が数か月でも要件を満たせば付きますが、受け取れるのはその数か月分で、実際の月数は夫婦それぞれの誕生日で決まります。
※試算の前提:本人は昭和18年4月2日以後生まれで、令和8年度の額(年42万3700円)が変わらず、年齢差の年数分受け取れるとしています。誕生日による月数の端数や、年度ごとの改定は考えていません。
老齢厚生年金を70歳まで繰り下げると加給年金は?5歳差でも受け取れず0円
日本年金機構「年金の繰下げ受給」は、繰下げ待機期間中は加給年金額や振替加算を受け取れず、加給年金額や振替加算額は増額の対象にもならないとしています。
配偶者が5歳年下の場合に、年金の受け取り方で加給年金の総額がどう変わるかを比べました。
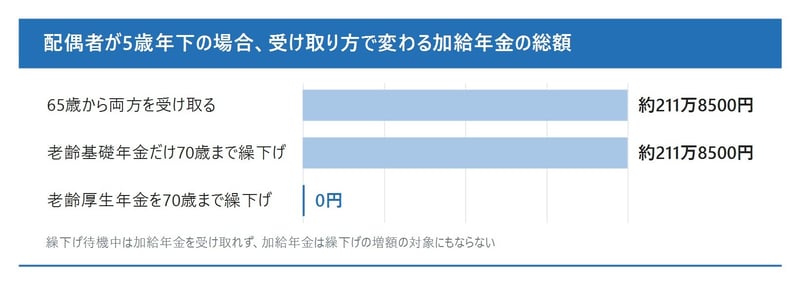
老齢厚生年金を70歳まで繰り下げると、5歳差でも加給年金は受け取れません
出所:日本年金機構「年金の繰下げ受給」、「加給年金額と振替加算」をもとにナビプラマネー編集部作成
- 【65歳から老齢基礎年金と老齢厚生年金を受け取る】約211万8500円
- 【老齢基礎年金だけ70歳まで繰り下げる】約211万8500円
- 【老齢厚生年金を70歳まで繰り下げる】0円
老齢厚生年金を70歳まで繰り下げると、待機している5年の間に配偶者が65歳になるため、加給年金は受け取れません。繰下げをやめて途中から受け取り始めても、待機中の加給年金が上乗せされて支払われることはありません。
※試算の前提:配偶者は5歳年下で、配偶者の加給年金額が支給停止になる事情はないものとしています。加給年金額は令和8年度の年42万3700円で計算しています。
老齢基礎年金だけを70歳まで繰り下げれば?加給年金は残り、基礎年金は月約2万9700円増える
日本年金機構によると、老齢基礎年金と老齢厚生年金は別々に繰り下げることができ、どちらか一方だけを繰り下げることも可能です。増額率は、65歳になった月から繰下げを申し出た月の前月までの月数に0.7%を掛けた率で、最大84%です。
老齢厚生年金を65歳から受け取り、老齢基礎年金だけを70歳まで繰り下げれば、加給年金は受け取りながら、老齢基礎年金を42%増やせます。
- 【老齢基礎年金の満額(令和8年度)】月7万608円
- 【70歳まで繰り下げた場合の増額(42%)】月約2万9700円
- 【加給年金(配偶者が5歳年下)】約211万8500円を受け取れる
ただし、繰り下げている5年間は老齢基礎年金を受け取らないため、その間の生活費を老齢厚生年金と加給年金、貯蓄でまかなえるかを先に確かめておく必要があります。
配偶者に加入20年以上の老齢厚生年金があると、受け取っていなくても止まる
年齢差があっても、配偶者自身の年金の状況によっては加給年金が止まります。配偶者が加入期間20年以上の老齢厚生年金を受け取る権利があるときや、障害年金を受けられる間は、配偶者の加給年金額は支給停止されます。
令和4年4月以降は、配偶者が老齢厚生年金を実際に受け取っていなくても、受け取る権利があれば停止の対象です。配偶者が会社員として長く働いてきた共働きの世帯では、年齢差だけで受け取れると見込まないほうが安全です。
配偶者が65歳になったあとの振替加算は、昭和41年4月2日以後生まれなら0円
加給年金の対象だった配偶者が65歳になると、加給年金は打ち切られます。その配偶者が老齢基礎年金を受けられる場合は、配偶者の老齢基礎年金に振替加算が付くことがあります。
振替加算の額は配偶者の生年月日で決まり、昭和40年4月2日から昭和41年4月1日生まれは年1万6335円です。昭和41年4月2日以後に生まれた配偶者には、振替加算はありません。
昭和41年4月2日生まれの人は、2026年4月に60歳になりました。配偶者がいま60歳未満なら、加給年金が終わったあとの振替加算はないため、上乗せは配偶者が65歳になるまでと考えておく必要があります。
改正資料の金額は「2024年度価格」、今年の額と並べるときは年度をそろえる
公的年金の政策を取材していた経験からお伝えすると、制度改正の資料に出てくる金額は、どの年度の価格で書かれているかを確かめてから読むと取り違えが減ります。
厚生労働省の改正法の資料は、配偶者に係る加算額を年40万8100円から36万7200円に見直すとしており、いずれも2024年度価格の年額です。令和8年度の年42万3700円とは年度が違うため、そのまま引き算すると差を読み違えます。
同じ資料では、子に係る加算は現在受け取っている人も含めて引き上げられることになっています。加給年金の対象が配偶者か子かで、見直しの向きが逆になる点も押さえておきたいところです。
加給年金は年齢差1年で約42万3700円、繰り下げるなら老齢基礎年金だけという組み合わせも
加給年金は令和8年度で年42万3700円で、配偶者が5歳年下なら受取総額は約211万8500円になります。老齢厚生年金を70歳まで繰り下げると受け取れませんが、老齢基礎年金だけの繰下げなら残ります。
配偶者の加入期間によっては、年齢差があっても支給停止になることがあります。夫婦の加入期間や受け取り方の組み合わせは、年金事務所やねんきんダイヤルで試算してもらってから決めましょう。
※本記事の試算は一定の前提に基づく概算です。実際の加給年金額や受け取れる期間は、生年月日や加入期間、配偶者の年金の状況によって異なるため、年金事務所でご確認ください。

元厚労省担当の専門紙の新聞記者。公的社会保障(年金・医療・介護)やNISA・iDeCoを横断分析。難解な一次データを生活者視点に翻訳し、知っておきたい家計防衛の知見と、安全で実用的な情報を提供。