
2026年12月1日から、iDeCo(個人型確定拠出年金)の掛金の上限が引き上げられる予定です。厚生労働省によると、会社員や公務員は勤務先の企業年金と合わせて月6.2万円、自営業者などは国民年金基金と合わせて月7.5万円が上限になります。2027年1月に口座から引き落とされる分から反映されます。
iDeCoは、公的年金に上乗せする「私的年金」のひとつです。国民年金基金連合会によると、2026年9月末の加入者は408万4337人でした。
本記事では、公的年金と私的年金の関係、12月からのiDeCoの改正点、加入者数と老後の生活資金に対する考え方を、厚生労働省などの資料から整理します。なお、実際に拠出できる上限は勤務先の企業年金などによって異なります。
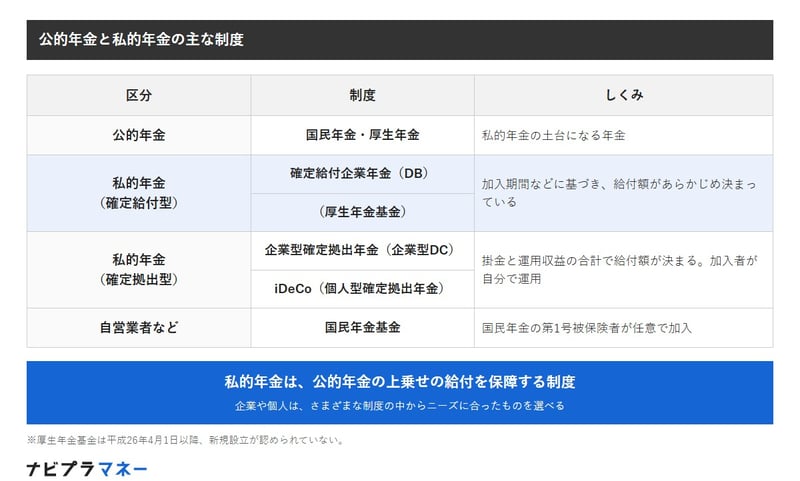
私的年金は公的年金の上乗せ。給付額が決まっている型と、運用で決まる型がある
厚生労働省は、私的年金を「公的年金の上乗せの給付を保障する制度」と説明しています。企業や個人は、さまざまな制度の中からニーズに合ったものを選べます。
確定給付型と確定拠出型
私的年金は大きく、確定給付型と確定拠出型に分かれます。確定給付型は、加入した期間などに基づいて、あらかじめ給付額が決められている年金です。確定拠出型は、払い込んだ掛金と運用収益の合計をもとに給付額が決まり、加入者が自分で運用を行います。
会社員は企業年金とiDeCo、自営業者は国民年金基金とiDeCo
確定給付型には確定給付企業年金(DB)、確定拠出型には企業が掛金を出す企業型確定拠出年金(企業型DC)と、個人が掛金を出すiDeCoがあります。自営業者やフリーランスなど国民年金の第1号被保険者は、任意で国民年金基金に加入することもできます。
公的年金と私的年金の主な制度
出所:厚生労働省「私的年金制度の概要(企業年金、個人年金)」をもとにナビプラマネー編集部作成
12月からiDeCoの上限は会社員が企業年金と合わせて月6.2万円、自営業者は月7.5万円に
2025年6月に成立した年金制度改正法により、iDeCoや企業型DC、国民年金基金の掛金の上限が、2026年12月1日から引き上げられる予定です。
会社員は企業年金の有無による差がなくなる
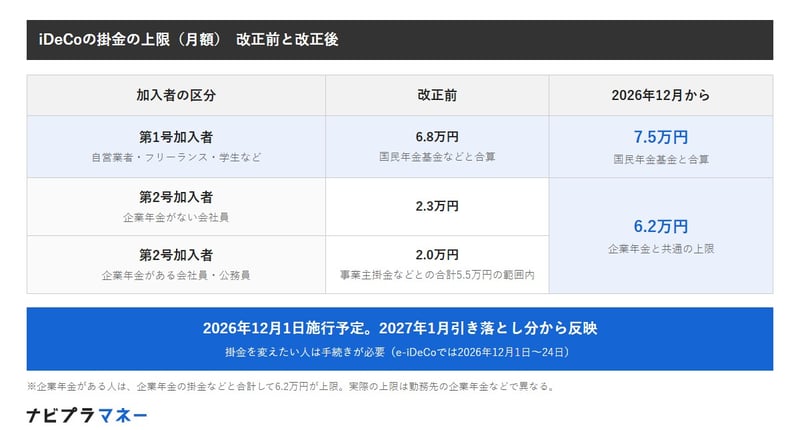
現在、会社員や公務員(第2号加入者)のiDeCoの上限は、企業年金がない人が月2.3万円、企業年金がある人は月2.0万円で、事業主の掛金などとの合計が月5.5万円の範囲内とされています。
改正後は、企業年金の有無による差をなくし、企業年金と共通の上限に一本化したうえで、月6.2万円に引き上げられます。企業年金がある人は、企業年金の掛金などと合計して6.2万円が上限です。
自営業者などは月6.8万円から月7.5万円に
自営業者など国民年金の第1号被保険者(第1号加入者)は、iDeCoと国民年金基金を合わせた上限が、月6.8万円から月7.5万円に引き上げられます。
12月分(2027年1月引き落とし分)から掛金を変えたい人は、手続きが必要です。厚生労働省のチラシによると、iDeCoのオンライン手続き「e-iDeCo」では、2026年12月1日から24日の間に手続きができます。
iDeCoの掛金の上限(月額)の改正前と改正後
出所:厚生労働省「2025年の制度改正」、同「DB等の他制度掛金相当額の反映後」をもとにナビプラマネー編集部作成
60歳以上70歳未満も、条件を満たせばiDeCoに加入できる
12月からは、iDeCoに加入できる年齢も引き上げられます。
新しく「第5号加入者」ができる
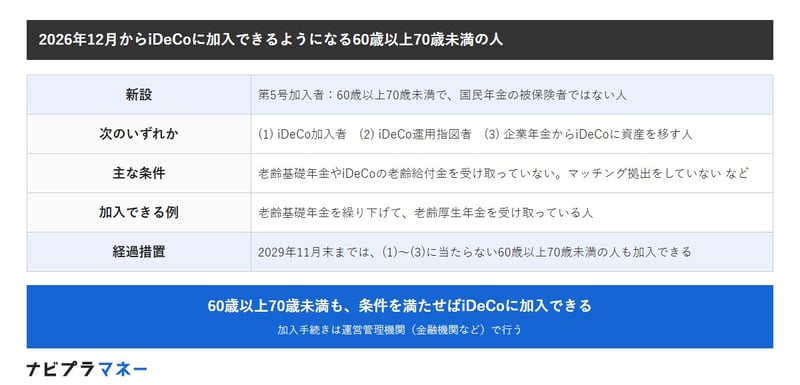
新たに加入できるのは、60歳以上70歳未満で国民年金の被保険者ではない人のうち、iDeCoの加入者、運用指図者、企業年金からiDeCoに資産を移す人のいずれかに当たる人です。老齢基礎年金やiDeCoの老齢給付金を受け取っていないことなどが条件です。老齢基礎年金を繰り下げて老齢厚生年金を受け取っている人は加入できます。
2029年11月末までは経過措置
経過措置として、施行日から3年間(2029年11月末まで)は、上の3つに当たらない60歳以上70歳未満の人も加入できます。
2026年12月からiDeCoに加入できるようになる60歳以上70歳未満の人
出所:厚生労働省「2025年の制度改正」、同「iDeCoの拠出限度額と加入可能年齢が引き上げられます」をもとにナビプラマネー編集部作成
iDeCoの加入者は408万人。老後資金を「iDeCo」でまかなうと考える人は5.4%
最後に、iDeCoの加入者数と、老後の生活資金を何でまかなおうと考えているかを確認します。
加入者の8割超は会社員など
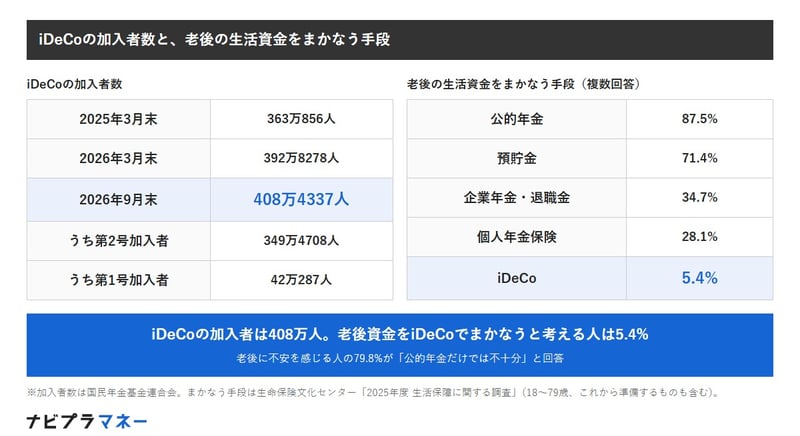
国民年金基金連合会によると、iDeCoの加入者は2025年3月末の363万856人から、2026年3月末は392万8278人、9月末は408万4337人に増えました。9月末の内訳は、会社員など(第2号加入者)が349万4708人、自営業者など(第1号加入者)が42万287人、第3号加入者が15万4902人です。第2号加入者が全体に占める割合は約86%(編集部計算)です。
公的年金でまかなう考えの人は87.5%
生命保険文化センターの「2025年度 生活保障に関する調査」では、老後の生活資金をまかなう手段(これから準備するものも含む)として、公的年金をあげた人が87.5%、預貯金が71.4%、企業年金・退職金が34.7%、個人年金保険が28.1%でした。iDeCoは5.4%でした。
老後の生活に不安を感じる人のうち、不安の内容に「公的年金だけでは不十分」をあげた人は79.8%です。
iDeCoの加入者数と、老後の生活資金をまかなう手段
出所:国民年金基金連合会「iDeCo(個人型確定拠出年金)の加入者数等について」、生命保険文化センター「2025(令和7)年度 生活保障に関する調査」をもとにナビプラマネー編集部作成
まとめにかえて
私的年金は、公的年金の上乗せの給付を保障する制度です。2026年12月1日からは、iDeCoの掛金の上限が、会社員などは企業年金と合わせて月6.2万円、自営業者などは国民年金基金と合わせて月7.5万円に引き上げられる予定です。60歳以上70歳未満でも、条件を満たせば加入できるようになります。
iDeCoの加入者は408万人まで増えています。一方、老後の生活資金をiDeCoでまかなうと考える人は5.4%で、多くの人は公的年金を軸に考えています。
実際に拠出できる上限は、勤務先の企業年金の掛金などによって変わります。掛金の変更や加入の手続きは、利用している運営管理機関(金融機関など)やiDeCo公式サイトの案内で確かめましょう。

日本生命保険相互会社出身。元マネースクール講師、現役FP(CFP®・1級FP技能士)でJ-FLEC認定アドバイザー。保険から年金、資産運用まで幅広い知見を持ち、「お金の先生」としてわかりやすく、また信頼できる記事をお届けします。