
iDeCo(個人型確定拠出年金)は、原則60歳以降に受け取る年金の制度です。では、受け取る前に加入者が亡くなった場合、積み立ててきた資産はどうなるのでしょうか。
筆者は以前、銀行で確定拠出年金の講師をしていました。iDeCoの資産は預金口座のように相続の手続きで引き出すものではなく、遺族が所定の書類で請求して受け取る仕組みになっています。
iDeCoは自分で申し込む制度なので、家族が加入していることや、どの金融機関で手続きしたかを知らない場合もあるでしょう。いざというときに家族が戸惑わないよう、受け取り方を知っておくと安心です。
この記事では、まず死亡一時金を受け取れる遺族の範囲と請求の流れを確認し、次のページで相続税の扱いと、家族に伝えておきたいことを見ていきます。
【死亡一時金】iDeCoの資産は、遺族が請求して受け取る
iDeCoの加入者が亡くなると、それまで積み立てて運用してきた資産は、遺族が「死亡一時金」として受け取ります。対象になる人、受け取れる遺族の順番、請求の流れの順に確認します。
加入中・運用指図者・年金受取中(残っている資産)いずれも対象
死亡一時金とは、確定拠出年金の加入者や運用指図者が亡くなったとき、遺族が請求によって受け取る一時金です。運用指図者とは、掛金を出さずに資産の運用だけを続けている人を指します。
掛金を出している加入者だけでなく、運用指図者も対象になります。老齢給付金を年金として受け取っている途中で亡くなった場合も、残っている資産を遺族が受け取れます。
国民年金基金連合会のiDeCo公式サイトでは、自動移換者だった人が亡くなった場合の手続きも案内されています。
受け取れる遺族の順番と、受取人をあらかじめ指定できること
死亡一時金を受け取れる遺族の範囲と順番は、確定拠出年金法で決まっています。順番は次のとおりです。
- 配偶者(婚姻の届出をしていないが、事実上婚姻関係と同様の事情にあった人を含む)
- 子、父母、孫、祖父母、兄弟姉妹のうち、亡くなった人の収入によって主に生計を維持していた人
- 上記のほか、亡くなった人の収入によって主に生計を維持していた親族
- 子、父母、孫、祖父母、兄弟姉妹のうち、2番目に当てはまらない人
2番目と4番目の中では、子、父母、孫、祖父母、兄弟姉妹の順になります。同じ順位の遺族が2人以上いるときは、人数で等分して受け取ります。
iDeCo公式サイトでも、受取人の指定がない場合の受取順位は、民法の定める相続の順位とは異なると案内されています。
本人は生前に、配偶者、子、父母、孫、祖父母、兄弟姉妹の中から受取人を指定しておくこともできます。指定を希望するときは、加入している運営管理機関に問い合わせます。
請求の流れと、5年を過ぎた場合の扱い
加入者や運用指図者が亡くなったときは、遺族がまず運営管理機関に「加入者等死亡届」を提出します。死亡診断書など、死亡を明らかにできる書類(写しでも可)を添えます。
そのうえで、記録関連運営管理機関に「死亡一時金裁定請求書」を提出します。記録関連運営管理機関は加入者の記録を管理する機関で、死亡一時金の支払いの手続きもここが行います。
自動移換者だった人の場合は、提出する書類や支払いの手続きを行う機関が異なります。書類の入手方法や添付書類は、iDeCo公式サイトや運営管理機関で確かめられます。
請求には期限にあたる決まりもあります。亡くなってから5年を経過しても請求がない場合は、受け取れる遺族がいないものとみなされ、資産は亡くなった人の相続財産として扱われます。
受け取れる遺族がもともといない場合も、同じく相続財産として扱われます。iDeCo公式サイトによると、相続財産となった後も請求がない場合は、法務局に供託されます。
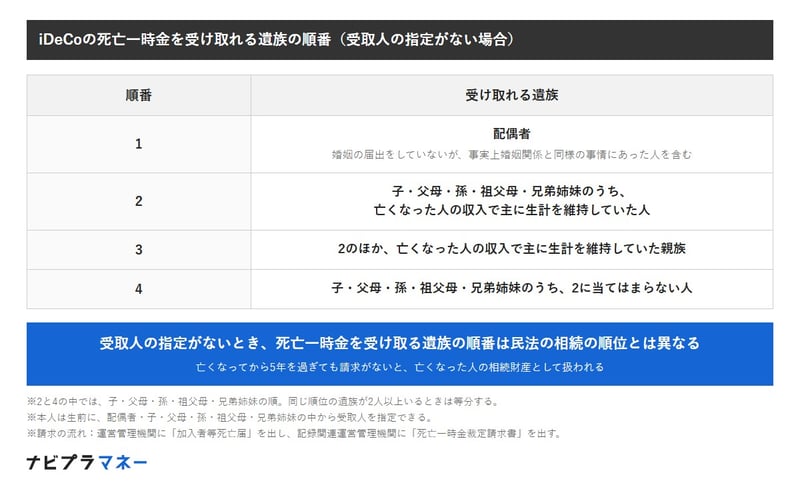
出所:e-Gov法令検索「確定拠出年金法」、iDeCo公式サイト「iDeCo加入者・運用指図者の方へ」をもとにナビプラマネー編集部作成
死亡一時金を受け取る遺族にとっては、税金がかかるかどうかも気になるところです。次のページでは、相続税の非課税枠と、家族に伝えておきたいことを確認します。
【相続税】死亡退職金と同じ扱いで「500万円×法定相続人の数」が非課税
ここまで、死亡一時金を受け取れる遺族の範囲と請求の流れを見てきました。続いて、受け取った死亡一時金にかかる税金を見ていきましょう。
みなし相続財産として相続税の対象、非課税限度額は500万円×法定相続人の数
iDeCoの死亡一時金は、相続税法施行令で「退職手当金等」に含まれる給付とされています。会社から支給される死亡退職金と同じく、相続財産とみなされて相続税の対象になります。
国税庁によると、すべての相続人が受け取った退職手当金等の合計額が「500万円×法定相続人の数」以下であれば、相続税はかかりません。法定相続人の数は、相続を放棄した人がいても、放棄がなかったものとして数えます。
一方で、相続人以外の人が受け取った分には、この非課税の扱いはありません。死亡一時金の受取人は民法の相続の順位とは別に決まるため、受け取った人が相続人ではないこともあります。
亡くなってから3年を超えて支給が確定したものは一時所得になる
相続税の対象になる退職手当金等は、亡くなってから3年以内に支給額が確定したものです。実際に支払われる時期が3年以内かどうかは問いません。
国税庁は、死亡退職金のうち亡くなってから3年を経過した後に支給が確定したものは、相続税ではなく、受け取った遺族の一時所得になるとしています。請求の期限にあたる5年とは別の区切りなので、手続きは早めに進めておきたいところです。
試算:法定相続人が3人なら1500万円まで非課税
たとえば、配偶者と子2人が法定相続人の場合、非課税限度額は500万円×3人で「1500万円」です。
この枠は、会社から受け取る死亡退職金など、ほかの退職手当金等と合わせて使います。相続人が受け取ったiDeCoの死亡一時金と会社の死亡退職金の合計が1500万円以下なら、この部分に相続税はかかりません。
筆者が講師をしていた頃、加入者が亡くなったときに資産がどうなるのかは、よく質問を受けたテーマでした。何度も説明してきましたが、そのたびに関心を持って聞いてもらえた内容です。
iDeCoは自分で申し込んで始める制度です。会社が手続きする企業型確定拠出年金と違い、家族が加入を知る機会は少ないかもしれません。
死亡一時金は遺族の請求で受け取る仕組みで、5年を過ぎると相続財産として扱われます。そうなると、誰がどう受け取るかは相続の手続きの中で決めることになります。加入している金融機関の名前をメモに残しておくだけでも、家族の手間は軽くなるでしょう。
家族に伝えておきたいこと
iDeCoの資産は、遺族が請求して受け取る仕組みです。家族には、加入している運営管理機関(金融機関)の名前と、資産を確かめる方法を伝えておきましょう。
資産の額は、運営管理機関のウェブサイトへのログインや、郵送で届く通知で確かめられます。どこを見ればよいかを家族と共有しておくと、いざというときに請求先を探す手間が減ります。
あわせて、受取人をあらかじめ指定できることも確かめておきましょう。指定の方法は、加入している運営管理機関で確認できます。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。
関連タグ
RELATED ARTICLES関連記事