


iDeCo(個人型確定拠出年金)は「掛金が全額所得控除になる」と紹介されることが多い制度です。では、専業主婦や自営業の人がiDeCoに加入した場合も、同じように税金は減るのでしょうか。
確定拠出年金の講師としてセミナーに登壇してきた立場から見ると、iDeCoの税金の話は「掛金を出すとき」と「受け取るとき」を分けて考えると整理しやすくなります。ここでは、専業主婦と自営業で掛金の上限と減る税金がどう違うかを、公的な資料をもとに確かめます。
試算には、iDeCoの加入者が実際に出している平均の掛金を使います。そのうえで、掛金で1年に減る所得税・住民税と、受け取るときに使える控除を比べます。
※平均の掛金は、国民年金基金連合会「iDeCo(個人型確定拠出年金)の加入等の概況(2026年8月)」の、毎月定額で掛金を出している人の平均掛金額(第1号加入者2万7086円、第3号加入者1万3804円)です。
iDeCoの掛金の上限は?専業主婦は月2万3000円、自営業は国民年金基金などと合わせて月6万8000円
iDeCo公式サイトによると、掛金の上限は国民年金の加入区分で決まります。専業主婦(夫)は第3号被保険者、自営業者などは第1号被保険者です。
- 【専業主婦(夫)など・第3号被保険者】月2万3000円
- 【自営業者など・第1号被保険者】月6万8000円(国民年金基金または付加保険料と合わせた額)
自営業の上限は、国民年金基金や付加保険料と共通の枠です。国民年金基金に加入している人は、その掛金を差し引いた残りがiDeCoで出せる額になります。
実際に出されている掛金は、上限より少なめです。国民年金基金連合会「iDeCoの加入等の概況(2026年8月)」では、毎月定額で掛金を出している人の平均掛金額は次のとおりです。
- 【第3号加入者(専業主婦など)】月1万3804円
- 【第1号加入者(自営業など)】月2万7086円
なお、厚生労働省によると、2026年12月1日の施行で、第1号加入者のiDeCoと国民年金基金の共通の上限は月7万5000円に引き上げられることになっています。
専業主婦のiDeCoで税金は減る?所得がなければ、掛金の所得控除で減る税金はない
専業主婦のiDeCoは、所得がなければ、掛金で減る税金はありません。iDeCoの掛金は「小規模企業共済等掛金控除」として、支払った全額が所得から差し引かれます(国税庁 No.1135)。ただし、差し引く先の所得がなければ、減る税金もありません。
iDeCo公式サイトのよくある質問でも、第3号被保険者が所得控除のメリットを受けるには、課税所得がある必要があると案内されています。
- 【所得がない専業主婦】掛金で減る所得税・住民税はなし
- 【パートなどの給与があり、所得税・住民税を納めている人】掛金を差し引いた分だけ減る。ただし、減るのはもともと納めていた税額まで
このため、専業主婦がiDeCoに加入するときは、掛金を出すときの節税ではなく、運用と受け取りの段階の税制優遇で考えることになります。この点は後の章で取り上げます。
自営業のiDeCoで税金はいくら減る?第1号加入者の平均の掛金(月約2.7万円)なら年約4.9万〜6.6万円(所得税率5〜10%の場合)
自営業のiDeCoは、事業所得などがあれば、掛金の全額が所得から差し引かれ、所得税と住民税が減ります。第1号加入者の平均の掛金(月2万7086円、年32万5032円)で試算すると、次のとおりです。
- 【所得税率5%の場合】年約4.9万円(所得税 約1.7万円、住民税 約3.3万円)
- 【所得税率10%の場合】年約6.6万円(所得税 約3.3万円、住民税 約3.3万円)
※試算の前提:掛金は国民年金基金連合会「iDeCoの加入等の概況(2026年8月)」の第1号加入者の平均掛金額(月2万7086円)を12か月分。所得税は国税庁「No.2260 所得税の税率」の税率に復興特別所得税(2.1%)を加え、住民税は所得割10%としました。掛金を差し引いた後も、課税所得が同じ税率の区分にとどまる場合です。
例)iDeCoに平均の掛金を出した場合 専業主婦と自営業の掛金の上限と、1年に減る税金
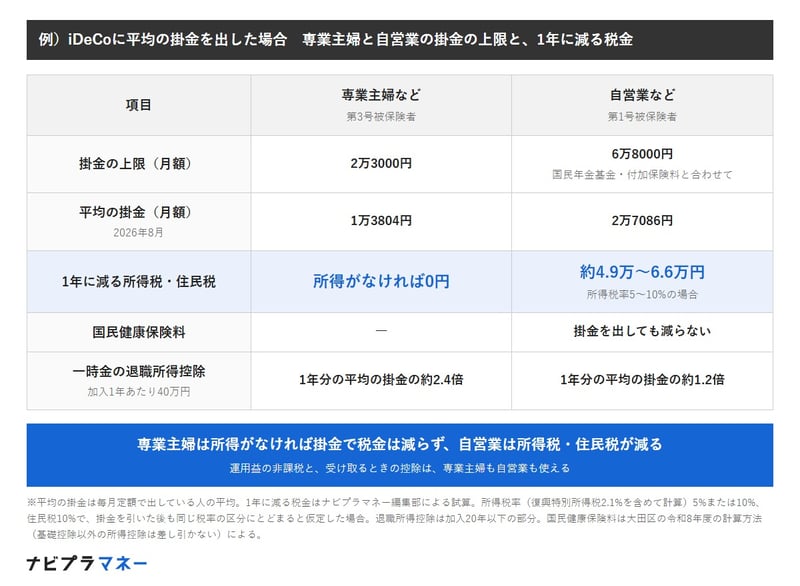
出所:国民年金基金連合会「iDeCo(個人型確定拠出年金)の加入等の概況(2026年8月)」、国税庁「No.2260 所得税の税率」などをもとにナビプラマネー編集部作成
ただし、自営業の人が加入する国民健康保険の保険料は、iDeCoの掛金を出しても減りません。大田区「国民健康保険料計算方法」(令和8年度)によると、保険料の所得割は「前年の総所得金額-43万円(基礎控除)」で計算し、ほかの所得控除は差し引かないためです。
専業主婦のiDeCoの利点は?運用益が非課税で、一時金で受け取るときの控除は第3号加入者の平均の掛金の約2.4倍(加入20年以下の1年あたり)
専業主婦のiDeCoでも、運用と受け取りの段階の税制優遇は使えます。iDeCo公式サイトによると、ふつうの金融商品の運用益には20.315%の税金がかかりますが、iDeCoの運用益は非課税のまま再投資されます。
受け取るときは、一時金なら退職所得控除、年金なら公的年金等控除の対象です。退職所得控除は、国税庁「No.1420 退職金を受け取ったとき(退職所得)」によると、20年以下の部分は1年あたり40万円です。iDeCoでは、勤続年数ではなく掛金を出した月数で数えます。
- 【第3号加入者の平均の掛金】1年分 約16.6万円
- 【退職所得控除(20年以下の部分)】1年あたり40万円で、1年分の平均の掛金の約2.4倍
退職金を受け取る予定がない専業主婦なら、この控除をiDeCoの一時金だけに使えます。控除を引いた残りがあっても、課税されるのはその2分の1です。
自営業はiDeCoの受け取りの控除に収まる?上限の月6万8000円まで出すと、1年分の掛金81.6万円が控除40万円の約2倍(加入20年以下)
自営業の人は、平均の掛金なら、退職所得控除の枠に掛金の元本が収まります。ただし、上限まで出すと、元本だけで控除の枠を超えます。
- 【第1号加入者の平均の掛金】1年分 約32.5万円で、控除40万円はその約1.2倍
- 【上限の月6万8000円】1年分 81.6万円で、控除40万円の約2倍
※試算の前提:退職所得控除は加入20年以下の部分(1年あたり40万円)。運用益は含めていません。
上限近くまで出している人は、一時金だけで受け取ると、控除を超えた部分に税金がかかります。年金で受け取る、一時金と年金を組み合わせるなど、受け取り方で税金が変わる点は知っておきたいところです。
【元DC講師の視点】検証:iDeCoは「出すとき」と「受け取るとき」で税金の効き方が違う
セミナーでよく聞かれるのが、「専業主婦でもiDeCoに入る意味はあるのか」という質問です。答えは、掛金を出す段階だけを見るか、受け取りまでを見るかで変わります。
掛金の所得控除は、所得がある人ほど効果が分かりやすい仕組みです。自営業の人は、平均の掛金でも所得税率5〜10%なら年約4.9万〜6.6万円減ります。一方、所得がない専業主婦には、この効果がありません。
ただし、運用益の非課税と受け取るときの控除は、専業主婦にも自営業にも共通です。特に退職金を受け取る予定がない専業主婦なら、控除を退職金と分け合うことがありません。第3号加入者の平均の掛金なら、1年分の元本の約2.4倍の控除の枠が、加入20年までは1年ごとに積み上がります。
自営業の人は、掛金で減るのが所得税と住民税だけで、国民健康保険料は変わらない点も押さえておきたいところです。手取りへの効果を見積もるときは、税金と保険料を分けて考える必要があります。
どちらの場合も、iDeCoのお金は原則60歳まで引き出せません。家計に無理のない掛金かどうかを先に確かめてから、加入を考えていただきたいと思います。
まとめ
専業主婦のiDeCoは、所得がなければ掛金で税金は減りませんが、運用益の非課税と受け取るときの控除は使えます。自営業のiDeCoは、平均の掛金で所得税率5〜10%なら年約4.9万〜6.6万円の税金が減る一方、国民健康保険料は減りません。
自分の場合の掛金の上限や手続きは、iDeCo公式サイトのコールセンターや、加入している運営管理機関(金融機関)に確かめてみてください。
※本記事の試算は一定の前提に基づく概算です。実際の税額や保険料は所得や控除の状況によって変わります。最新の制度や詳しい取り扱いは、iDeCo公式サイトや国税庁、お住まいの市区町村でご確認ください。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。
関連タグ
RELATED ARTICLES関連記事