
自動車保険の保険料は今後どう変わるのでしょうか。損害保険料率算出機構は、自動車保険の参考純率を平均14.4%引き上げる届出を行いました。あわせて、事故で保険を使った際の等級制度にも注目しながら、保険料に影響するポイントを整理します。
自動車保険の参考純率は平均14.4%引き上げ、2027年1月以降の契約から
参考純率は、損害保険料率算出機構が算出し、保険会社が保険料を決めるときの目安にする料率です。保険会社に使う義務はなく、実際の保険料とは異なります。
普通・小型乗用車の例は+17.2%、軽四輪乗用車は+17.5%
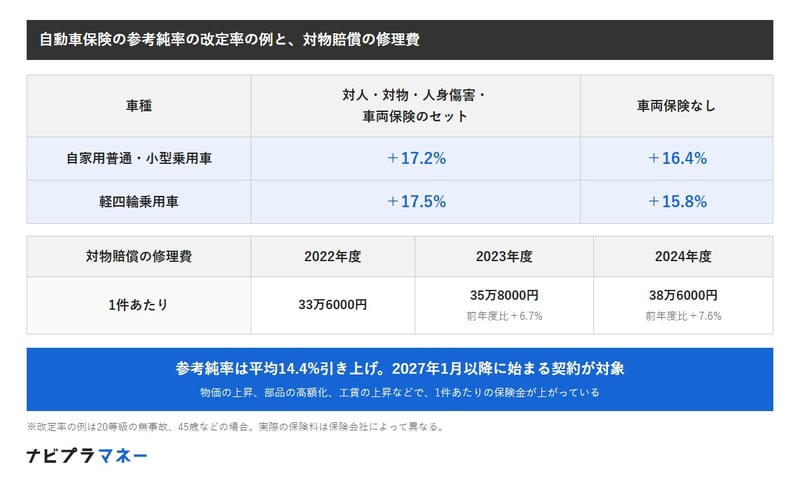
届出では、改定率の例も示されています。対人賠償・対物賠償・人身傷害・車両保険をセットにした契約で、20等級の無事故、45歳の場合の例です。
自家用普通・小型乗用車は+17.2%、軽四輪乗用車は+17.5%でした。車両保険を付けない場合は、普通・小型乗用車が+16.4%、軽四輪乗用車が+15.8%です。
背景は修理費の上昇。対物賠償の修理費は2年で5万円増えた
事故の件数は、足元では緩やかに減っています。一方で、対物賠償や車両保険で1件あたりに支払う保険金が上がり、事故の減少を上回っています。
対物賠償の修理費は、2022年度の33万6000円から、2023年度は35万8000円(+6.7%)、2024年度は38万6000円(+7.6%)に上がりました。物価の上昇、部品の高額化、工賃の上昇、修理期間が長くなったことによる代車料などが理由に挙げられています。
自動車保険の参考純率の改定率の例と、対物賠償の修理費
出所:損害保険料率算出機構「自動車保険参考純率 届出のご案内」をもとにナビプラマネー編集部作成
保険金を受け取ると、翌年度は3等級ダウン。「事故有」の区分は3年間続く
次に、損害保険料率算出機構の「自動車保険の概況」から、ノンフリート等級のしくみを確認します。
等級は1〜20。1等級と20等級では約5.62倍の差
ノンフリート等級は、1台ごとに過去の事故歴をみて、保険料を割り増ししたり割り引いたりするしくみです。等級は1〜20等級まであり、1等級と20等級(無事故)では、料率に約5.62倍の差があります。
はじめて契約するときは、通常6等級から始まります。1年間事故がなければ、翌年度は1等級上がります。
20等級の契約は52.0%
対人賠償の契約のうち20等級の割合は、2019年度の49.1%から毎年増え、2023年度は52.0%でした。2023年度に支払われた自動車保険の保険金は2兆610億円で、前年度より1525億円(8.0%)増えています。
事故1件で3等級下がり、3年間は「事故有」
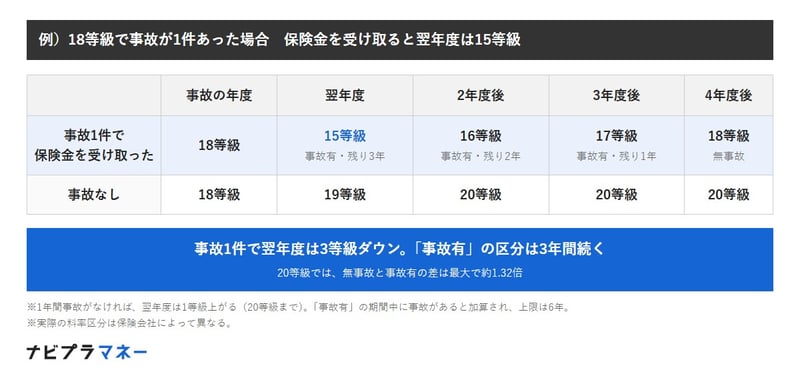
事故を起こして保険金を受け取ると、翌年度は3等級下がります。さらに、事故1件につき3年間は「事故有」の区分になります。
7〜20等級は、同じ等級でも「無事故」と「事故有」に分かれています。20等級では、無事故と事故有の差は最大で約1.32倍です。
「事故有」の期間は1年ごとに1年ずつ短くなります。期間中にまた事故を起こすと加算され、上限は6年です。
例)18等級で事故が1件あった場合
18等級の人が1年間に事故を1件起こして保険金を受け取ると、翌年度は15等級(事故有)になります。その後、無事故が続けば16等級、17等級と1つずつ上がり、「事故有」の3年間が終わると18等級(無事故)に戻ります。
同じ18等級の人が事故を起こさなければ、翌年度は19等級、その翌年度は20等級になります。
例)18等級で事故が1件あった場合の等級の動き
出所:損害保険料率算出機構「自動車保険の概況」をもとにナビプラマネー編集部作成
3等級下がらない事故もある。1等級ダウンとノーカウント
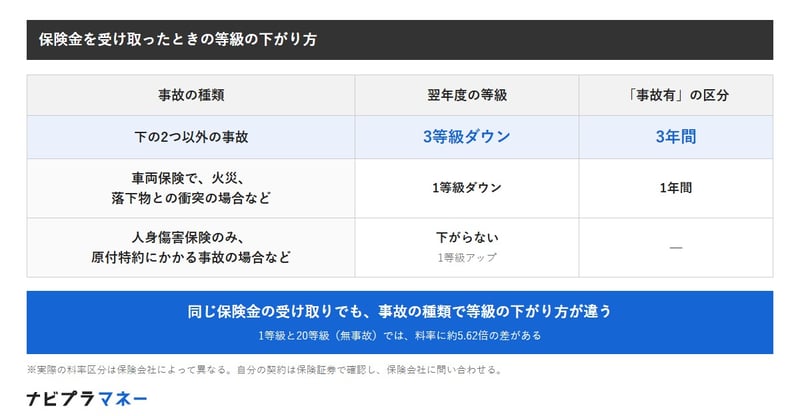
保険を使っても、事故の種類によっては3等級下がらない場合があります。
車両保険で火災・落下物との衝突などは1等級ダウン
車両保険で、火災や落下物との衝突などにより保険金を受け取った場合は、翌年度は1等級だけ下がります。「事故有」の区分も1年間です。
人身傷害保険だけを使った事故などは等級が下がらない
人身傷害保険だけにかかる事故や、原付特約にかかる事故などの場合は、等級は下がらず、翌年度は1等級上がります。
保険金を受け取ったときの等級の下がり方
出所:損害保険料率算出機構「自動車保険の概況」をもとにナビプラマネー編集部作成
まとめにかえて
自動車保険の参考純率は、2027年1月以降に始まる契約を想定して平均14.4%引き上げられます。修理費の上昇が主な理由で、対物賠償の修理費は2年で5万円上がりました。
保険料は、ノンフリート等級でも変わります。事故で保険金を受け取ると、翌年度は3等級下がり、3年間は「事故有」の区分になります。一方で、車両保険の火災・落下物との衝突などは1等級ダウン、人身傷害保険だけを使った事故などは等級が下がりません。
今回の改定では、運転の仕方で保険料が変わる区分も新しくできます。ドライブレコーダーなどで急加速・急減速の回数を測り、1〜3の区分を設けて10%の較差をつけるもので、安全に運転するほど保険料が安くなります。
実際の保険料や等級の区分は、保険会社によって異なります。参考純率を使うかどうかや、いつから販売するかも各社が決めます。自分の等級や事故有の期間は保険証券で確かめ、わからない点は保険会社に問い合わせましょう。

日本生命保険相互会社出身。元マネースクール講師、現役FP(CFP®・1級FP技能士)でJ-FLEC認定アドバイザー。保険から年金、資産運用まで幅広い知見を持ち、「お金の先生」としてわかりやすく、また信頼できる記事をお届けします。
関連タグ
RELATED ARTICLES関連記事