
NISAでコツコツ積み立ててきたお金を、65歳から生活費の足しにしようと考えている方もいるでしょう。気になるのは、毎月いくらずつ取り崩せば、何歳までお金がもつのかではないでしょうか。
取り崩す額や、取り崩している間も運用を続けるかどうかによって、お金が尽きる年齢は10年以上変わります。
この記事では、NISAで貯めたお金を65歳から取り崩した場合に何歳までもつのかを、残高と取り崩す額、利回り別に試算します。
年金だけでは、夫婦で毎月約4.2万円足りない
まず、年金生活でどのくらいお金が足りなくなるのかを確認しましょう。総務省の「家計調査」(2025年平均)によると、65歳以上の無職世帯の毎月の家計は次のとおりです。
- 夫婦のみの世帯:可処分所得22万1544円、消費支出26万3979円で、毎月4万2435円の不足
- 単身世帯:可処分所得11万8465円、消費支出14万8445円で、毎月2万9980円の不足
平均的な暮らしでも、年金などの収入だけでは足りず、貯蓄を取り崩していることがわかります。ゆとりのある生活をしたい場合や、住宅の修繕などの出費があれば、取り崩す額はさらに増えます。
1800万円を月10万円ずつ取り崩すと、何歳までもつ?
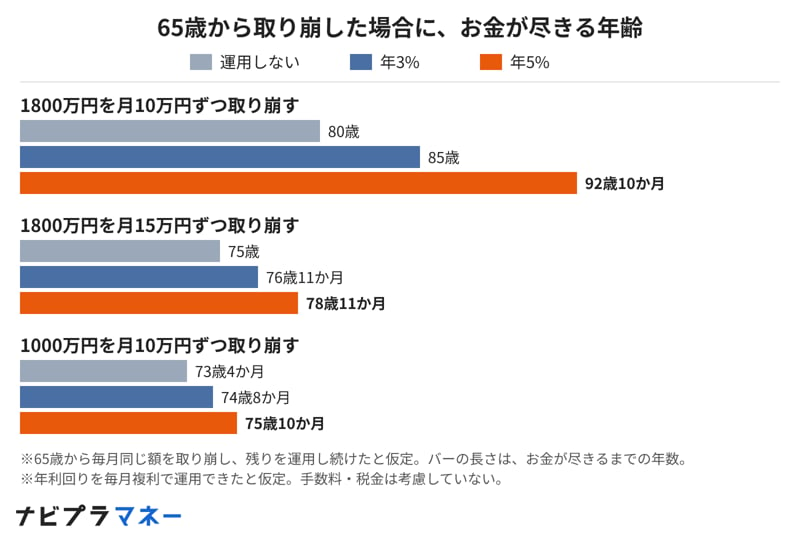
NISAの生涯の非課税保有限度額である1800万円を65歳時点で持っていて、毎月同じ額を取り崩した場合に、何歳でお金が尽きるかを計算しました。取り崩している間も、残りを一定の利回りで運用し続けたと仮定しています。
- 月10万円:運用しないと80歳、年3%なら85歳、年5%なら92歳10か月
- 月15万円:運用しないと75歳、年3%なら76歳11か月、年5%なら78歳11か月
同じ1800万円でも、取り崩す額が月10万円か15万円かで、お金が尽きる年齢は5〜14年ほど違います。1000万円を月10万円ずつ取り崩す場合は、年5%でも75歳10か月で尽きる計算です。
取り崩す額が大きいと、運用を続けてもお金は早く尽きる
出所:金融庁「NISAを知る:NISA特設ウェブサイト」などをもとにナビプラマネー編集部作成
平均の不足額だけなら、1000万円でも年3%で94歳まで
取り崩す額を、家計調査の夫婦世帯の平均不足額である月4万2435円にした場合はどうでしょうか。
- 1000万円:運用しないと84歳8か月、年3%なら94歳9か月、年5%なら100歳を超えてももつ
- 500万円:運用しないと74歳10か月、年3%なら76歳8か月、年5%なら78歳7か月
毎月の不足を平均並みにおさえられれば、1000万円でも90歳代までもつ計算です。いくら貯めたかと同じくらい、毎月いくら取り崩すかが大切だといえます。
取り崩している間も運用を続けると、もつ期間が延びる
65歳になったら全部売って預金に移す、という考え方もあります。ただ、1800万円を月10万円ずつ取り崩す場合、運用しないと80歳で尽きるのに対して、年5%で運用を続ければ92歳10か月までもちます。その差は12年10か月です。
取り崩しを始めても、残っているお金は20年、30年と使い続けることになります。すぐに使う分を除いて、運用を続けることも選択肢になります。
「定額」より「定率」で取り崩すと、お金が尽きにくい
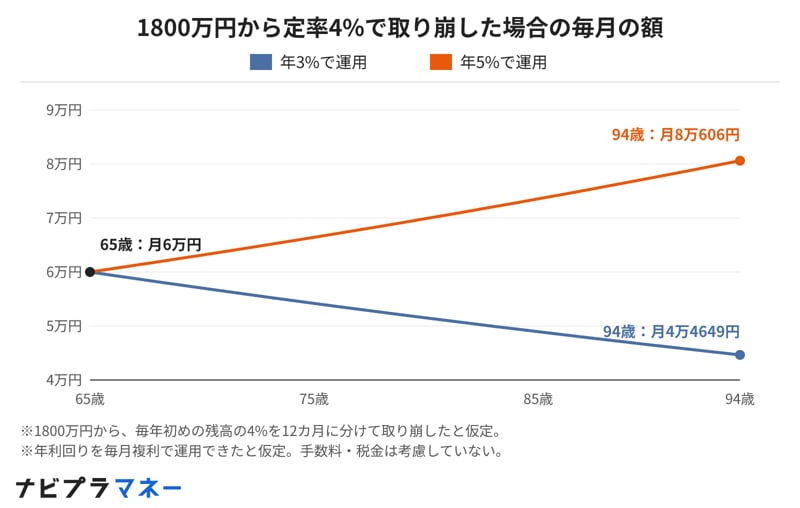
毎月同じ額を取り崩す「定額」に対して、残高の一定割合を取り崩す方法を「定率」といいます。1800万円から、毎年、年初の残高の4%を12カ月に分けて取り崩した場合を計算しました。
- 65歳:月6万円
- 年3%で運用した場合:84歳で月4万9438円、94歳で月4万4649円(94歳時点の残高は約1339万円)
- 年5%で運用した場合:84歳で月7万2804円、94歳で月8万606円(94歳時点の残高は約2418万円)
定率の場合、残高が減ると取り崩す額も減るため、お金が尽きることはありません。利回りが4%を上回れば、取り崩しながら残高を増やすこともできます。
定率4%なら、年5%で運用できると取り崩す額は増えていく
出所:金融庁「NISAを知る:NISA特設ウェブサイト」などをもとにナビプラマネー編集部作成
ただし、定率には弱点もあります。相場が下がって残高が減ると、取り崩せる額も減ります。生活費のすべてを定率の取り崩しに頼ると、毎月の収入が安定しない点には注意が必要です。
NISAで取り崩すときに知っておきたいこと
売った分の枠は翌年に復活するが、戻るのは「買ったときの金額」
金融庁によると、NISAで商品を売った場合、翌年以降に、売った商品の簿価(買ったときの金額)の分だけ非課税保有限度額が復活します。値上がりした分は枠に戻らないため、売った金額と同じだけ枠が戻るわけではありません。
値下がりしたときに多く売らない工夫をする
相場が下がっているときに、決まった額を取り崩すために多くの口数を売ると、その後に値上がりしても取り戻しにくくなります。生活費の1〜2年分を預金に置いておき、値下がりした年はそこから使うようにすると、安いときに売らずに済みます。
まとめ
NISAで貯めた1800万円を65歳から月10万円ずつ取り崩すと、運用しないなら80歳、年3%なら85歳、年5%なら92歳10か月で尽きる計算です。一方、家計調査の夫婦世帯の平均不足額である月4万2435円だけなら、1000万円でも年3%で94歳9か月までもちます。
何歳までもつかは、残高よりも、毎月いくら取り崩すかと、取り崩す間も運用を続けるかで大きく変わります。
まずは、家計簿や通帳から、年金だけでは毎月いくら足りないのかを確かめてみましょう。そのうえで、預金に置いておく生活費の額と、定額・定率のどちらで取り崩すかを決めておくと、65歳からの取り崩しにあわてずに済みます。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

一種外務員資格(証券外務員一種)。三菱UFJ銀行や三井住友信託銀行にて、資産運用アドバイザーとして10年以上の経験を持ち、現役世代から富裕層まで延べ1000名以上のコンサルティングに携わる。現在は株式会社モニクルリサーチが運営する複数のWebメディアで金融関連記事を企画・執筆・監修を行う。