



iDeCoは掛金が全額所得控除になる制度ですが、いくらまで掛けられるかは自分では決められません。働き方と勤め先の企業年金で上限が変わるためです。
厚生労働省「確定拠出年金の拠出限度額」によると、現在の枠は国民年金第1号被保険者が月額6万8000円、企業型DCに加入している第2号被保険者が月額2万円といった形で分かれています。2026年12月からは、この区分そのものが組み替えられます。
この記事ではいまの枠と2026年12月からの枠を並べて確認したうえで、次のページでは退職金制度そのものがない会社で働く場合の備え方を見ていきます。
【iDeCoの拠出限度額】いまの枠と2026年12月からの枠。区分ごとに上限が組み替えられる
上限額は一つではなく、加入している公的年金の区分と勤め先の制度で分かれます。まず、いまの枠から確かめます。
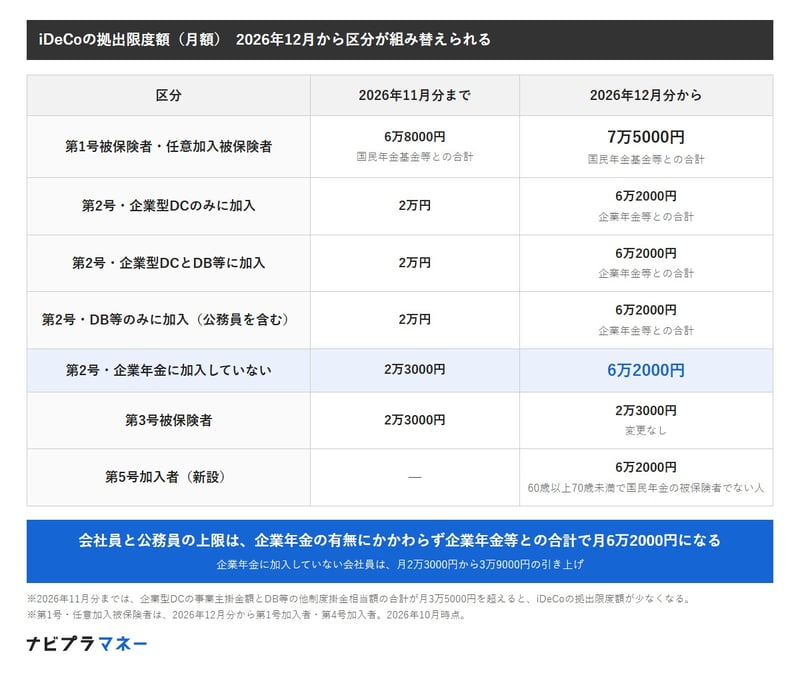
第1号被保険者と任意加入被保険者は月額6万8000円
自営業やフリーランスの枠から見ていきます。
厚生労働省「確定拠出年金の拠出限度額」によると、国民年金第1号被保険者と任意加入被保険者のiDeCoの拠出限度額は月額6万8000円です。
ただしこれは国民年金基金等との合算枠です。国民年金基金に掛けている分があれば、その分だけiDeCoに回せる額は小さくなります。枠が大きいというより、上乗せ全体の枠がここにまとめられていると見たほうが正確です。
出所:厚生労働省「確定拠出年金の拠出限度額」などをもとに編集部作成
第3号被保険者は月額2万3000円
扶養に入っている人の枠です。
国民年金第3号被保険者のiDeCoの拠出限度額は月額2万3000円とされています。
こちらは合算の相手がないため、そのまま使える枠になります。第1号との差は4万5000円です。
第2号被保険者は、勤め先の制度で4つに分かれる
会社員と公務員は、ここが複雑になります。
企業型DCのみに加入、企業型DCとDB等の他制度に加入、DB等の他制度のみに加入、いずれにも加入していない、という4つに分かれています。
自分がどれに当たるかは勤め先の制度次第です。給与明細や社内の案内では分かりにくいことも多く、確かめるには担当部署に聞くのが早いことになります。
企業型DCがある人のiDeCoは月額2万円
まず、企業型DCに入っている場合です。
企業型DCのみに加入している人のiDeCoは月額2万円で、企業型DCの枠は月額5万5000円とされています。
両方に加入している人、つまり企業型DCとDB等の他制度がそろっている場合も、iDeCoは同じく月額2万円です。この場合の企業型DCの枠は、月額5万5000円から他制度掛金相当額を控除した額になります。
DB等のみに加入している人も月額2万円。公務員を含む
勤め先に企業型DCがない場合も、他制度があれば同じ扱いになります。
DB等の他制度のみに加入している人は、公務員を含めてiDeCoが月額2万円とされています。DBに拠出限度額はありません。
公務員がここに入る点は見落とされがちです。企業型DCという言葉に引きずられると、自分は関係ないと読み飛ばしてしまいます。
企業年金がまったくない人は月額2万3000円
4つ目の区分です。
企業型DCにもDB等の他制度にも加入していない人は、iDeCoが月額2万3000円とされています。
第3号被保険者と同じ水準です。勤め先に企業年金がないぶん、iDeCoの枠がわずかに広く取られている形になります。
事業主の拠出が月3万5000円を超えると枠が減る
枠には、さらに調整の仕組みがあります。
事業主の拠出額、つまり各月の企業型DCの事業主掛金額とDB等の他制度掛金相当額の合計が月額3万5000円を超えると、iDeCoの拠出限度額が逓減するとされています。
勤め先が手厚く拠出しているほど、自分で上乗せできる枠は小さくなります。上限額が公表されていても、そのまま使えるとは限らないということです。
2026年12月からは、合算の枠に組み替えられる
ここから先が、これからの話です。
2026年12月からは、第1号加入者と第4号加入者がiDeCoと国民年金基金等の合計で月額7万5000円になります。現行から7000円の増額です。
第2号加入者は、企業年金の有無にかかわらずiDeCoと企業年金等の合計で月額6万2000円という形に整理されます。企業年金がある人は最大4万2000円、ない人は3万9000円の増額です。
第5号加入者という区分が新設される
最後に、新しく加わる枠です。
2026年12月からは第5号加入者の区分が新設されます。60歳以上70歳未満で国民年金被保険者以外の人が、iDeCoを活用した老後の資産形成を継続しようとする場合が対象で、合計で月額6万2000円です。第3号加入者は月額2万3000円で変わりません。
枠が広がるのは、勤め先の企業年金が薄い人ほど大きくなる形です。では、そもそも退職金制度がない会社で働いている場合は、どう備えることになるのでしょうか。
退職金制度がない会社では、どう備えることになるのか
iDeCoの枠は、勤め先の企業年金が薄いほど広く取られています。その極みが、退職金制度そのものがない会社です。
約4社に1社には退職金制度がない
会社に退職金制度がなくても法律違反ではありません。労働基準法において、退職金の支払いは企業の義務として定められていないためです。
厚生労働省の令和5年就労条件総合調査では、退職給付制度がある企業の割合は74.9%です。制度がない企業は24.8%で、およそ4社に1社には退職金制度が存在しないという整理になります。
特に従業員数30人から99人の小規模企業では、制度がない企業の割合が約3割に達します。
派遣社員は時給に上乗せされている場合がある
制度があっても、受け取り方が想像と違うことがあります。多くの派遣会社では、退職金の支給方法として「時給に6%以上の退職金相当額を上乗せして前払いする方式」を選ぶ傾向にあります。
毎月の給料と一緒に少しずつ支払われているため、何年も派遣で働いた後に契約が終了しても、退職時に一括で振り込まれるわけではありません。2020年4月の法改正で派遣社員にも支給が実質的に義務化されましたが、形が違うということになります。
役員になると、そもそも適用される法律が変わる
従業員から役員に昇格した場合は、立場が労働者から経営の委任関係へ変わります。労働基準法の適用外となるため、一般社員向けの退職金規程は適用されなくなります。
役員退職慰労金の支給には、原則として株主総会の決議が必要だとされています。近年はコーポレートガバナンスの観点から制度自体を廃止し、株式報酬などに移行する企業が増えているという指摘もあります。
ただし、部長などの使用人身分を兼ねる使用人兼務役員の場合や、昇格時に使用人期間の退職金を精算していない場合は、退職時に使用人分を通算して処理できる例外もあります。
正社員でも、定めがなければ請求権はない
正社員についても整理しておきます。会社が退職金制度を設けておらず、就業規則や退職金規程、労働契約等に支給条件の定めがなければ、原則として退職金をもらう権利はありません。
逆に、就業規則や労働協約、労働契約などにより支給条件や計算方法が明確に定められ、労働者が権利として請求できる状態にある場合は、会社側は必ず支払わなければならず、未払いなら労働基準法違反になるとされています。
自分の契約書に退職金の記載があるかを見直してみるとよいでしょう。退職する間際になって自社に制度がないことを初めて知った、という例もあります。
制度がないぶん、月々の給与に含まれていると考える
退職金がない会社で働くことには、構造的な特徴もあります。基本給や月々の手当が高めに設定されている場合があり、勤続年数に縛られずに転職しやすいという面です。
一方で、退職時にまとまった現金が入らないため、老後資金や住宅ローンの完済計画を自分で一から組み立てる必要があります。
毎月の給与の中に退職金相当額がすでに含まれていると捉えるのが実務上は賢明で、そのうちの一定割合を自作の退職金として別口座や運用口座へ自動積立する仕組みを作ることも視野に入れたいところです。
退職所得控除の枠を、iDeCoの受け取りで使う
退職金がない場合の備え方として挙げられるのが、iDeCoと新NISAです。iDeCoは毎月の掛金が全額所得控除になるため、いまの所得税と住民税を減らしながら老後資金を積み立てられます。
そのうえで、受け取るときの控除も押さえておきたいところです。税制上、退職金には「勤続年数20年までは1年あたり40万円、20年超の部分は1年あたり70万円」という手厚い非課税枠(退職所得控除)が用意されています。
会社から退職金が出ない人は、iDeCoの一時金受け取りでこの枠を使うことが節税効率を高める鍵になります。ただし受け取る順番によって、間隔を空けないと控除枠が調整されるルールがある点に注意が必要です。
枠の上限と、勤め先の制度をあわせて確かめる
iDeCoの拠出限度額は、いまは第1号被保険者と任意加入被保険者が月額6万8000円、第3号被保険者が月額2万3000円、第2号被保険者は勤め先の制度により月額2万円または2万3000円です。事業主の拠出額が月額3万5000円を超えると枠は逓減します。
2026年12月からは、第1号加入者と第4号加入者が合計で月額7万5000円、第2号加入者は企業年金の有無にかかわらず合計で月額6万2000円に整理され、第5号加入者の区分が新設されます。
一方で、退職給付制度がある企業の割合は74.9パーセントで、約4社に1社には制度がありません。派遣社員は時給への前払いが多く、役員は株主総会の決議が必要で、正社員も定めがなければ請求権はないという違いがあります。
自分の枠がいくらになるかは、勤め先が企業型DCやDB等に加入しているか、事業主の拠出額がいくらかで決まります。勤め先の担当部署か、iDeCoを申し込む金融機関にご確認ください。退職金の有無と支給条件は、就業規則や雇用契約書でご確認ください。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。
関連タグ
RELATED ARTICLES関連記事
三石 由佳
三石 由佳