


企業型確定拠出年金は、退職したらすぐ受け取れるわけではありません。受け取りは原則60歳からで、60歳までに加入していた期間が10年に満たないと、受け取りを始められる年齢が61〜65歳に遅れます。
確定拠出年金の講師をしていた立場から見ると、「60歳になれば受け取れる」も条件つきだという点は、50代で転職する人に知っておいてほしいところです。ここでは、確定拠出年金法の区分表をもとに、入社した年齢ごとの受け取りの開始年齢を並べます。
そのうえで、50代後半に転職して企業型確定拠出年金に入った人を例に、退職から受け取りまでの間の運用と手数料を試算します。
※50代前半・50代後半の区分は、厚生労働省「令和7年 雇用動向調査結果の概況」の転職入職者の年齢階級(50〜54歳、55〜59歳)をもとにしています。
企業型確定拠出年金は退職したらすぐ受け取れる?受け取りは60歳からで、60歳までの加入が10年未満なら61〜65歳から
企業型確定拠出年金の老齢給付金は、退職しただけでは受け取れません。確定拠出年金法第33条では、受け取りを始められる年齢を、60歳になるまでの「通算加入者等期間」の長さで次のように分けています。
- 【10年以上】60歳から
- 【8年以上10年未満】61歳から
- 【6年以上8年未満】62歳から
- 【4年以上6年未満】63歳から
- 【2年以上4年未満】64歳から
- 【1か月以上2年未満】65歳から
通算加入者等期間には、いまの勤め先の企業型確定拠出年金の期間だけでなく、前の勤め先の企業型確定拠出年金やiDeCoで、掛金を出していた期間や運用の指図だけをしていた期間も合わせて数えます。数えるのは60歳になる前の月までで、60歳以降も働いて加入を続けた期間は、この区分には入りません。
一方、前の勤め先を辞めたあと手続きをせず、資産が国民年金基金連合会に自動移換されていた期間は数えません。脱退一時金を受け取った人は、受け取る前の期間も数えません。
企業型確定拠出年金に50代で初めて入ると、退職後の受け取りは何歳から?50代前半なら60〜62歳、50代後半なら63〜65歳から
企業型確定拠出年金に50代で初めて入った場合、60歳までの期間は入社した年齢でほぼ決まります。誕生月に入社して60歳まで加入を続けたとすると、受け取りを始められる年齢は次のとおりです。
- 【50歳で入社(期間10年)】60歳から
- 【51歳・52歳で入社(期間9年・8年)】61歳から
- 【53歳・54歳で入社(期間7年・6年)】62歳から
- 【55歳・56歳で入社(期間5年・4年)】63歳から
- 【57歳・58歳で入社(期間3年・2年)】64歳から
- 【59歳で入社(期間1年)】65歳から
ほかに企業型確定拠出年金やiDeCoの期間がなければ、50代前半(50〜54歳)に初めて入った人の受け取りは60〜62歳から、50代後半(55〜59歳)に初めて入った人は63〜65歳からです。仮に56歳で転職して企業型確定拠出年金に入った人なら、60歳までの期間は4年で、受け取りは63歳からになります。
入社が誕生月より後なら、期間はその月数だけ短くなります。たとえば56歳の誕生月から3か月後に入社すると期間は3年9か月で、受け取りは64歳からです。
※試算の前提:誕生月に入社して60歳まで途切れずに加入し、それより前に企業型確定拠出年金やiDeCoの期間がない場合。60歳になる前の月までの期間で数えています。
企業型確定拠出年金に50代で初めて入った人の、受け取りを始められる年齢
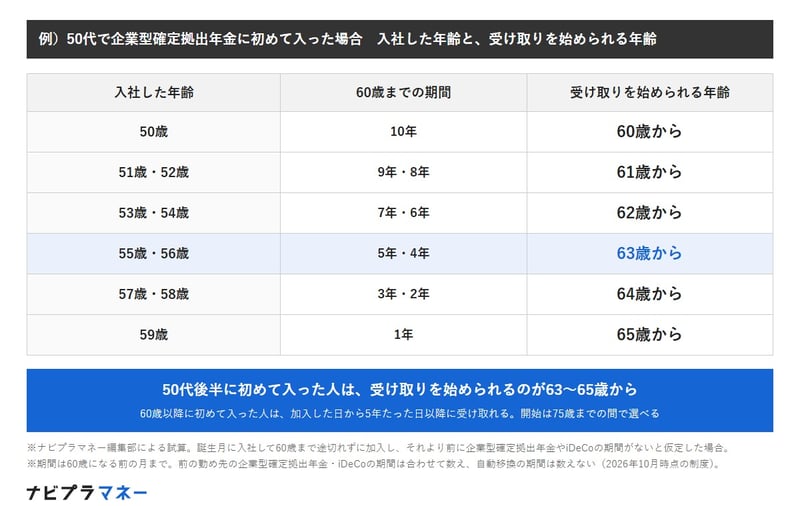
出所:e-Gov法令検索「確定拠出年金法」第33条をもとにナビプラマネー編集部作成
企業型確定拠出年金を退職後に受け取るまでの間は?運用は続き、63歳まで3年待つ間にiDeCoに移すと手数料は約5200円から
受け取りを待つ間も、資産は運用が続きます。60歳以上で退職した人は、確定拠出年金法第15条により、そのまま勤め先の企業型確定拠出年金の「運用指図者」になり、掛金は出さずに運用の指図だけを続けます。投資信託などで運用していれば、待つ間も資産額は値動きで増えたり減ったりします。
運用指図者として残る間の口座の管理の手数料を、会社と本人のどちらが負担するかは、会社の制度(規約)で決まっています。退職後は本人の資産から引かれることもあるため、退職前に規約を確かめておくと安心です。
運用指図者のままiDeCoに移すこともできます。その場合の手数料は、国民年金基金連合会の個人型年金規約と、厚生労働省の有識者懇談会に出された資料によると次のとおりです。
- 【移すとき】国民年金基金連合会に2829円
- 【毎月】事務委託先金融機関(信託銀行)に66円
- 【毎月】運営管理機関に0円から400円台(200〜300円台が多い)
56歳で転職した人が60歳で退職し、63歳まで3年(36か月)待つ間にiDeCoへ移した場合、手数料の合計は、運営管理機関の手数料が0円なら約5200円、月200円なら約1.2万円、月300円なら約1.6万円です。
※試算の前提:60歳の退職と同時にiDeCoへ移し、63歳まで運用指図者として口座を持ち続けた場合。運営管理機関の手数料は0円・月200円・月300円の3通りで計算。iDeCoで掛金を出す人にかかる国民年金基金連合会の手数料(掛金を出すたびに105円、2027年1月の引き落とし分から月120円)は、運用指図者にはかかりません。
60歳になる前に退職して6か月以内に移す手続きをしないと、資産は国民年金基金連合会に自動移換されます。自動移換の間は運用されず、手数料がかかり、通算加入者等期間にも数えません。
企業型確定拠出年金の受け取りは退職後いつまでに始める?75歳までに選び、60歳以降に入った人は加入から5年たった日以降
受け取りを始められる年齢になっても、すぐに受け取る必要はありません。確定拠出年金法第34条では、受け取りの請求をしないまま75歳になると老齢給付金が支給されるとしており、受け取りの開始は75歳までの間で選べます。
60歳以降に初めて企業型確定拠出年金に入った人は、通算加入者等期間がなくても、加入した日から5年たった日以降に受け取りを始められます。たとえば61歳で入った人は66歳から、62歳で入った人は67歳からです。
- 【60歳までに入った人】60歳時点の期間に応じて60〜65歳から
- 【60歳以降に入った人】加入した日から5年たった日以降
- 【受け取りの開始】75歳までの間で選べる(75歳になると支給)
一時金で受け取るか年金で受け取るか、その組み合わせができるかどうかは、会社の制度(規約)で決まります。受け取り方によって税金のかかり方も変わるため、退職前に規約で受け取り方を確かめておきたいところです。
なお、iDeCoは2026年12月1日から、条件を満たせば60歳以上70歳未満の人も加入・継続して掛金を出せるようになることが決まっています。この記事の受け取りを始められる年齢の区分は、いまの制度にもとづいています。
【元DC講師の視点】検証:受け取りの開始年齢は「入社した年齢」と「前の期間」で決まる
確定拠出年金の講師としてセミナーに立っていた立場から見ると、受け取りの開始年齢は、退職する年齢ではなく、60歳になるまでに積み上げた期間で決まるという点がいちばんのポイントです。60歳以降に何年働いても、区分表の上では期間は増えません。
試算のとおり、56歳で入った人は63歳まで受け取れません。ただし、この人に前の勤め先の企業型確定拠出年金の期間があり、iDeCoなどに移して持ち続けていれば、その期間も合わせて数えます。たとえば前の勤め先で6年加入していれば、合わせて10年になり、60歳から受け取れます。
反対に、前の勤め先の資産を自動移換のままにしていると、その期間は数えません。50代で転職するときは、いまの勤め先の制度だけでなく、前の勤め先の確定拠出年金がどうなっているかも確かめておきたいところです。
待つ間の手数料は、63歳まで3年待つ間にiDeCoに移した場合で約5200円からと、資産全体から見れば小さな額に見えるかもしれません。それよりも、待つ間も運用が続き、値動きで資産額が変わることの方が、受け取る額には大きく響きます。
私がお伝えしたいのは、受け取りを始められる年齢を「60歳」と決めつけずに、自分の期間で数えておくことです。退職から受け取りまでに空白があるなら、その間の生活費をほかの資金でどうまかなうかを、退職前に考えておけます。
まとめ
企業型確定拠出年金は、退職しても60歳までは受け取れず、60歳までの期間が10年未満なら受け取りは61〜65歳からになります。ほかに企業型確定拠出年金やiDeCoの期間がなければ、50代前半の転職なら60〜62歳から、50代後半の転職なら63〜65歳からです。前の勤め先の確定拠出年金やiDeCoの期間は合わせて数えますが、自動移換の期間は数えません。
退職前には、会社の人事・総務の担当に、規約で決まっている受け取り方と運用指図者の間の手数料の負担を確かめておくと安心です。自分の期間や受け取りを始められる年齢は、加入している企業型確定拠出年金の運営管理機関のコールセンターで確かめられます。iDeCoに移すときは、国民年金基金連合会や、iDeCoの窓口の金融機関に相談してみてください。
※本記事の試算は一定の前提に基づく概算です。通算加入者等期間は入社した月や前の期間によって変わり、受け取り方や運用指図者の手数料の負担は会社の制度(規約)によって異なります。手数料は改定されることがあります。実際の期間や手数料は、勤め先の担当部署、加入している企業型確定拠出年金の運営管理機関、国民年金基金連合会でご確認ください。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。
関連タグ
RELATED ARTICLES関連記事