
2026年4月から、NISAのつみたて投資枠で、債券を中心に投資する投資信託も対象になりました。とはいえ、「債券なら、金利が決まっていて元本割れもしない個人向け国債のほうが安心では」と感じる方もいるでしょう。
実際、債券を中心に投資する投資信託(以下、債券ファンド)は、個人向け国債と違って利回りが決まっておらず、元本割れする可能性もあります。それでもNISAで債券ファンドを持つことには、税金がかからないなどのメリットがあります。
この記事では、個人向け国債とNISAの債券ファンドの違いを、100万円を5年持った場合の利益と税金で比べ、それぞれどんなお金に向いているのかを整理します。
2026年4月から、つみたて投資枠で「債券中心の投資信託」も
金融庁は、NISAのつみたて投資枠の対象商品の基準を改正し、2026年4月1日から適用しています。指数に連動しない投資信託について、主な投資対象の要件が「主に株式に投資するもの」から「主に株式又は公社債に投資するもの」に広がりました。
一方で、国債や社債そのものは、今もNISAでは買えません。日本証券業協会によると、預金、国債や社債そのもの、公社債投資信託は、つみたて投資枠・成長投資枠ともに対象外です。NISAで債券に投資するなら、対象となる投資信託を通じて買うことになります。
個人向け国債の強みは「金利が決まっていて、元本割れしない」
財務省によると、2026年11月に募集している個人向け国債の利率(年・税引前)は次のとおりです。
- 変動10年:1.85%(半年ごとに利率が変わる)
- 固定5年:2.17%
- 固定3年:1.94%
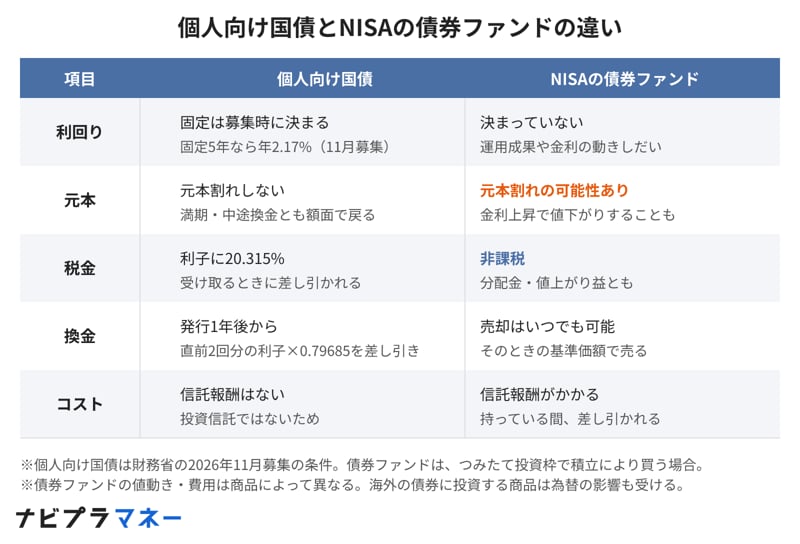
満期には額面どおりのお金が戻り、発行から1年がたてば、いつでも国に買い取ってもらう形で中途換金できます。中途換金でも元本割れのリスクはありませんが、直前2回分の利子(税引前)×0.79685が差し引かれます。
100万円・5年で比べると、税金の差は約2.2万円
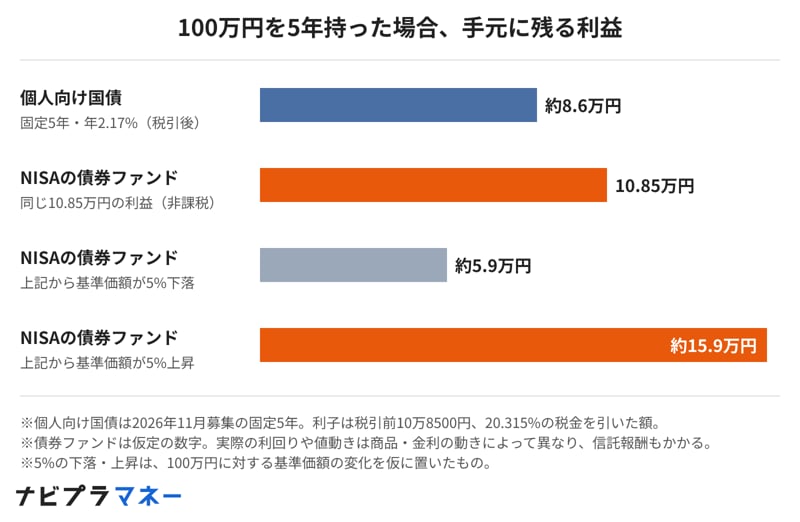
100万円を5年持った場合で比べます。個人向け国債の固定5年なら、5年間で受け取る利子は税引前で10万8500円です。利子には20.315%の税金がかかるため、手元に残るのは約8万6500円になります。
債券ファンドが仮に同じ10万8500円の利益を上げた場合、NISAなら税金がかからないため、10万8500円がそのまま残ります。税金の分だけで、約2.2万円の差です。
ただし、債券ファンドの利益は決まっていません。金利が上がると、すでに持っている債券の価格は下がるため、債券ファンドの基準価額も下がることがあります。仮に5年後の基準価額が5%下がった場合、利益は約5.9万円にとどまり、国債の手取りを下回ります。
100万円を5年持った場合の利益(個人向け国債とNISAの債券ファンド)
出所:財務省「現在募集中の個人向け国債・新窓販国債」をもとにナビプラマネー編集部作成
それでもNISAで債券ファンドを持つメリット
利回りが決まっていない点では国債に劣りますが、NISAで債券ファンドを持つことには、次のようなメリットがあります。
- 利益に税金がかからない:分配金や値上がり益が非課税。国債の利子は20.315%の税金が差し引かれる
- 少額から自動で積み立てられる:つみたて投資枠では、毎月決まった額を自動で買い付ける
- 株式の投資信託と組み合わせやすい:同じNISA口座の中で、株式中心の投資信託と債券中心の投資信託を組み合わせ、値動きの大きさを抑える使い方ができる
- 海外の債券にも投資できる:海外の債券を組み入れる商品もある。ただし、為替の変動によって基準価額が上下する
債券ファンドのデメリットとコスト
- 元本割れの可能性がある:金利が上がると、債券の価格が下がり、基準価額も下がることがある
- 信託報酬がかかる:持っている間、信託報酬が差し引かれる。債券の利回りが低いと、信託報酬の分だけ手元に残る利益が減る
- つみたて投資枠では一括で買えない:つみたて投資枠で買えるのは、累積投資契約に基づく積立の買い付けに限られる
個人向け国債とNISAの債券ファンドの違い
出所:財務省「現在募集中の個人向け国債・新窓販国債」、金融庁「『非課税口座に受け入れることができる上場株式等の範囲に関する基準』の一部改正について」をもとにナビプラマネー編集部作成
どちらが向いている?使う時期で分けて考える
- 個人向け国債が向いているお金:5年後の車の買い替えなど、使う時期と金額が決まっているお金。満期に額面どおり戻るため、計画が立てやすい
- NISAの債券ファンドが向いているお金:老後資金など、長く持ち続けるお金。株式中心の投資信託と組み合わせて、値動きを抑えたい場合
どちらか一方に決める必要はありません。近いうちに使うお金は個人向け国債、長く持つお金はNISAで株式と債券の投資信託を組み合わせる、というように、お金の使い道ごとに分ける方法もあります。
まとめ
2026年4月から、NISAのつみたて投資枠で債券中心の投資信託も対象になりました。個人向け国債は、固定5年で年2.17%(11月募集)と金利が決まっていて元本割れもしませんが、利子には20.315%の税金がかかります。NISAの債券ファンドは非課税で少額から積み立てられる一方、利回りは決まっておらず、元本割れの可能性もあります。
どの商品がつみたて投資枠で買えるかは、金融機関によって異なります。債券ファンドを検討する方は、まず自分の金融機関で、つみたて投資枠で買える債券中心の投資信託があるか、信託報酬がいくらかを確かめてみましょう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

一種外務員資格(証券外務員一種)。三菱UFJ銀行や三井住友信託銀行にて、資産運用アドバイザーとして10年以上の経験を持ち、現役世代から富裕層まで延べ1000名以上のコンサルティングに携わる。現在は株式会社モニクルリサーチが運営する複数のWebメディアで金融関連記事を企画・執筆・監修を行う。