


11月も半ばを過ぎ、自営業やフリーランスの方は、今年の売上や所得の見通しが立ってくるころです。FPの視点では、今年の税金を考えるこの時期に、老後に向けた備えと所得控除をあわせて見直しておきたいところです。
国民年金基金は、自営業者など国民年金の第1号被保険者が、老齢基礎年金に上乗せして年金を受け取るための公的な年金制度です。国民年金基金連合会によると、掛金は月6万8000円が上限で、全額が所得控除の対象になります。
本記事では、国民年金基金連合会と厚生労働省の資料をもとに、国民年金基金のしくみ、給付の型と掛金の上限、所得控除の例と加入できる人、加入する前に知っておきたい注意点を整理します。
国民年金基金は、老齢基礎年金に上乗せする公的な年金
国民年金基金は、国民年金法に基づく公的な年金です。会社員などの給与所得者は国民年金に厚生年金が上乗せされますが、自営業者など第1号被保険者は国民年金だけです。この差を解消するため、1991年5月に国民年金基金制度が創設されました。
全国国民年金基金と職能型国民年金基金の2種類
国民年金基金には、住所地や業種を問わず第1号被保険者が加入できる「全国国民年金基金」と、3つの職種別に設立された「職能型国民年金基金」があります。事業の内容は同じで、加入できるのはどちらか1つだけです。
国民年金基金の種類
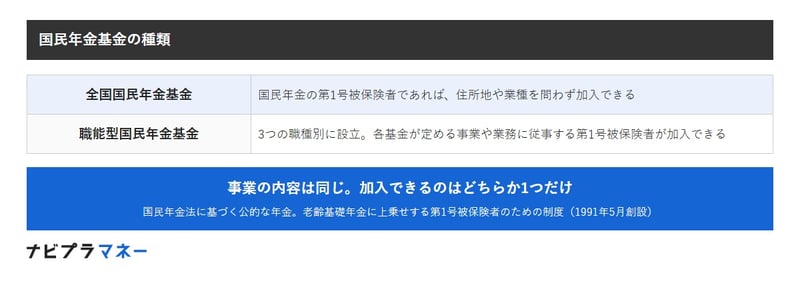
出所:国民年金基金連合会「国民年金基金制度とは?」、同「国民年金基金の種類」をもとにナビプラマネー編集部作成
1口目は終身年金、掛金は月6万8000円まで
国民年金基金は口数制で、何口加入するかによって受け取る年金の金額が決まります。給付には、老齢年金と遺族一時金の2つがあります。
2口目以降は確定年金も選べる
1口目は、終身年金のA型かB型のどちらかを選びます。A型には保証期間があり、年金を受け取る前や保証期間中に亡くなった場合は、遺族に一時金が支給されます。1口目は、途中で減らしたり型を変えたりすることはできません。
2口目以降は、終身年金のA型・B型と、受け取る期間が決まっている確定年金のⅠ型〜Ⅴ型から選びます。掛金は1口目を含めて月6万8000円が上限で、確定年金の年金の金額が終身年金の年金の金額を超えないように選びます。掛金の月額は、選んだ給付の型、口数、加入時の年齢、性別で決まります。
国民年金基金の給付の型と掛金の上限
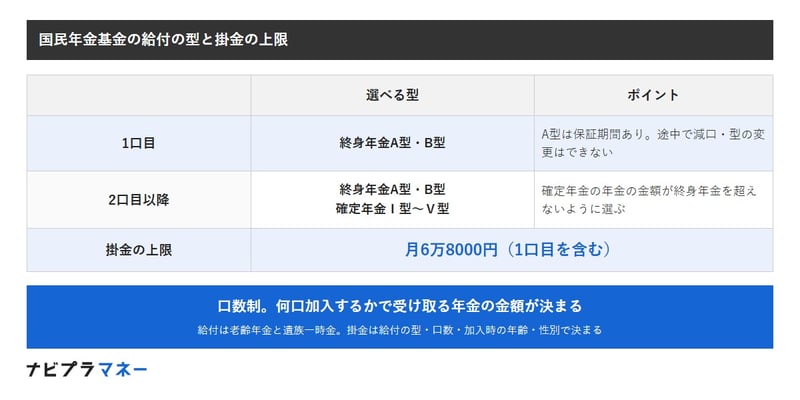
出所:国民年金基金連合会「給付の種類」をもとにナビプラマネー編集部作成
掛金は全額が所得控除。年30万円なら約9万円軽減の例も
国民年金基金の掛金は、全額が所得控除の対象となり、所得税や住民税が軽減されます。国民年金基金連合会は、課税所得金額が400万円くらいで掛金が年30万円の場合、所得税と住民税の合計で約9万円軽減されるとの例を示しています。軽減額は概算で、課税所得金額や掛金によって異なり、海外に住んでいる人は原則として所得控除を受けられません。
会社員や保険料の免除を受けている人は加入できない
加入できるのは、日本に住む20歳以上60歳未満の第1号被保険者と、国民年金に任意加入している60歳以上65歳未満の人や海外に住む人です。会社員など厚生年金の加入者(第2号被保険者)、その被扶養配偶者(第3号被保険者)、国民年金保険料の免除(一部免除・学生納付特例・納付猶予を含む)を受けている人、農業者年金の被保険者は加入できません。産前産後期間の免除や育児期間の免除を受けている人は加入できます。
国民年金基金に加入できる人・できない人
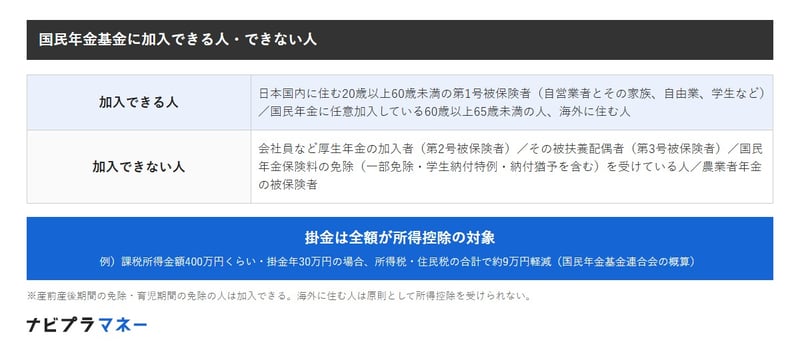
出所:国民年金基金連合会「加入条件・資格」をもとにナビプラマネー編集部作成
途中で脱退できず、保険料の滞納期間は年金が出ない
国民年金基金への加入は任意ですが、加入した後は自分の都合で脱退することはできません。会社員になって第1号被保険者でなくなったときなどは加入資格を失いますが、納めた掛金を途中で引き出すことはできず、掛金を納めた期間に応じた年金が将来支給されます。
付加年金とは同時に加入しない、iDeCoとは上限を合算
国民年金基金に加入した人が国民年金の保険料を滞納すると、その期間の基金の年金は受け取れず、その期間の掛金が返されます。国民年金基金に加入した人は、国民年金の付加年金の保険料を納める必要はありません。また、厚生労働省によると、2026年12月から自営業者など第1号加入者のiDeCoの掛金の上限は、国民年金基金と合わせて月6.8万円から月7.5万円に引き上げられる予定です。
まとめにかえて
国民年金基金は、自営業者など第1号被保険者が老齢基礎年金に上乗せする公的な年金で、1口目は終身年金、掛金は月6万8000円が上限です。掛金は全額が所得控除の対象になりますが、加入した後は自分の都合で脱退できません。
FPの視点では、所得控除の大きさだけでなく、毎月の掛金を60歳(任意加入の場合は65歳)まで続けられるかを、売上の波も含めて考えてから決めたいところです。iDeCoと組み合わせる場合は、12月からの上限の変更もふまえ、加入を考えている基金に確かめましょう。

日本生命保険相互会社出身。元マネースクール講師、現役FP(CFP®・1級FP技能士)でJ-FLEC認定アドバイザー。保険から年金、資産運用まで幅広い知見を持ち、「お金の先生」としてわかりやすく、また信頼できる記事をお届けします。