
iDeCoに加入していると、資産の状況を知らせるお知らせが届きます。「お取引状況のお知らせ」などの名前で、郵送で届く人もいれば、Webで見る人もいます。
ただ、数字や表が何ページも並んでいて、開かずにしまっている人もいるのではないでしょうか。
筆者は以前、銀行で確定拠出年金の講師をしていましたが、iDeCoは自分で商品を選び、自分で運用を見直す制度です。年に1回のお知らせは、その見直しのきっかけになります。
この記事では、まずお知らせがいつ、どこから届くのかと、どこを見ればよいのかを確認し、次に運用を見直すときの2つの手続きの違いを見ていきます。
【お取引状況のお知らせ】iDeCoの資産の状況は、少なくとも年に1回知らされる
iDeCoの資産の記録を管理しているのは、記録関連運営管理機関と呼ばれる機関です。お知らせは、ここから届きます。
年に1回以上知らせることが決まっている
iDeCo公式サイト「よくあるご質問」によると、記録関連運営管理機関は、加入者と運用指図者に対して、年に1回以上、個人別管理資産額や運用指図の内容などを知らせることになっています。
掛金を払っている人だけでなく、掛金を止めて運用だけを続けている人も対象です。
届く時期と名前は、金融機関によって違う
記録関連運営管理機関は1つではないため、お知らせの名前や時期は、加入している金融機関によって変わります。
たとえば楽天証券「「お取引状況のお知らせ」の見方」では、記録関連運営管理機関のJIS&T社が「お取引状況のお知らせ」を毎年1月下旬ごろに発行し、12月31日時点の年金資産の評価額と、前年1年間の取引の状況を知らせるとしています。
一方、SBI証券の案内では、毎年3月末を基準にした「取引明細」を、4月下旬ごろに知らせるとしています。自分の金融機関ではいつ、どの時点の数字が届くのかを、一度確かめておくとよいでしょう。
紙で届くとは限らない
お知らせは、Webで見る形も増えています。楽天証券の案内では、受け取り方が「郵送」になっている人も、電子交付を申し込めばWeb上でPDFを見られるとしています。SBI証券の案内でも、2023年10月の確定拠出年金法施行規則の改正で電磁的方法による通知を選べるようになったことから、対象の加入者は2024年4月作成分を最後に書面での交付を終え、電子交付に変わるとしています。
「何も届いていない」と思っていても、加入者向けのサイトに載っている場合があります。
確定申告や年末調整には使えない
楽天証券の案内では、このお知らせは資産の状況を知らせるもので、確定申告などには使えないとしています。所得控除の手続きに使うのは、国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」です。
まず見るのは、年金資産評価額と評価損益
ここからは、楽天証券の案内で紹介されている、JIS&T社のお知らせの項目をもとに見ていきます。
「年金資産評価額」は、基準日の時点で運用商品をすべて売って現金にした場合の金額です。「評価損益」は、資産全体の運用の利益(プラス)か損失(マイナス)を表しています。
評価損益は、「運用金額」と比べた結果です。運用金額は、これまでの掛金額に、ほかの制度から移した資産を足し、受け取った給付金や手数料を差し引いて計算します。払った掛金の合計とは一致しないため、掛金の合計と比べたいときは「掛金額」の欄を見ます。
「未指図資産」があれば、その分は運用されていない
お知らせには、「未指図資産」という欄があります。掛金や移した資産について、どの商品を買うかを指定していない場合などに表示され、運用が行われない現金に近い資産として扱われます。
ここに金額が入っていたら、その分は増えも減りもしないまま置かれていることになります。次の章の手続きで、商品を選び直しておきましょう。
【見直すとき】「スイッチング」と「配分変更」は別の手続き
ここまで、お知らせが届く時期と、見ておきたい数字を確認してきました。数字を見て運用を見直したいときに使う手続きは、2つあります。
スイッチング:今ある資産の商品を入れ替える
スイッチングは、今持っている商品を売って、その資金で別の商品を買う手続きです。「よくあるご質問」によると、iDeCoでは、示されている商品の範囲内で、基本的にいつでも売買できます。
これまで積み上がった資産の中身が入れ替わります。一方で、これから払う掛金で買う商品は変わりません。お知らせの取引の明細では、「スイッチング」として表示されます。
配分変更:これから払う掛金で買う商品を変える
配分変更は、毎月の掛金でどの商品をどの割合で買うかを変える手続きです。お知らせでは、掛金をどの商品にどのくらい配分しているかが載っていて、配分を変えた場合はその履歴も表示されます。
こちらは、今ある資産には手を付けません。これまでの資産はそのままで、これからの積み立ての中身だけが変わります。
iDeCoの運用を見直す2つの手続き 「スイッチング」と「配分変更」の違い
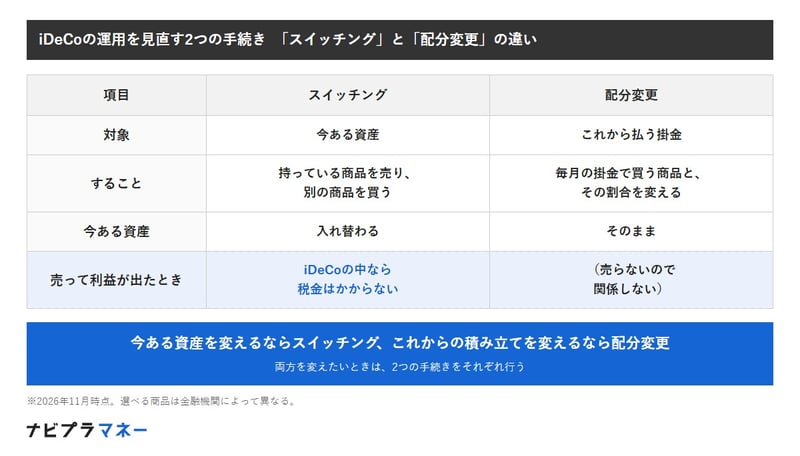
出所:iDeCo公式サイト「よくあるご質問」、楽天証券「「お取引状況のお知らせ」の見方」をもとにナビプラマネー編集部作成
iDeCoの中なら、売って利益が出ても税金はかからない
「よくあるご質問」では、iDeCoのメリットとして、確定拠出年金の制度の中での運用益が非課税で再投資されることを挙げています。
スイッチングで利益が出た商品を売っても、その利益から税金が差し引かれることはなく、そのまま次の商品の購入に回ります。
元DC講師の目線で見ると、スイッチングと配分変更は名前が似ていて、取り違えやすい手続きです。
配分変更だけをして、今ある資産も入れ替わったと思い込んでいる人もいるのではないでしょうか。逆に、スイッチングだけでは毎月の掛金で買う商品は変わりません。
どちらを変えたいのかを先に決めてから、手続きを選びましょう。
お知らせを開いたら、今の配分を確かめる
iDeCoの資産の状況は、少なくとも年に1回知らされます。届く時期や名前、郵送かWebかは、金融機関によって違います。
お知らせを開いたら、まずは年金資産評価額と評価損益、そして未指図資産がないかを見ましょう。そのうえで、今ある資産の配分と、掛金の配分の両方を確かめます。今ある資産を変えたいならスイッチング、これからの積み立てを変えたいなら配分変更と、目的に合わせて手続きを選ぶことが大切です。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。
関連タグ
RELATED ARTICLES関連記事