
50歳代になると、iDeCoの資産を株式にどこまで配分してよいのかが気になり始めます。受け取りが近づくなかで値下がりしたら取り戻せないのでは、と考える人もいるでしょう。
確定拠出年金の講師をしていた経験からお伝えすると、配分を考えるときの物差しは、年齢そのものより「受け取り始めるまで、あと何年あるか」です。ここでは、国民年金基金連合会と厚生労働省の資料をもとに、50歳代のiDeCoの運用期間がどれくらい残っているかを確認します。
あわせて、50歳・55歳・59歳の3つの年齢で、受け取りを始める年齢ごとに運用できる年数を並べます。受け取り方によって、配分を見直す時期が変わる点にも触れます。
※受け取りを始められる年齢(60歳から75歳まで)は、国民年金基金連合会「給付について」の老齢給付金の説明です。
50歳代のiDeCoは、どこまで株式に配分していい?決め手は年齢より「受け取り始めるまでの年数」
国民年金基金連合会「リスク許容度と資産配分」は、値下がりにどこまで耐えられるか(リスク許容度)は、それぞれの状況で異なるとしています。今後の収入や資産の見通し、支出と貯蓄の状況(iDeCo以外の老後資金の準備)、年齢などから、総合的に判断するという考え方です。
同じページでは、受け取る年などの目標の年を決め、最初は株式などの値動きの大きい資産の割合を高くして、目標の年に近づくほど下げていく仕組みも紹介しています。50歳代のiDeCoの株式の配分も、目標の年、つまり受け取り始める年までの長さで考えると整理しやすくなります。
ただし、何%までなら株式に配分してよい、という決まった線はありません。iDeCo以外にどれだけ老後資金があるか、値下がりしたときに受け取りを先に延ばせるかでも、許せる値動きは変わります。
50歳代のiDeCoの運用期間は何年?受け取りを75歳まで延ばせば、50歳で25年、55歳で20年
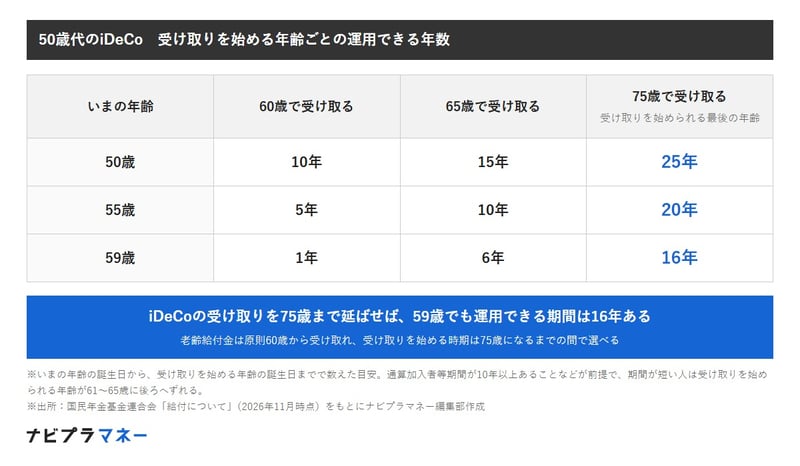
国民年金基金連合会「給付について」によると、iDeCoの老齢給付金は原則60歳から受け取れ、受け取りを始める時期は75歳になるまでの間で選べます。受け取りを始める年齢ごとに、50歳代のiDeCoで運用できる年数を並べると次のとおりです。
- 【50歳】60歳で受け取るなら10年、65歳なら15年、75歳なら25年
- 【55歳】60歳で受け取るなら5年、65歳なら10年、75歳なら20年
- 【59歳】60歳で受け取るなら1年、65歳なら6年、75歳なら16年
※年数は、いまの年齢の誕生日から、受け取りを始める年齢の誕生日までで数えた目安。受け取りを始められる年齢は、加入していた期間(通算加入者等期間)が10年以上あることなどが前提で、期間が短い人は61歳から65歳までの間に後ろへずれる。
50歳代のiDeCo 受け取りを始める年齢ごとの運用できる年数
出所:国民年金基金連合会「給付について」をもとにナビプラマネー編集部作成
59歳でも、受け取りを75歳まで延ばせば16年あります。60歳で受け取ることだけを前提にすると、残りの年数を短く見積もってしまうことになります。
50歳代でiDeCoを60歳以降も続けられる?会社員なら65歳まで、12月からは70歳まで加入できる予定
受け取りを延ばすだけでなく、掛金を出す期間を延ばせる人もいます。国民年金基金連合会「制度改正について」によると、会社員・公務員など(国民年金の第2号被保険者)と国民年金に任意加入している人は、いまも65歳になるまでiDeCoに加入できます。
厚生労働省「2025年の制度改正」によると、2026年12月1日からは、老齢基礎年金やiDeCoの老齢給付金を受け取っていないなどの要件を満たせば、70歳になるまで加入できるようになる予定です。掛金を出し続ける間は、新しく買う分の配分も、そのつど決めることになります。
50歳代のiDeCoで配分を見直すのはいつ?受け取り方で変わり、一時金はその時点、年金は受け取り終わるまで
国民年金基金連合会「給付について」によると、iDeCoの老齢給付金は、一時金、年金、一時金と年金の併用のどれかで受け取ります。年金で受け取る場合は、5年以上20年以下の期間で、運営管理機関の決めた方法で受け取ります。
- 【一時金で受け取る】受け取る時点の資産額がそのまま受取額になるため、受け取る前に値動きの小さい商品へ移すかを考える
- 【年金で受け取る】5年から20年に分けて受け取るため、受け取りが終わるまで、まだ受け取っていない資産はiDeCoの中に残る
- 【併用する】一時金で受け取る分と、年金で受け取る分を分けて考える
同じ50歳代でも、一時金でまとめて受け取るか、年金で分けて受け取るかで、値下がりの影響を受ける期間は変わります。配分を見直す時期は、受け取り方を決めてから考えると決めやすくなります。
【元DC講師の視点】検証
50歳代のiDeCoの配分を考えるとき、最初に決めたいのは「何歳で、どう受け取るか」です。今回並べたとおり、同じ55歳でも、60歳で受け取るなら運用期間は5年、75歳まで延ばせば20年で、4倍の開きがあります。
株式の割合は、この年数を決めてから考える順番がよいと考えています。受け取る年を決めずに「50歳代だから減らす」「長期だから全部株式」と決めると、受け取りたい時期と値動きの大きさが合わなくなることがあるからです。
受け取りを延ばせるかどうかは、iDeCo以外のお金にもよります。60歳から65歳までの生活費を給与や退職金でまかなえるなら、iDeCoの受け取りを後ろにずらし、運用期間を長く取る選択肢もあります。
一方で、受け取りを延ばしている間も口座管理の手数料はかかり、資産が値下がりするおそれもあります。延ばすほどよいわけではないことも、あわせて押さえておきたいところです。
まずは、加入している運営管理機関のサイトで、いまの資産の配分と、これまでの加入期間を確認しましょう。そのうえで、受け取りを始めたい年齢と受け取り方を仮に決めると、残りの年数が見えてきます。
まとめ
50歳代のiDeCoをどこまで株式に配分するかは、年齢より、受け取り始めるまでの年数で考えると整理しやすくなります。受け取りは75歳まで延ばせるため、50歳なら最長25年、55歳でも20年の運用期間があります。
受け取り方によっても、値下がりの影響を受ける期間は変わります。いまの配分と加入期間を確かめ、受け取る年齢と方法をあわせて考えておきましょう。
※本記事は特定の金融商品や配分を勧めるものではありません。運用期間は一定の前提に基づく目安です。受け取りの要件や手続きは、加入している運営管理機関や国民年金基金連合会の最新の情報でご確認ください。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。
関連タグ
RELATED ARTICLES関連記事