
退職金とiDeCoの一時金は、税金の計算ではどちらも「退職所得」として扱われます。iDeCoは受け取る時期を選べるため、退職金とどちらを先に受け取るかで、使える控除の大きさが変わることがあります。
筆者は以前、銀行で確定拠出年金の講師をしていました。iDeCoは掛金を出すときだけでなく、受け取るときにも税制の仕組みが関わる制度です。
2026年1月1日から、iDeCoの一時金を先に受け取り、あとで退職金を受け取る場合の調整期間が「前年以前4年内」から「前年以前9年内」に延びました。60歳でiDeCo、65歳で退職金という受け取り方でも、控除が調整されるようになっています。
この記事では、まず退職所得控除の計算とiDeCoの一時金の年数の数え方を確認し、次のページで受け取る順番による違いを試算で見ていきます。
【退職所得控除】退職金とiDeCoの一時金は、同じ控除の枠を使う
退職金もiDeCoの一時金も、税金の計算では退職所得控除の対象です。ここでは控除の計算方法と、iDeCoの一時金ならではの年数の数え方を順に説明します。
退職所得控除は勤続年数で計算する
国税庁によると、退職所得の金額は、原則として「(収入金額−退職所得控除額)×1/2」で計算します。退職所得は、給与など他の所得と分けて税額を計算する仕組みです。
退職所得控除額は、勤続年数によって次のとおり計算します。勤続年数に1年未満の端数があるときは、1年に切り上げます。
- 勤続20年以下:40万円×勤続年数(80万円に満たない場合は80万円)
- 勤続20年超:800万円+70万円×(勤続年数−20年)
たとえば勤続43年なら、800万円+70万円×23年で「2410万円」です。なお、役員等としての勤続年数が5年以下の人が受け取る特定役員退職手当等などには、1/2の計算が使えない、または一部に限られる例外があります。
「退職所得の受給に関する申告書」を提出していれば、支払いの際に所得税等が源泉徴収されるため、原則として確定申告は必要ありません。
iDeCoの一時金は、掛金を拠出した期間を勤続年数とみなす
iDeCoを一時金で受け取ると、退職所得控除の対象になります。年金として受け取る場合は、公的年金等控除の対象です。
このとき使う年数は、会社の勤続年数ではありません。国民年金基金連合会のiDeCo公式サイトでは、加入者として掛金を拠出した月数で控除額が決まると説明されています。
たとえば掛金を拠出した月数が150カ月(12年6カ月)なら、端数を切り上げて13年となり、控除額は40万円×13年で520万円です。
期間が重なると、重なった年数分の控除が差し引かれる
会社に勤めながらiDeCoに加入していた場合、勤続期間と加入者期間は重なります。同じ期間で控除を2回使わないように、重なった期間を調整する仕組みがあります。
同じ年に両方を受け取る場合は、収入金額を合計し、最も長い期間に、重ならない期間を加えて勤続年数を計算します。年をずらして受け取る場合は、あとで受け取る分の退職所得控除額から、重なった期間の年数(1年未満は切り捨て)で計算した控除額を差し引きます。
前に受け取った分の収入金額がその控除額に満たなかった場合は、重なりを数える期間を短くして計算する決まりもあります。前に使わなかった控除が、そのまま差し引かれるわけではありません。
次の項目では、この調整の対象になる期間が、受け取る順番によってどう変わるのかを確認します。
【受け取る順番】退職金が先なら19年、iDeCoが先なら9年
ここまで、退職金とiDeCoの一時金が同じ退職所得控除の枠を使い、期間が重なると控除が差し引かれることを見てきました。続いて、どちらを先に受け取るかで、調整の対象になる期間がどう変わるかをチェックしていきます。
退職金が先なら、前年以前19年内の退職金が調整の対象
iDeCoの一時金を受け取る年の前年以前19年内に退職金を受け取っていれば、重なった期間が調整されます。これは改正前からのルールです。
iDeCoの受け取りは75歳になるまでの間で選べるため、60歳で退職金を受け取った人がiDeCoの受け取りを75歳まで待っても、19年の範囲に収まります。財務省の解説でも、受給日を60歳から75歳までの間で選べることを踏まえた仕組みとされています。
iDeCoが先なら、前年以前4年内から9年内に延びた
先にiDeCoの一時金を受け取り、あとで退職金を受け取る場合、これまで調整の対象は退職金を受け取る年の前年以前4年内でした。60歳でiDeCo、65歳で退職金のように5年空くと、期間が重なっていても調整されませんでした。
令和7年度の税制改正で、この期間が前年以前9年内に延びました。2026年1月1日以後に支払を受ける確定拠出年金の老齢給付金の一時金が対象で、令和8年分(2026年分)以後の所得税に適用されます。
2026年1月1日より前に受け取った一時金は、従来どおり前年以前4年内が調整の対象です。財務省の解説では、定年の引上げなどで退職金を65歳以降に受け取るケースが増えると見込まれることが、見直しの背景に挙げられています。
iDeCoの一時金は原則60歳から受け取れるため、65歳で退職金を受け取る人は、iDeCoを先にしても9年の範囲に入ることになります。
試算:受け取る順番で税金はどれくらい変わるか
次のモデルで、受け取る順番ごとの税金を計算しました。
- 勤続43年(22歳から65歳まで、65歳で定年退職)、退職金2500万円
- iDeCoの加入者期間20年(40歳から60歳まで掛金を拠出し、その期間はすべて勤続期間と重なる)、一時金800万円
- ほかの退職手当等はなく、役員ではない
- 所得税は国税庁の速算表で計算し、復興特別所得税(2.1%)を含める。住民税は退職所得の10%(市町村民税6%、道府県民税4%)
控除額は、退職金が勤続43年で2410万円、iDeCoが加入者期間20年で800万円です。重なる20年分の控除額は800万円になります。
- 65歳で両方を同じ年に受け取る:収入3300万円から控除2410万円を引き、1/2にした退職所得は445万円です。所得税等が約47.2万円、住民税が約44.5万円で、合計は約91.7万円です。
- 65歳で退職金、70歳でiDeCoの一時金:退職金の税金は約6.8万円です。iDeCoは控除800万円から重なる20年分の800万円が差し引かれてゼロになり、税金は約78.0万円です。合計は約84.8万円です。
- 60歳でiDeCoの一時金、65歳で退職金:iDeCoは控除の範囲内で税金はかかりません。退職金は控除が2410万円から800万円差し引かれて1610万円になり、税金は約91.7万円です。
3つめのケースは、改正前のルールなら5年空いているため調整されず、退職金の税金は約6.8万円でした。2026年1月1日以後に一時金を受け取る場合は、約91.7万円に増えることになります。
どの順番でも、合計は約85万〜92万円の範囲に収まりました。重なった20年分の控除が、どこかで差し引かれるためです。
試算は概算で、退職金の額や勤続年数、加入者期間によって結果は変わります。なお、2027年以後は防衛特別所得税の創設などが行われますが、国税庁によると合計の税率は変わりません。
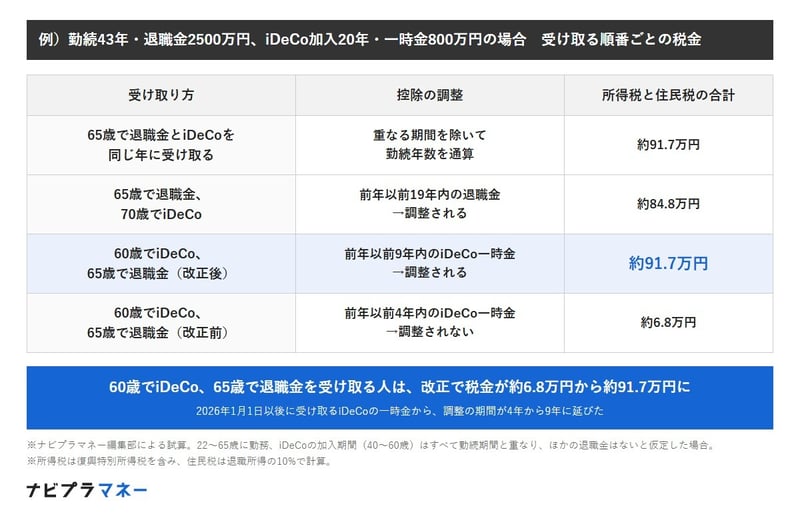
出所:国税庁「No.2735 同じ年に2か所以上から退職手当等が支払われるとき」、財務省「令和7年度 税制改正の解説」をもとにナビプラマネー編集部試算・作成
iDeCoの一時金の控除は、会社の勤続年数ではなく、掛金を拠出した期間で決まります。会社員として加入していた期間は勤続期間と重なりやすく、試算でも20年分の800万円が差し引かれました。
退職金とiDeCoの控除は、別々に用意された枠とは限りません。自分の加入者期間と勤続期間の重なりを先に知っておくと、受け取り方を落ち着いて考えられます。
一時金と年金を組み合わせる方法もある
iDeCoは、一時金のほか年金でも受け取れます。年金は原則5年以上20年以下の有期年金で、一部を一時金、残りを年金で受け取る方法を扱う運営管理機関もあります。
年金で受け取る部分は、退職所得控除ではなく公的年金等控除の対象です。公的年金等控除は公的年金などの収入金額の合計額に応じて計算するため、公的年金の額とあわせて考える必要があります。
退職金規程と、iDeCoの加入者期間を確かめましょう
受け取る順番を考える前に、勤務先の退職金規程で、退職金を受け取る時期と金額の目安を確認しましょう。定年の年齢や退職金の支給時期によって、調整の対象になるかどうかが変わります。
あわせて、iDeCoの加入者期間と、勤続期間との重なりも見ておきたいところです。両方の年数と金額がそろうと、一時金・年金・併用のどれが合うかを比べられるようになります。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。
関連タグ
RELATED ARTICLES関連記事