
国民年金の保険料を40年間納めていないと、65歳から受け取る老齢基礎年金は満額より少なくなります。日本年金機構によると、60歳以上65歳未満の人は、自分で申し出て国民年金に「任意加入」し、保険料を納めることで、65歳から受け取る老齢基礎年金を増やせます。
日本年金機構のリーフレット(令和8年度)では、5年間加入した場合、保険料の総額は107万5200円で、65歳から受け取る年金の増加額は75歳までの累計で約105.9万円という計算例が示されています。ただし、これは5年間加入し、65歳から受け取った場合の例で、加入できる期間や増える額は人によって異なります。
本記事では、任意加入できる人の条件、納める保険料と年金の増加額の例、手続きの注意点を、日本年金機構の資料から整理します。
60歳以上65歳未満は、任意加入で老齢基礎年金を増やせる
国民年金の保険料を納めなかった期間や、加入していなかった期間があると、その期間に応じて年金額が少なくなります。任意加入制度では、60歳以上65歳未満の5年間、納付月数が480月(40年)に達するまで保険料を納めることができます。
任意加入できるのは4つの条件をすべて満たす人
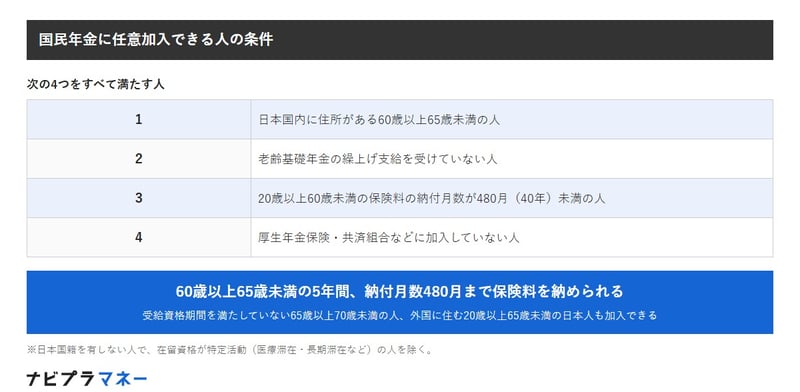
任意加入できるのは、次の4つの条件をすべて満たす人です。
- 日本国内に住所がある60歳以上65歳未満の人
- 老齢基礎年金の繰上げ支給を受けていない人
- 20歳以上60歳未満の保険料の納付月数が480月(40年)未満の人
- 厚生年金保険や共済組合などに加入していない人
65歳以上70歳未満や海外に住む人も加入できる場合がある
このほか、年金の受給資格期間を満たしていない65歳以上70歳未満の人や、外国に住む20歳以上65歳未満の日本人も任意加入できます。
国民年金に任意加入できる人の条件
出所:日本年金機構「任意加入制度」をもとにナビプラマネー編集部作成
5年納めると保険料は107万5200円、75歳までの年金の増加額は約105.9万円
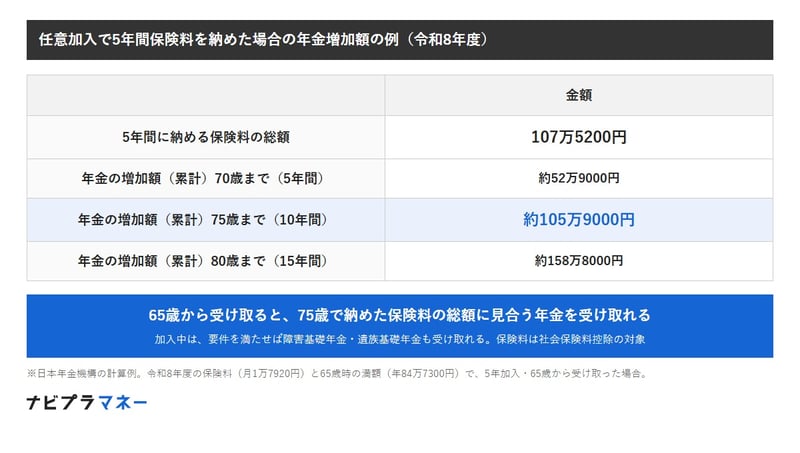
日本年金機構のリーフレットは、令和8年度の保険料(月1万7920円)と年金額(65歳時の満額84万7300円)で、5年間加入した場合の例を示しています。
70歳までで約52.9万円、80歳までで約158.8万円
5年間に納める保険料の総額は107万5200円です。65歳から受け取る年金の増加額の累計は、70歳までの5年間で約52万9000円、75歳までの10年間で約105万9000円、80歳までの15年間で約158万8000円です。
リーフレットでは、65歳から年金を受け取った場合、75歳で納めた保険料の総額に見合う年金を受け取れるとしています。
加入中は障害基礎年金・遺族基礎年金にも備えられる
任意加入している間に、事故や病気で障害が残ったときは障害基礎年金を、一家の働き手が亡くなったときは遺族基礎年金を、一定の要件を満たせば受け取れます。納めた保険料は、社会保険料控除の対象です。
月400円の付加保険料をあわせて納めることもでき、付加年金(年額)は「付加保険料を納めた月数×200円」で計算されます。
任意加入で5年間保険料を納めた場合の年金増加額の例(令和8年度)
出所:日本年金機構「国民年金任意加入制度」リーフレットをもとにナビプラマネー編集部作成
手続きは60歳の誕生日の前日からでき、さかのぼって加入はできない
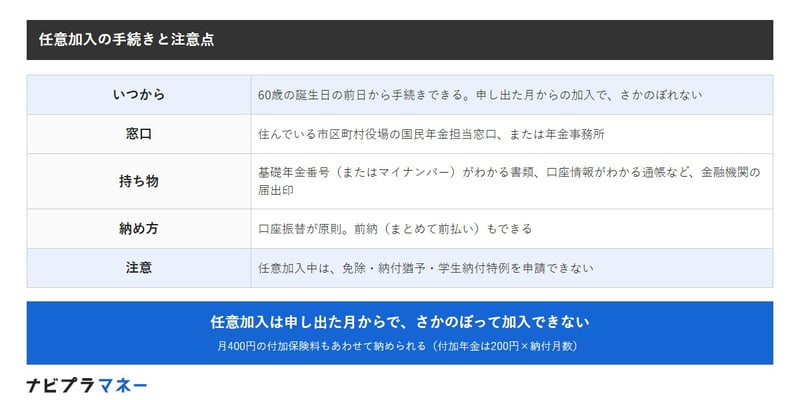
任意加入は、申し出た月からの加入になり、さかのぼって加入することはできません。60歳の誕生日の前日から手続きができます。
窓口は市区町村または年金事務所。保険料は口座振替が原則
手続きの窓口は、住んでいる市区町村役場の国民年金担当窓口か、近くの年金事務所です。基礎年金番号がわかる書類(またはマイナンバーがわかる書類)と、口座情報がわかる通帳やキャッシュカード、金融機関への届出印が必要です。保険料は口座振替で納めるのが原則で、まとめて前払いする前納もできます。
任意加入中は免除・納付猶予を申請できない
任意加入している間は、保険料の免除や納付猶予、学生納付特例を申請できません。
任意加入の手続きと注意点
出所:日本年金機構「任意加入制度」、同「国民年金任意加入制度」リーフレットをもとにナビプラマネー編集部作成
まとめにかえて
国民年金の保険料を40年納めていない60歳以上65歳未満の人は、任意加入で保険料を納めることで、65歳から受け取る老齢基礎年金を増やせます。日本年金機構の例では、5年間で保険料107万5200円を納めると、75歳までに受け取る年金の増加額は約105.9万円になります。
任意加入は申し出た月からで、さかのぼることはできません。自分の納付月数や、あと何か月納められるかを年金事務所などで確かめたうえで、市区町村や年金事務所で手続きしましょう。

日本生命保険相互会社出身。元マネースクール講師、現役FP(CFP®・1級FP技能士)でJ-FLEC認定アドバイザー。保険から年金、資産運用まで幅広い知見を持ち、「お金の先生」としてわかりやすく、また信頼できる記事をお届けします。
関連タグ
RELATED ARTICLES関連記事